聯準會維持利率不變卻暗示未來再升息空間,會議制度亦將大改版;同時 AI 帶動的科技巨頭與記憶體供應鏈強勢爆發,從 Microsoft 雲端成長到 SK Hynix 產能幾乎售罄,顯示全球資本市場正進入「科技國家」主導的新金融秩序。
在美國聯準會(Federal Reserve)選擇按兵不動之際,市場焦點卻不再只是利率決議本身,而是貨幣政策如何與人工智慧(AI)浪潮及科技巨頭的資本力量交織,重塑全球金融秩序。從 Fed 主席 Kevin Warsh 釋出的會議改革,到華爾街目光鎖定的 AI 記憶體供應鏈及超級科技企業,被 CNBC 節目《Mad Money》主持人 Jim Cramer 形容為「國家等級」的企業版圖,金融市場正快速滑向一個由科技與流動性共同定價的時代。

先看利率面。聯邦公開市場委員會(FOMC)依預期維持基準利率不變,聲明再度強調耐心與數據依賴,直言需要「累積更多資訊」,才能決定如何讓通膨回到 2% 目標。表面上是一次「沒有驚喜」的會議,但內部卻出現罕見裂痕:理事 Lisa Cook 罕見投下反對票,自 2022 年上任以來首度背離多數,加上克里夫蘭聯準銀行總裁 Beth Hammack 亦反對,凸顯決策層內部對是否應更快收緊政策已出現明顯分歧。部分機構如 Principal Asset Management 的 Seema Shah 更解讀為聯準會仍保有「偏緊縮」傾向,預期今年 12 月及 2027 年初仍可能再見升息。
更具結構性影響的,是 Fed 自 2027 年起的會議制度改造。Warsh 宣布,FOMC 雖維持一年八次會議,但其中一場不再對利率進行表決,也不發布會後聲明,2028 年起更會將這類「策略會議」擴增至兩次,等於正式把例行調整利率的機會從八次減為六次。此舉不僅改變市場解讀政策訊號的頻率,也意味著未來每一次「具表決」會議的權重都將放大,利率決策波動對股債匯市的衝擊恐更集中。
在溝通方式上,Warsh 也明顯收緊與媒體互動:記者會時間從約 45 分鐘壓縮到半小時,媒體提問限縮為一人一題,座位更從以往的「大媒體優先」改為字母順序,再到本次的反向字母排序。Jefferies 首席美國經濟學家 Thomas Simons 就指出,Warsh 的溝通並不明顯偏鷹或偏鴿,但可以確定的是,政策反應不再是非黑即白,市場仍在摸索他的新風格。
值得注意的是,Warsh 在談話中特別點出 AI 對經濟成長的影響。他將 AI 視為推動當前強勁擴張的多項因素之一,卻同時暗示,這樣的成長動能讓聯準會在通膨回落之前,沒有太大壓力急於降息。JPMorgan Wealth Management 投資策略長 Phil Camporeale 便認為,Fed 此刻「靠時間站在自己這一邊」,選擇在地緣政治與通膨不確定性高漲的情況下,以靜制動。
與此同時,科技產業端的資本故事卻完全不同步地熱鬧上演。南韓記憶體大廠 SK Hynix 在美股掛牌的 ADR 單日暴漲逾 13%,主因是財報不僅營收優於預期約 6%,毛利率更高達 85.7%,並預估本季出貨量將由上一季約 10% 成長,躍升至逾 20% 的中段水準。公司更透露,其針對 AI 資料中心的記憶體產能已「幾乎售罄」至 2029 年,依賴長期客戶合約鎖定需求,並計畫大舉投資新設備。過往市場所憂心的「擴產=供過於求=價格崩跌」邏輯,在這波 AI 週期中暫時失靈。
Jim Cramer 指出,SK Hynix 本次財報堪稱教科書級示範:超低本益比(約 4 倍 2027 年預估獲利)、強勁成長、長約鎖定需求,再加上股利與庫藏股回饋,成功說服對 AI 資料中心投資持懷疑態度的市場重新定價。這波上漲也帶動 Micron(MU)、Arm(ARM)、Advanced Micro Devices(AMD) 股價分別上漲約 6%、4%、3%。他進一步認為,擁有類似長約結構、且估值偏低的 Micron,有望在未來啟動更積極的股票回購,尤其在 CHIPS 法補助限制於 12 月 9 日鬆綁後,可能成為釋放股東價值的關鍵。
從更宏觀的角度看,Cramer 甚至將一批科技巨頭形容為具備「國家級」實力的企業集團,包括 Alphabet(GOOGL)、Amazon(AMZN)、Apple(AAPL)、Meta Platforms(META)、Microsoft(MSFT)、Nvidia(NVDA)、Tesla、SpaceX、Anthropic 與 OpenAI。這些企業不只在市值與獲利上領先,還掌握雲端、AI 模型與平台生態圈的關鍵基礎建設,其投資決策對全球資本支出與創新方向的影響,已超越多數主權政府。
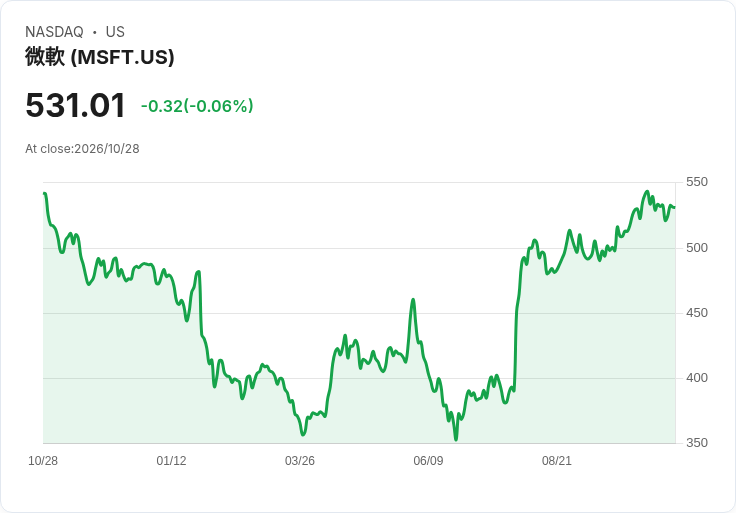
然即便是這些「航空母艦級」公司,也難以完全脫離 Fed 政策與地緣風險的海象。油價因伊朗相關衝突疑慮走升,Warsh 又重申通膨仍偏高、未排除再度升息,讓整體股市承壓。不過 Cramer 認為,這些科技巨頭仍展現驚人抗壓性。Microsoft 最新財報便是一例:營收年增 19%,雲端服務 Azure 成長率從上一季 42% 加速至 48%,明顯優於市場預期;同時,包含資本支出與租賃在內的投資合計約 452 億美元,仍低於市場原先預估,顯示在積極投入 AI 基礎建設之餘,公司仍維持支出紀律。
相較之下,Alphabet 則遭遇「成長陰影」。儘管整體營收接近 25% 年增,Google Cloud 業務銷售更是翻倍成長,股價仍因獲利與營收不及預期而重挫約 7%。市場更關注的是,核心 Search 搜尋業務低於預期,放大了「生成式 AI 會侵蝕搜尋廣告金雞母」的疑慮,加上本季自由現金流轉為負 91 億美元,投資人對其 AI 轉型成本與節奏更趨謹慎。
從 Fed 到科技股,表面上是利率與財報的零碎新聞,實則勾勒出同一條主線:貨幣政策正轉向更有彈性的「慢變」模式,試圖在通膨壓力與 AI 帶動的成長之間取得平衡;而企業端則出現極端分化,一端是資本與技術雙重集中的 AI「科技國家」,另一端則是對利率高度敏感、缺乏獲利支撐的邊緣成長股,在高利率環境中難以獲得青睞。
展望後市,若 Fed 如部分機構預期在 12 月與 2027 年初再度升息,將考驗市場對「高利率+高 AI 資本支出」組合的承受度。AI 記憶體與雲端巨頭是否能持續用爆發性的獲利與現金流,說服投資人忽略利率壓力,將是接下來一到兩年的關鍵;相對地,對 AI 敘事高度依賴、卻尚未證明商業模式與獲利的公司,則可能在這波「科技國家」重組下,被市場重新定價甚至淘汰。金融秩序的新主角已經就位,剩下的問題是:誰能在利率與創新雙重壓力下,撐到下一輪真正的科技紅利降臨。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。