美股科技巨頭正展開史上規模最大 AI 基礎建設支出潮,相關承諾金額約 3 兆美元,資本支出占美國 GDP 比重逼近 2000 年網路泡沫後高點。分析指出,這場「押注 AI」可能在 2028–2029 年引爆龐大減損與風險重定價。
在美股市場對 AI 概念依舊熱情高漲之際,反向聲音開始逐漸壓低歡呼音量。知名投資人 Michael Burry 在最新 Substack 文章中直指,當前由 Big Tech 主導的 AI 基礎建設投資潮,正在走向一個類似 1990 年代末科技泡沫的「資本循環」,未來恐怕將以大規模資產減損與獲利壓縮收場。

Burry 引述數據指出,截至 6 月 30 日,美股 S&P 500 成分企業的「淨資本投資」已達美國 GDP 的 2.07%,這是近四十年來少見的高水位,僅次於 2000 年 3 月 Nasdaq 指數見頂之後的資本支出高峰。他並預期,接下來幾季這個比率仍會不斷創新高,甚至可能超越當年網路泡沫破裂後、企業瘋狂砸錢建置網路與電信設備的階段。
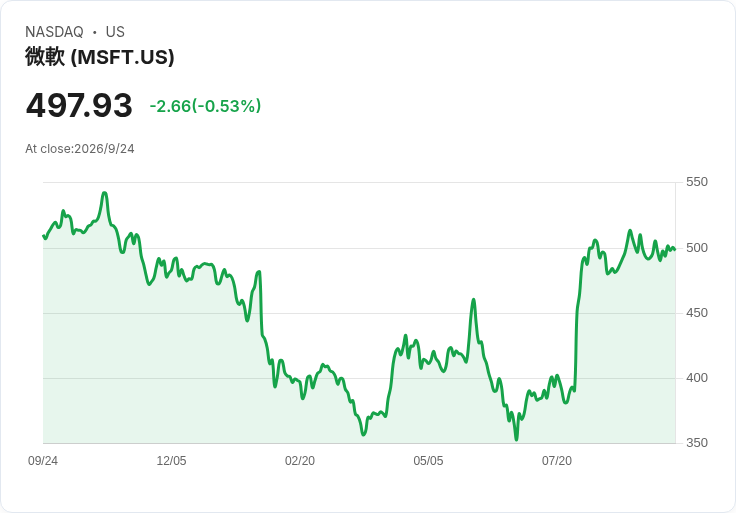
更令市場緊張的是,這一波資本狂潮高度集中在數家雲端與 AI 霸主身上。Burry 計算,Microsoft(MSFT)、Amazon(AMZN)、Alphabet(GOOG)(GOOGL)、Meta(META) 以及 Oracle(ORCL),在與 AI 基礎建設相關的採購承諾、未來租賃、保證、在建工程等項目上,合計已累積約 3 兆美元的曝險。這些支出與承諾,橫跨超大型資料中心(Hyperscale Data Center)、雲端運算設備、AI 晶片採購與長期用電合約等關鍵環節。
Burry 提出警告,真正的問題不僅在於「已花出去的錢」,而是「未來必須履行的長期承諾」。一旦 AI 應用成長不如預期、或競爭加劇導致雲端與 AI 服務價格壓力,企業端恐怕不得不面對折舊加速、資產減損,以及投資報酬率快速下修的現實。他甚至點名,可能在 2028 或 2029 年,寫帳上減損的規模足以讓市場「大吃一驚」,因為這些承諾的總額太龐大,即便是相對不算巨大的減損比例,也會放大成對財報與股價極具殺傷力的事件。
為了說明風險,他回顧 1990 年代末到 2000 年初的科技、媒體與電信(TMT)基礎建設狂潮。當時各國電信業者與網路服務商無限制擴張光纖網路與通訊設備,結果在泡沫破裂後,整個 S&P 500 的淨投資一度連續 12 個季度落入負值,從 2003 年中到 2006 年中,企業主要靠折舊與減損「吃掉」之前的過度投資。Burry 認為,目前 AI 基礎建設的堆疊方式,與當年的 TMT 狂潮存在高度相似之處:前期全市場相信需求會源源不絕,導致產能遠超出合理水準。
值得注意的是,Burry 指出現階段「最賺錢的公司,除了 Apple(AAPL) 以外,幾乎都在為 AI 壓上全部籌碼」,結果是自由現金流轉為負值、舉債速度加快,反映這場 AI 賽局對資本的渴求已達空前。以 Oracle(ORCL) 為例,他質疑其雲端業務中,透過合約結構拉高客戶預付款,讓未來雲端收入在尚未提供額外服務或工作成果的情況下,帳面上出現近 20% 的增幅。這種會計處理方式,雖不必然違規,但在景氣反轉時,可能放大獲利與現金流落差。
市場對 Oracle 風險的感受已開始反映在價格上。根據 Zerohedge 指出,Oracle 的信用違約交換(CDS)在上週四飆升至歷史新高,意味著債券投資人要求更高保護成本,以對沖公司債務違約可能。另一方面,Bloomberg 報導,Oracle 在新墨西哥州大規模 Project Jupiter 資料中心計畫上,已向開發商發出「不可抗力」(force majeure)通知,試圖在成本上升的情況下,為自身財務與合約風險設下防火牆。
在宏觀環境上,美國公債殖利率高企,更加劇了投資人對企業長期資本支出的審視。10 年期美債殖利率(US10Y)一度升至 5.1%,不但壓抑股市估值,也讓一部分資金重新評估持有高風險成長股與企業債的必要性。當無風險利率走高,企業若仍透過舉債大規模投入 AI 基礎建設,未來只要現金流略有不及預期,利息負擔與再融資成本都可能迅速壓縮股東回報。
然而,市場上也存在不同聲音。支持派認為,AI 並非 1990 年代的「想像網路流量」,而是已在雲端服務、廣告投放、內容生成與企業自動化等領域展現實際效益。對 Microsoft(MSFT)、Amazon(AMZN)、Alphabet(GOOG)(GOOGL)、Meta(META) 等長期掌握使用者與企業客戶的巨頭來說,前期重投資是必然戰略,唯有快速擴張運算與儲存能力,才能鞏固 AI 生態系主導權。即便部分投資在未來被認列減損,長期來看仍可能以更高市占率與更穩固護城河回補。
在這場爭論中,投資人面臨的關鍵抉擇,是如何在短期 AI 故事與長期資本循環風險之間找到平衡。Burry 的警告提供一個深度反思視角:當企業自由現金流開始轉負、負債攀升,且資本支出占 GDP 比重逼近歷史高檔時,市場必須更謹慎地評估每一筆 AI 相關投資的真實回報,而非只看營收成長的表面光鮮。隨著 2028–2029 年逐步逼近,這場 AI 基礎建設豪賭究竟會被寫入「黃金時代」,還是成為另一個資本循環的沉重註腳,將是未來數年全球金融市場無法迴避的重大命題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。