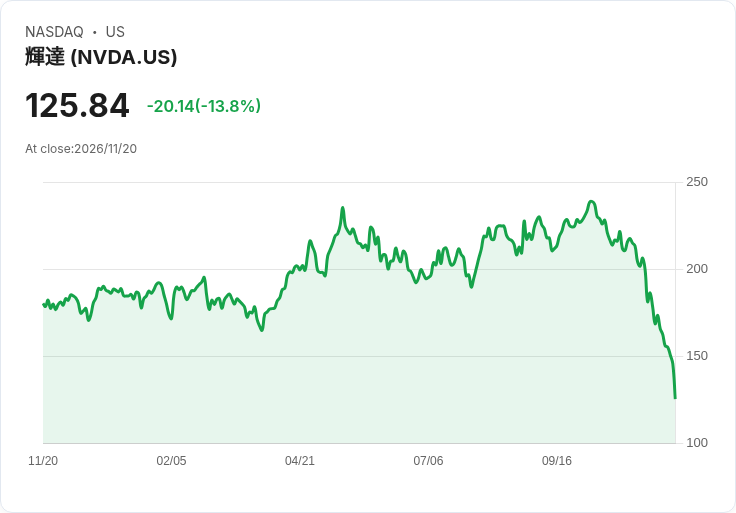
美國加強晶片對中管制之際,Nvidia(NVDA)在加州面臨民刑事調查,AI供應鏈信心受挫,連帶拖累資料中心與電信塔REIT股價重跌。內線交易動向與利率前景交織,科技不再「只漲不跌」,市場開始重新計價AI風險。
在華府對中國高階晶片出口步步緊縮之際,曾被視為AI浪潮最大贏家的 Nvidia(NVDA),如今卻成為監管與輿論聚光燈下的風暴中心,並意外牽動整個「AI基礎建設」投資鏈條,從半導體到資料中心與電信塔REIT,全面進入重新估值階段。

加州檢察總長 Rob Bonta 上週宣布,已就 Nvidia 是否違規向中國銷售先進晶片並誤導投資人展開調查,且明言調查範圍涵蓋加州法律下的民事與潛在刑事責任。換言之,若確認有不實揭露或欺瞞,除了可向法院聲請禁制令與追繳不法利得,最嚴重甚至可能演變為刑事案件,帶來額外金錢與聲譽懲罰。Nvidia 已因共同創辦人兼執行長 Jensen Huang 因多段婚外情(其中一人被指為疑似中國間諜)而請辭,引發市場對公司治理與國安風險的疑慮,如今再遭官方點名,對投資人信心無疑是疊加打擊。
Bonta 受訪時強調,目前尚未預設結論,黃仁勳的私人情事與是否違規對中出售晶片「可能有關、也可能完全無關」,真正關鍵在於事實是否顯示 Nvidia 曾誤導投資人與社會大眾。這種「先調查再下判斷」的態度看似中性,但對市場而言等同於一段不確定期——任何關於營收結構、客戶來源與合規成本的疑點,都可能被市場折價反映在股價上。
市場情緒的轉折,從房地產與基礎設施相關標的的表現上可見端倪。過去一年,在 AI 浪潮與雲端需求推動下,被視為「AI 背後的鏡頭與機房」的資料中心 REIT 一度成為華爾街寵兒,如 Iron Mountain(IRM)、Digital Realty Trust(DLR)、Equinix(EQIX)等大型業者股價水漲船高。然而最新一週,S&P 500 房地產分項指數(SP500-60)週跌逾 4%,XLRE ETF 亦同步下挫,資料中心 REIT 更躍居領跌族群,IRM 重挫逾 10%、DLR 跌近一成、EQIX 亦挫跌超過 8%。
分析機構 S&P Global Market Intelligence 指出,這波回檔並非單純技術性修正,而是多重壓力疊加:一來,資料中心實體擴張正遭遇供電限制與地方社區反對,營運與擴建成本上升;二來,市場開始思考,若未來更便宜的「開源權重」AI 模型普及,龐大而高度集中於少數雲巨頭的 AI 資本支出是否能維持當前速度;三來,AI 概念股高度聯動,一旦龍頭如 Nvidia 遭監管風險籠罩,整條供應鏈的估值波動會被放大。
電信塔 REIT 也同步承壓。Crown Castle(CCI)與 SBA Communications(SBAC)股價分別週跌逾 9% 與 8%,CCI 甚至在會議上坦言,公司正步入一個「過渡年」,短期租賃需求走弱且必須大幅調整成本結構。這意味著市場先前對 5G 與邊緣運算帶來的「穩定長期成長」想像,正在被實際租戶行為與資本開支節奏修正。
宏觀環境同樣添亂。儘管美國 10 年期公債殖利率自前週的 5.15% 回落至 4.94%,理論上有利資產估值,但房貸利率卻逆勢跳升,使來年房市前景更顯疲弱。抵押銀行協會(Mortgage Bankers Association)指出,未來幾週利率走向,將決定明年房市動能。而聯準會官員仍一再重申,將維持緊縮立場,直到通膨確定回到 2% 目標。對商用不動產與 REIT 來說,這代表融資成本高檔盤旋、需求端卻面臨經濟放緩的雙重擠壓。
在企業端,內部人買賣更成為市場解讀信心的窗口。本週多家重量級企業出現高層賣股,包括 Apple(AAPL)董事 Arthur Levinson 出脫 9 萬股、Meta Platforms(META)財務長 Susan Li 也賣出持股;同時,Coca-Cola(KO)、Merck(MRK)、Duke Energy(DUK)多位高階主管亦有大額出售。相對地,Boeing(BA)、Taiwan Semiconductor Manufacturing Company(TSM)、DraftKings(DKNG)、3D Systems(DDD)、Corteva(CTVA)等公司董事或執行長則選擇在震盪中進場加碼持股,呈現「一手減碼、一手撿便宜」的拉鋸畫面。
值得注意的是,台積電(TSM)副總裁李麗中(Lee Lee-Chung)此次增持 5,000 股,將持股拉高至逾 31 萬股,凸顯在地緣政治與出口管制陰霾之下,部分業內人士仍看好先進製程長期競爭力。這與 Nvidia 當前處境形成鮮明對比:前者在法規邊界內扮演代工關鍵樞紐,後者則被質疑是否踩線對中銷售與資訊揭露。
從投資角度來看,監管風向加劇「AI 新冷戰」的味道。對一部分投資人而言,這將迫使他們更精細區分:哪些是受出口管制與國安審查影響最大的晶片與雲端供應商,哪些則是相對間接受惠或影響較小的基礎設施與軟體服務商。也有反對意見認為,監管短期可能造成恐慌性賣壓與資本支出放緩,但長期而言,美國對中限制反而會促使更多在地與友岸投資,為本土半導體與資料中心產業帶來新一波訂單。
當前局勢下,真正的問題是:市場過去對 AI 與雲端的線性成長想像,是否必須被修正為「政策主導、週期拉長且分化更劇烈」的新常態?Nvidia 調查結果暫時未有定論,但它已經成功敲響警鐘——在 AI 成為地緣政治核心戰場後,任何一家關鍵供應商的監管風險,都不再是單一公司故事,而是整個產業與資本市場必須面對的結構性議題。未來幾季,投資人恐怕得習慣在成長敘事旁邊,永遠加上一行:合規與國安風險,請自行折價。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。