生成式 AI 獨角獸 Anthropic(預計代號 ANT)即將以 1.26 兆至 1.41 兆美元估值登上 Nasdaq,募資規模與解禁節奏備受關注。微軟(MSFT)同場加碼「便宜 AI」策略,強打降成本模型與 Copilot 編排平台;而 Nvidia(NVDA)在靈魂人物 Jensen Huang 退居幕後後,由 CFO Colette Kress 首度獨挑大樑面對華爾街,市場正重新評價 AI 生態系的權力版圖與風險。
市場引言:一檔 ANT,牽動整個 AI 宏圖

生成式 AI 新星 Anthropic 即將掛牌 Nasdaq,預計 11 月 19 日以代號「ANT」正式交易。公司計畫發行 8.25 億股 A 類普通股,預期發行價區間為每股 70 至 78 美元,推算估值高達 1.26 兆至 1.41 兆美元,瞬間擠身全球市值最高的 AI 軟體新股之一。這不只是單一公司上市,而是一場關於 AI 投資熱、估值泡沫與巨頭權力再分配的壓力測試。
與此同時,Microsoft(微軟,MSFT)在 Ignite 大會上強調,要替企業壓低「token spend」,推出一整套專門模型、Copilot Fusion 與 Microsoft IQ,試圖把 AI 從「燒錢神器」變成「成本控管工具」。在晶片端,Nvidia(輝達,NVDA)創辦人 Jensen Huang 退居後,長年低調的 CFO Colette Kress 首度以「代理 CEO」身分單獨站上財報舞台,市場關注的是:沒有黑皮外套的 Nvidia,還是不是同一家公司。
背景脈絡:從巨額虧損到超兆估值,Anthropic 的風險與誘惑
Anthropic 這次 IPO 規模驚人,預期發行價將在 11 月 18 日晚間依市場需求敲定。公司 S-1 文件顯示,截至 2026 年前九個月,Anthropic 的營運仍處於虧損狀態,營運損失接近 13 億美元,雖然較前一年同期 52 億美元虧損大幅收斂。
但若從調整後數據來看,故事就完全不同。Anthropic 在 2026 年第三季宣稱,經過收入成長、運算效率與營運效率提升後,調整後營運利潤率已來到 15%,調整後營運收入達 25 億美元,而 2025 年同期仍是負 93% 的調整後營運利潤率、約 13 億美元的調整後營運虧損。也就是說,在短短一年內,公司把「燒錢黑洞」包裝成了「高毛利 AI 平台」,這同時是吸引力,也是爭議點。
投資人結構上,Anthropic 已獲得 Amazon(AMZN)、Alphabet(GOOG, GOOGL)、Nvidia(NVDA)、Microsoft(MSFT)、Advanced Micro Devices(AMD)、Broadcom(AVGO)、Micron(MU)、Taiwan Semiconductor(TSM)等科技巨頭投資。上市後,ANT 很可能在 15 個交易日後具備納入 Nasdaq-100 的資格,意味著 Invesco QQQ(QQQ)、iShares Russell 1000 Growth ETF(IWF)、First Trust U.S. Equity Opportunities ETF(FPX)等被動基金都有機會被「動員」成為被動買盤。
中段分析:IPO 搶權、儲備投資與「間接持股」策略
對一般投資人而言,買進 Anthropic 有兩條路:一是經由券商取得發行價配售,二是等股票開盤後在二級市場掛單。美國券商對 IPO 客戶有明確門檻,有的要求資產規模,有的採隨機分配機制,且多半禁止投資人短期「抽籤就跑」,否則未來配售資格可能遭凍結。
若無法在發行價階段卡位,投資人只能在開盤後以市價或限價委託。過去科技新股經驗顯示,高度受矚目案件首日股價常與發行價脫鉤。例如 AI 基礎建設公司 Cerebras Systems(CBRS)IPO 價為 185 美元,首日收盤暴衝到 311.07 美元,但半年後股價便滑落至約 100 美元,讓追價投資人長期深套。這種「首日高潮、其後漫長修正」模式,在大型科技 IPO 中並不罕見。
對風險更保守的投資人,市場上也有「間接持股」選項。部分公開基金,如 Fundrise 的 VCX、Destiny Tech100(DXYZ)、Tema Photonics & Optical ETF(LAZR)、ARK Venture Fund(ARKVX)已經持有 Anthropic 非上市階段部位。未來 ANT 納入大型指數後,QQQ 等被動 ETF 自動買進,也相當於透過指數基金間接持有 Anthropic。
鎖股結構與波動風險:解禁時間表是最大變數之一
Anthropic 的鎖股安排相當複雜,也直接關係到股價波動。依 S-1 資料,約 155 億股在 IPO 後 180 天內不得出售;持股超過全面攤薄股份 0.5% 的大股東與共同創辦人,則可能鎖至 365 天,或至少須待公司 2027 年第三季財報發布,才有機會部分解禁。
值得注意的是,非創辦董事、部分主管與員工被允許在首日交易就出售最多 10% 持股。這種「分批解禁」設計,表面上降低單次拋售壓力,但也意味著市場將在多個時間點面臨額外供給。若基本面或成長故事任何一環出現雜音,解禁期便可能放大股價跌幅。
實際案例已在前述 Cerebras 身上上演:首日熱度帶動誇張漲幅,但隨著鎖股期滿、供給增加,股價一路回吐,提醒投資人,IPO 不是「要不要買」的問題,而是「在什麼價格、配置多少」的風險控管課題。
微軟策略:從「堆功能」轉向「壓成本」的 AI 新戰場
與 Anthropic 站在同一個 AI 風口上的,是 Microsoft(MSFT)重新調整過的 AI 產品線。Ignite 大會上,Microsoft AI 執行長 Mustafa Suleyman 坦言,企業普遍抱怨「token spend 爆表」,而微軟的承諾,是提供「最佳性價比」模型,讓客戶能大規模布署 AI 代理。
Microsoft 此次推出 Microsoft IQ 平台,協助企業把內部知識、專業與工具系統化,讓 AI 代理理解公司流程並持續學習。CEO Satya Nadella 則主打 MAI Code 2(程式開發模型)、資安與決策專用模型,再加上一個叫 Copilot Fusion 的系統,用來在多模型間調度,依任務自動選擇成本與品質最合適的模型,以降低整體運算費用。
更關鍵的是,微軟在會上主動提及前一週橫跨多個區域的服務當機,Nadella 承認「我們還有工作要做」,並重申會持續改進。這反映出在 AI 雲市場,可靠性與成本已經成為與「模型能力」同等重要的競爭維度。對已重倚 Azure 的企業來說,一場 outage 不只是短期損失,也會直接影響是否將關鍵 AI workload 繼續壓在 MSFT 上。
Nvidia 的接班難題:沒有 Jensen 的 AI 霸主能否續航?
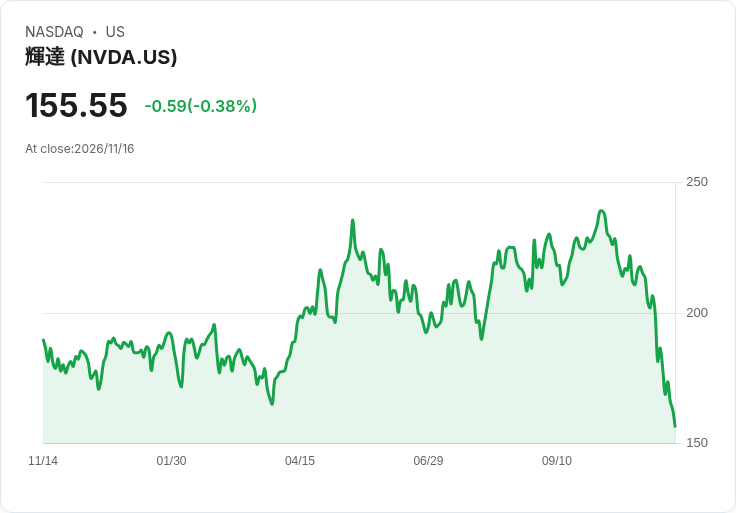
在硬體端,Nvidia(NVDA)正面臨截然不同的壓力。長年以招牌皮衣與高調風格稱霸舞台的創辦人 Jensen Huang 退居後,CFO Colette Kress 成為臨時 CEO,首次獨自主持財報電話會議。外界關心的不只是下一季營收,而是「沒有 Jensen 的 Nvidia」是否仍具備同樣的創新節奏與市場嗅覺。
過去 13 年,Kress 一直是華爾街口中最受尊敬的 CFO 之一,熟悉 Nvidia 財務與資本市場溝通。但這次她面對的是更高難度的考卷:必須讓投資人相信,在 Jensen 不再直接坐鎮的情況下,Nvidia 仍能持續推出下一代 GPU、維持與超級客戶簽訂的長期 AI 基礎建設合約,並在競爭對手如 AMD、Broadcom、以及雲端巨頭自研晶片夾殺下守住毛利。
外界同時關注一個更具體的問題:Kress 將如何調整 Jensen 過去偏愛「撒幣生態系」的作風。從與雲端平台到新創公司的合作,Nvidia 長期以慷慨投資、供貨與技術支持綁定客戶。接班後,市場想知道,公司會否在資本配置上更為謹慎,甚至重新評估部分投資案件的回報。某種程度上,這也是對 NVDA 長期股東的一次「治理考試」。
結語:AI 黃金時代,還是泡沫前夜?
Anthropic 以超兆美元估值登場、Microsoft 祭出「便宜 AI」戰略、Nvidia 則在接班壓力下努力穩住 AI 晶片霸主地位。這三條線索共同勾勒出一個新現實:AI 不再只是技術革命,而是資本市場、企業成本與公司治理多重力量交錯的戰場。
對投資人而言,關鍵並非單一事件,而是三個問題:第一,Anthropic 此類 AI 新創的商業模式是否足以支撐當前估值,尤其在鎖股解禁後,股價能否站穩?第二,企業是否真的能如 Microsoft 所承諾,以較低成本穩定運行 AI 工作負載,讓 AI 從「概念題」變成「生產力題」?第三,Nvidia 等硬體霸主在創辦人退居後,能否維持技術與策略領先,避免因決策錯誤或資本配置失當被新對手反超?
這些問題短期內都不會有定論,但可以確定的是:AI 風口已將整個資本市場推向新的波動區間。Anthropic 的 IPO 只是序曲,真正的考驗,是當熱度退去後,誰還站在場上,持續創造現金流與可被檢驗的長期價值。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。