中國人形機器人掀投資熱潮、監管急踩煞車之際,華爾街名空頭 Michael Burry 以長天期賣權重押「AI泡沫」,加上美企透過可轉債與資本操作搶補 AI 基建資金缺口,全球 AI 資本市場正式進入高風險高波動階段。
全球人工智慧(AI)產業在資本市場的狂飆,正迎來一波前所未見的「泡沫實測」。一邊是中國「人形機器人」與 embodied AI(具身智能)企業在短時間內吸走數十億元資金、股價暴漲暴跌;另一邊則是華爾街知名空頭投資人 Michael Burry 透過長天期賣權(put options)全面押注 AI 泡沫將提前破裂。搭配美股多家科技公司密集啟動可轉債與私募融資,AI 資本結構的風險正在快速堆高。

先看中國市場的異常火熱。根據業界數據平台 Xiniu 統計,今年第二季中國人形機器人與 embodied AI 相關投資金額飆至 470.9 億元人民幣,較第一季翻倍,更較去年同期暴增逾六倍。官方把「embodied AI」列入連續兩年政府工作報告支持方向,全國已出現逾百家人形機器人企業,成為創投與地方政府基金追捧的新寵。然而,監管單位已明確對「人形機器人泡沫」示警,中國證券監管機構(CSRC)近期更透過所謂「窗口指導」提高相關企業 IPO 門檻。
知情人士指出,CSRC要求擬上市的人形機器人或 embodied AI 公司至少需在「可持續營收與商業訂單」、「虧損收斂並具三年預測」、「掌握核心技術如機器人大腦或機械手」三項條件中滿足兩項以上,方有機會取得核准。由於多數公司仍處於研發與示範階段,距離大規模商用還有多年,市場預期真正能通過審查的企業可能「屈指可數」。這一動作顯示官方對過熱估值與投資風險已開始明顯踩煞車。
最具代表性的案例,是被視為行業「明星」的 Unitree。該公司在今年 8 月、恰逢世界機器人大会開幕之際,獲得上海證券交易所快速通關,IPO 募資約 61 億元人民幣,掛牌首日股價狂飆逾 460%,收在 845 元。然而僅一個多月,股價便近乎腰斬至約 459.65 元。香港上市的 Ubtech 今年股價也重挫逾四成,且上半年仍錄得約 2.79 億元人民幣營運虧損。資金瘋狂湧入、股價劇烈震盪,與尚未成熟的商業模式形成強烈對比,成為監管收緊的重要誘因。
從更廣泛的 AI 領域來看,中國 AI 公司的營收規模也顯著落後國際龍頭。智庫 Rhodium Group 最新分析指出,中國 AI 業者收入僅為 Anthropic 與 OpenAI 的約一成,但估值/營收比率卻普遍更高,尤其是 Moonshot、DeepSeek 等新創,其估值溢價明顯超過美國對手。這意味投資人多是押注「未來想像」,而非現實現金流,泡沫疑慮因此升高。
與此同時,美國市場也傳出可能「史上最大 AI 新股之一」的消息。據報導,Anthropic 已遞交秘密 IPO 申請,潛在估值被市場傳言推高至逾 2 兆美元。其 2025 年營收估計接近 46 億美元,較前一年暴增約 12 倍,但同時間公司淨虧損約 420 億美元、營業虧損超過 80 億美元,其中約 340 億美元虧損來自可轉為股權的融資工具估值調整,而非純現金費用。財報顯示,Anthropic 在 2025 年僅計算運算與基礎設施支出就達 73.3 億美元,佔營運成本逾半,並預告未來基礎設施承諾高達 5,180 億美元,且近四分之一營收高度依賴兩個客戶,許多關鍵客戶尚未簽署長約。
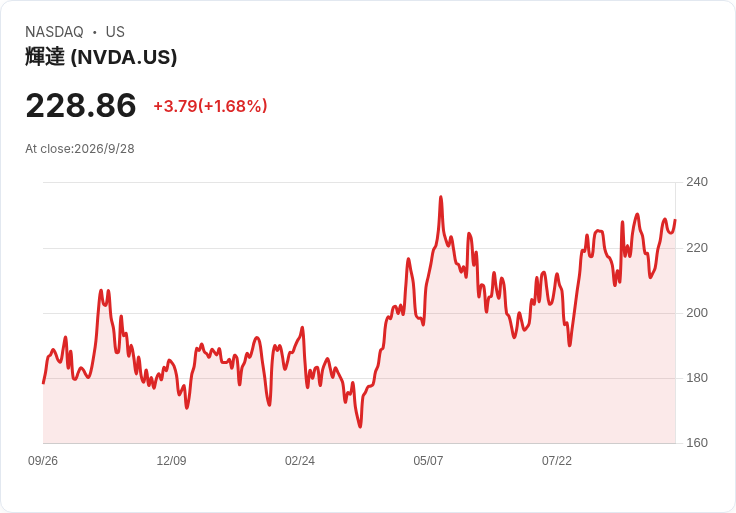
正是在這樣的背景下,《大賣空》(The Big Short)主角原型 Michael Burry 再度成為焦點。他近期強化對 AI 的看空部位,將多檔股票空頭轉為期限延伸至 2027 年的賣權,包括 Micron Technology(MU)、Nebius Group(NBIS)、Caterpillar(CAT)、iShares Semiconductor ETF(SOXX)、CoreWeave(CRWV)、Nvidia(NVDA)、Palantir Technologies(PLTR) 等,並把對 Oracle(ORCL) 的空頭改為 2027 年 12 月到期的 put,另外以長天期賣權新建對 MetLife(MET) 的空頭曝險。
Burry 表示,他部分操作是出於「稅損收割」,但更關鍵是週末進行的一系列研究,使他認為 AI 泡沫「可能比原先預期更快爆裂」,因此「把時間線往前移」,並希望透過賣權取得更高槓桿。他直言,現在要的是有放大的空頭部位,put options 是達成槓桿的最佳工具之一。值得注意的是,Burry先前曾在個人 Substack 上抨擊 Anthropic 等高層呼籲放慢 AI 發展的言論,指稱這類安全呼籲具有「自利性」,認為其背後實際上有維護自身市場優勢的考量。
在另一端,美國科技公司則以更「溫和」的財務工程方式,為 AI 時代的資本支出預作準備。雲端數據平台業者 Snowflake(SNOW) 近日將原本預計發行 35 億美元的 0% 可轉換優先債,擴大至 37.5 億美元,其中 20 億美元為 2029 年到期、17.5 億美元為 2031 年到期,並給予初始承銷商額外購買 3 億與 2.5 億美元債券的選擇權。若額外配售全數啟用,淨募資約可達 42.4 億美元。該債券轉換價設在每股約 500.38 美元(較 9 月 28 日收盤價溢價 52.5%)與 483.98 美元(溢價 47.5%),並附反稀釋調整機制。資金用途包括啟動 capped call 交易、回購約 5.483 億美元的 2027 年可轉債,以及可能的庫藏股、債務再融資、併購與策略投資,實質上是為未來雲端與 AI 基礎建設、與資料平台延伸併購預留火力。
從中國人形機器人到美國雲端與基礎模型公司,可以看到同一條主線:AI 的商業化與資本化速度,遠快於其商業模式成熟與現金流穩定的程度。中國監管機構選擇提前設限,要求企業拿出真實訂單與技術;華爾街則由市場力量出手,由 Burry 等投資人透過槓桿看空來「測壓」估值。兩種力量交織,將決定這波 AI 投資浪潮究竟是拉長成十年科技循環,還是成為再一次的網路泡沫翻版。
展望未來,若 AI 企業能在龐大資本支出後,快速將技術落地在穩定、高毛利的應用場景,當前高估值與高風險或可逐步被實際盈利消化;反之,若人形機器人仍停留在展演與概念階段、基礎模型持續依賴少數大客戶且缺乏長約保障,那麼當全球資金成本與利率環境再度變化時,市場對「成長故事」的耐心恐怕有限。AI 泡沫是否提前破裂,或只是經過一輪估值校正後重新出發,現在已不只是技術問題,而是整個全球資本市場最核心的待解謎題之一。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。