美國進口物價連兩月大漲、通膨壓力升溫,市場押注聯準會再度升息,強美元成為全球資產的「拆屋球」。AI概念股與貴金屬雙雙降溫,資金轉向現金流穩健的大型科技股與防禦型標的,華爾街交易邏輯悄然翻篇。
在華爾街,資金版圖正快速重畫。兩年來市場押注「AI燒錢不成問題、美元長期走弱」的劇本,正被現實一一推翻:通膨回溫、利率再升的陰影,讓美元強勢反彈,過去盛行的「去美元、買風險」交易被迫急轉彎,投資人重新高舉「現金為王」的大旗。

最新數據顯示,美國進口物價連兩個月以1.1%的幅度攀升,遠高於原先預期的0.7%,而且漲勢已明顯超越能源領域。9月進口通膨年增達8.1%,是四年多來最大單月升幅。勞工部指出,10月漲價主因來自燃料成本上漲3.6%,延續9月6.3%的漲勢,但更令人憂心的是,即便扣除燃料與食品,進口物價仍大漲0.9%,顯示通膨壓力已全面蔓延。
在細項結構上,進口資本財價格上升尤為顯著,10月飆升1.5%,其中非電機機械漲價1.7%,被分析與AI基礎建設投資潮高度相關。從大型資料中心伺服器、先進製造設備到網通硬體,各類設備需求推高成本,也反映企業在生成式AI與自動化上的資本支出仍然火熱。汽車及零組件進口價格續漲0.4%,非汽車類消費品也漲0.5%,顯示企業成本壓力最終難免傳導至終端消費者。
通膨走勢比預期更熱,已直接改寫聯準會(Fed)的路徑定價。金融市場普遍認為,12月再升息25個基點幾乎是板上釘釘,甚至預期1月還會再加碼一次。10年期公債殖利率上週單週飆升29個基點,創「解放日(Liberation Day)」債市暴跌以來最大漲幅,而在股市回落時,公債卻鮮見避險買盤,顯示市場對「高利率將維持更久」的共識愈來愈強。
強勢美元則成了全球資產市場的「拆屋球」。美元指數已回到2025年4月初、前總統Donald Trump宣布新一輪關稅以來的高點附近,幾乎收復其後所有跌幅。Bank of America(BAC)策略師Michael Hartnett以「wrecking ball(拆屋球)」形容:在金價跌回4,000美元以下的背景下,強美元代表全球寬鬆流動性正在退潮,推升金屬、加密貨幣與各類風險資產的「水位」正快速下降。
從價量表現來看,所謂的「debasement trade(貨幣貶值交易)」已被徹底打臉。自美元在9月觸底反彈以來,白銀價格重挫近三成,比特幣下跌約17%,黃金則回落約14%,如今較今年1月底歷史高點已跌逾25%。比特幣更回落至關稅宣布前水準,僅剩2025年10月高峰的一半左右,凸顯在利率與美元雙雙走強下,「數位黃金」的避險故事難以為繼。
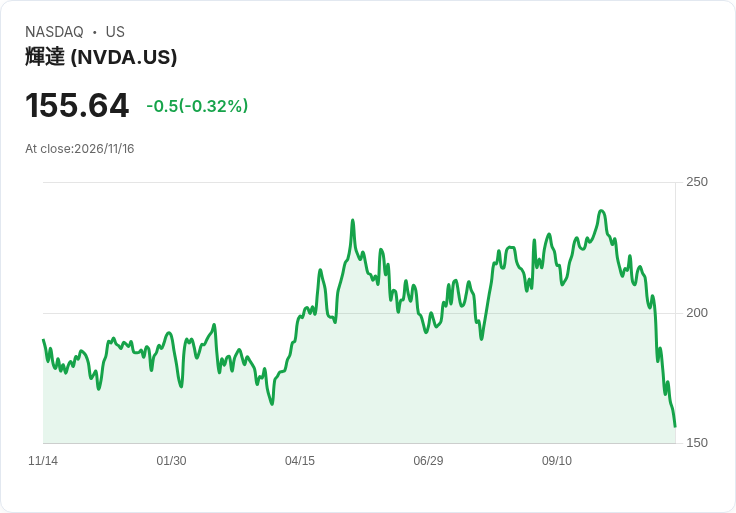
AI概念股同樣難逃修正命運。自10月初見頂以來,以雲端與AI基建為主的成長股回檔明顯,雲端運算公司CoreWeave(CRWV)股價幾乎腰斬,高度依賴 AI 投資熱潮的Oracle(ORCL)、Alphabet(GOOGL)、Meta Platforms(META)等大戶,跌幅也落在15%至18%之間。重倚資料中心與AI GPU需求的Nvidia(NVDA)股價自高點回落約35%,更遭逢前執行長Jensen Huang捲入國安與出口管制爭議後請辭的負面衝擊,國會聽證與貿易管制變數令市場更趨謹慎。
與此同時,現金流穩健的超大型科技股相對抗跌。Apple(AAPL)、Microsoft(MSFT)與Amazon(AMZN)股價今年仍大致持平甚至小漲,反映市場偏好從「燒錢換成長」轉向「穩定現金牛」。對沖基金名將Bill Ackman就直言,更喜歡能持續產生現金的企業,而非那些必須仰賴龐大外部資金才能執行商業計畫的公司。某種程度上,這也是在利率高企、資金成本飆升環境下,對成長股估值重新定價的具體展現。
值得注意的是,在貨幣與利率環境愈發緊縮之際,美股大盤並未崩盤。標普500指數(^GSPC)今年仍上漲約8%,且平均個股表現甚至優於指數,顯示整體市場是「彎而未折」。Goldman Sachs策略師Ben Snider更預估,到2027年底,標普500總回報可望達18%,指數上看8,700點,並預期2027年企業獲利仍有11%的成長,儘管較2026年約30%的爆發性成長有所放緩。
然而,這份樂觀建基於一個前提:利率最終可在不「壓垮經濟」的情況下,逐步從高位回落。現階段,Bank of America經濟團隊已改口預期Fed將在12月、明年1月與3月連續升息,認為「每季升一次還不夠追上通膨」。Fed內部針對市場穩定角色的討論也升溫,Cleveland Fed主席Beth Hammack公開主張,央行應預先建立在公債市場嚴重失靈時的干預原則,包括在回購機制不足時考慮短期買入公債,同時強調必須用明確溝通區隔貨幣政策與市場穩定操作。
綜觀當前情勢,AI投資熱潮並未結束,但「免費資金」時代確實告一段落。強美元、再升息與監管加壓,使得依賴外部資金與地緣政治敏感度高的AI與加密資產首當其衝;相對而言,手握充沛現金、資產負債表健康的大型科技與防禦型企業,反而成為高利率新常態下的避風港。對投資人而言,真正的考題不再是「敢不敢追AI」,而是如何在強美元與高利率交織的環境中,找出能穿越景氣循環的現金流與資產質量,並接受這波行情的主角,已從概念故事,悄悄換成現金實力。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。