美國 AI 資本支出在監管陰霾下急煞,晶片股單日蒸發逾 3 兆美元、市場轉向債券為雲端巨頭買單。民主黨壓倒性勝選引爆數據中心監管疑慮,投資人開始質疑 AI 傳奇是否正走向「懸崖式動能」的危險區段。
美股科技股在 AI 題材加持下狂飆多年,如今卻突然急踩煞車。伴隨華府政治版圖翻轉與債務成本攀升,AI 資本支出從「無上限成長故事」,轉變為市場重新計算風險的關鍵變數。晶片股重挫、債券融資爆量、監管烏雲壓境,一場圍繞 AI 數據中心的資本風暴正在成形。

最新一輪拋售從華府傳來訊號。民主黨在國會選舉中勝出,選戰期間兩黨候選人幾乎一致把矛頭指向能耗驚人、用地集中的 AI 數據中心,讓投資人擔心美國境內的資料中心建設腳步恐遭新規範放緩。結果是 AI 交易主線「衝過懸崖」:標普 500 指數(^GSPC)單日跌逾 4%,市值蒸發約 3 兆美元,道瓊工業指數(^DJI)重挫 1,280 點,科技股集中的那斯達克(^IXIC)更跌近 4.8%。由於晶片股在指數中的權重極高,AI 半導體族群的暴跌直接把整體大盤拖下水。
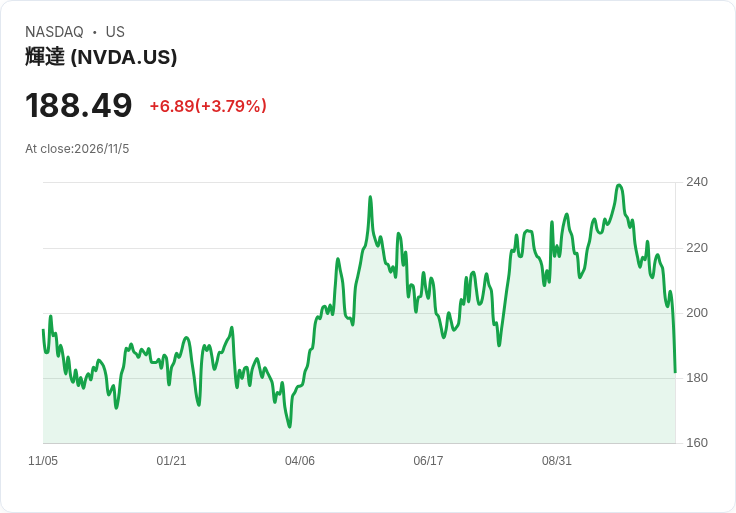
半導體板塊成為災情核心。PHLX 半導體指數(^SOX)單日跌幅達 12%,創下 2020 年 3 月以來最慘記錄;AI 核心股 Nvidia(NVDA)重挫 9%,為 2025 年初「DeepSeek」風波以來最糟的一天。Micron(MU)、Sandisk(SNDK)等晶片大廠同樣遭到恐慌性拋售。這種跌勢並非景氣全面崩壞,而是集中在「AI 受益股」身上:按照 Yahoo Finance 的估算,晶片公司已占標普約 14%,一旦該族群集體遭殃,就會產生指數看似雪崩、但多數傳統產業股仍相對穩健的「錯覺」。
然而,這並不只是股價情緒問題,更牽涉 AI 建設背後龐大的資本結構。根據 LSEG 數據,美國投資級公司債發行今年已攀升至 1.88 兆美元,刷新 2020 年疫情期間的歷史高點。不同的是,這次不是為了因應營運危機,而是一場 AI 軍備競賽。發債總筆數反而減少約 4%,來到 1,084 件,代表單筆平均規模從約 14 億美元膨脹到 17 億美元,是大型科技公司大量動用債市的直接反映。
所謂「hyperscalers」雲端巨頭成為資本市場主角。Amazon.com(AMZN)與 Alphabet(GOOGL)是今年發債金額最高的公司,加上 Meta Platforms(META)、Microsoft(MSFT)、Oracle(ORCL)等其他雲端巨頭,共同透過債券募集約 3,707 億美元,占美國投資級公司債發行總額約五分之一。Apple(AAPL)本週也加入行列,透過七部位美元債籌得約 75 億美元。Crossmark Global Investments 的 Victoria Fernandez 指出,相關 AI 發債案多數超額認購,顯示市場目前仍願意為 AI 願景買單。
但在資金熱度背後,風險指標已悄悄亮起紅燈。隨著利率環境可能維持在相對高檔,投資人開始質疑,巨量 AI 資本支出何時才能轉化為穩定現金流,是否足以支撐不斷累積的利息負擔。Oracle(ORCL)五年期違約保險成本上月飆至 325.45 個基點創新高,Amazon(AMZN)、Alphabet(GOOGL)、Nvidia(NVDA)及 Meta(META)等大手筆 AI 投資者的信用違約交換(CDS)價位也紛紛走高,雖未達 Oracle 水準,但已反映市場對 AI 投資回收期拉長的焦慮。
在股債兩端的劇烈波動中,產業內部看法並非一致。有一派認為政治與監管噪音被市場過度解讀。Affirm(AFRM)共同創辦人兼執行長 Max Levchin 就直言,現在市場押注「AI 資本支出將踩煞車」的看法是錯誤的。他強調,產業終將找到合適地點來建設更多數據中心,關鍵是在規劃時讓地方社區不只是「不受影響」,而是能成為受益者。他反對因為短期噪音就「打回黑暗時代」,放棄透過 AI 解決癌症等重大問題。
同樣站在樂觀陣營的分析師也認為,本週科技股大屠殺帶有過度恐慌色彩。Yorkville Ives 合夥人 Dan Ives 在分析中指出,市場幾乎把這次民主黨期中選舉勝利,等同於「終結美國 AI 數據中心建設」,這種解讀與現實脫節。他認為,即便監管環境趨嚴,AI 基礎建設仍會持續,只是速度與路徑可能調整,長期趨勢不會被逆轉。確實,在最新就業數據顯示 10 月新增 16.5 萬個工作、遠高於預期後,晶片股隔日即領漲反彈,顯示資金並未完全撤離 AI 主題。
然而,對風險派而言,這次震盪更像是一聲警鐘。Janus Henderson Investors 全球宏觀與客製投資主管 Rich Bernstein 把 AI 多頭比喻成卡通角色 Wile E. Coyote:「你一路全速狂奔,突然發現腳下已經沒有路,然後掉進峽谷底。」他認為,過度依賴動能的投資人在 AI 相關資產上累積了過高期待,一旦現實的營收與獲利跟不上故事,修正幅度可能比想像更劇烈。
債市方面,Goldman Sachs 最新報告也提出警告。該行指出,AI 變現時程延後、設備採購承諾持續膨脹,是未來幾年科技公司持續發債的兩大風險。Goldman Sachs 預估,到 2027 年 hyperscalers 的資本支出仍有約 35% 需要仰賴債券融資,與今年水平相當。若監管進一步拉長數據中心與 AI 服務上線時間,現金流與利息之間的拉鋸,勢必成為投資人重新評估科技公司估值的關鍵。
回到股市結構,這波震盪也暴露了指數投資的脆弱面。過去幾年,AI 相關公司是標普 500 報酬的主要推手,多數被動基金與退休金部位也因此高度集中在少數超大市值科技股。當 AI 題材一路上行時,這種集中度帶來亮眼績效;但如今 AI 板塊一旦拉回,指數型產品承受的壓力自然遠高於分散持股的主動型投資人。
總體來看,美國 AI 資本故事並未終結,但劇本已從「單向上漲」改寫成更複雜的權衡:一方面,科技巨頭持續以空前規模動用債市資金,押注雲端、數據中心與 AI 算力;另一方面,政治風向、監管框架與利率環境則對這場豪賭逐步施加約束。接下來幾年,關鍵問題不再是「AI 是否重要」,而是「誰能在成本升高、監管加壓的現實下,把 AI 夢想轉為可持續現金流」。對投資人而言,這意味著,未來看待 AI 概念股與科技債,不只要追逐題材,更必須緊盯資本結構與監管變化,才能避免成為懸崖邊上那隻跑太快的土狼。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。