



Nvidia(NVDA)因CEO Jensen Huang爆出婚外情後請辭,股價與整體晶片股同步回落,美股AI 主線遭遇信心危機。聯準會面對批發物價創四年高、CPI仍高檔,市場幾乎篤定12月升息,科技股估值全面重估,華爾街卻仍押注標普500一年內有逾一成上漲空間。
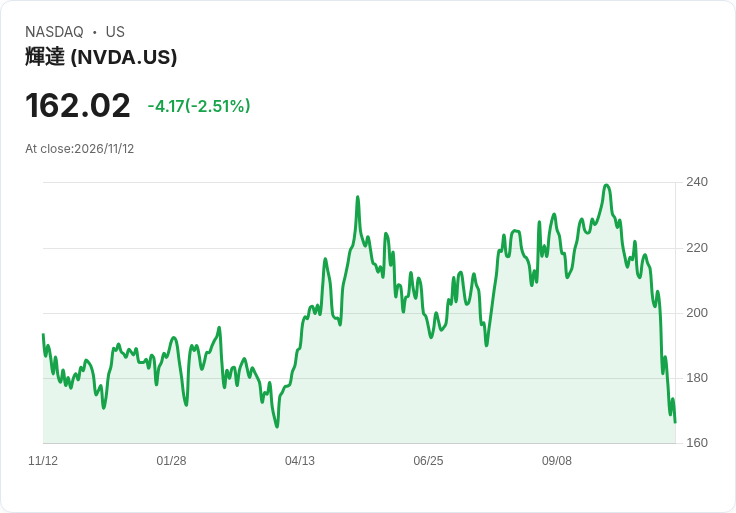
在華爾街對「AI 永遠漲」的迷信尚未完全消退之際,晶片龍頭 Nvidia(NVDA)卻突然遭逢高層震盪與股價重挫雙重打擊,迫使市場重新檢視整個 AI 疊代投資邏輯。Nvidia CEO Jensen Huang(黃仁勳)在多起婚外情報導後請辭,消息一出,這家市值一度衝破 4 兆美元的 AI 重量級企業,本週股價跌逾 2%,市值再度滑落至 4 兆門檻以下,成為科技股近期拋售潮的象徵性事件。投資人原本押注 AI 晶片是未來十年的核心成長動能,如今則不得不面對公司治理風險與估值重新定價的現實。

從估值來看,Nvidia 的 12 個月預估本益比已降至約 11.7 至 13 倍區間,為 2012 年 2 月以來最低水準,與過去動輒 20 倍以上的高昂定價形成鮮明對比,但公司營收年增仍高達 60%。Main Street Research 投資長 James Demmert 表示,股價在每股 165 美元附近具有支撐,市場情緒已極度悲觀,暗示部分資金開始將 Nvidia 視為「成長仍在、價格已修正」的相對便宜標的。不過,黃仁勳的離任對公司領導與長期研發路線是否產生結構性影響,目前仍是未解的關鍵疑問。
Nvidia 的下跌並非孤立事件,而是整個晶片鏈條同步遭遇修正。同屬 AI 及伺服器供應鏈的 AMD(AMD)、Broadcom(AVGO)、Intel(INTC)股價約跌 2%,先前漲勢部分遭到回吐;為其代工的台積電(TSMC)跌幅雖不到 1%,仍顯示外資對半導體板塊整體風險的重新評估。設備龍頭 ASML(ASML)股價大致持平,但記憶體與儲存相關的 Sandisk(SNDK)、Micron Technology(MU)以及 SK Hynix(SKHY)也再度走低,反映出市場對資料中心與 AI 伺服器資本支出放緩的擔憂正在擴散至更廣泛的供應鏈。
股價震盪背後,更大的壓力其實來自貨幣政策的急速轉鷹。美國 10 月批發物價指數(Producer Price Index,PPI)年增 6.5%,創四年新高,遠高於疫後多數月份,顯示製造業與供應鏈物價具有黏著性。核心 PPI(排除食物、能源與貿易服務)年增 4.9%,僅較前月微降,意謂通膨壓力並非僅集中在能源或短期因素。Fed 理事 Michelle Bowman 在華府演說時直言,通膨壓力「持續時間比預期長,且近日呈現擴散跡象」,暗示後續仍可能需要以升息來壓抑物價。同時間公布的 CPI 顯示 10 月消費者物價月增 0.4%、核心 CPI 月增 0.3%,雖較前月略降,但仍高於聯準會 2% 年通膨目標所對應的舒適範圍。
在批發與消費物價雙雙偏熱之下,華爾街幾乎已將 12 月升息列為基本情境。根據芝商所(CME Group)FedWatch 工具,市場預估聯準會 12 月升息 25 個基點機率高達約 9 成。LPL Financial 首席經濟學家 Jeffrey Roach 認為,聯準會在 12 月 9 日會議維持鷹派立場機率甚高,雖然部分決策官員可能主張更激進的 50 個基點升息,但在景氣結構脆弱、過度緊縮可能帶來不必要風險的考量下,25 個基點仍較為合理。Capital Economics 資深經濟學家 Thomas Ryan 則推估,PPI 部分項目將傳導至聯準會偏好的核心 PCE 指數,10 月核心 PCE 月增約 0.29 個百分點、年增恐自 3.1%升至 3.2%,因此他預期 12 月與 1 月「連兩升」的機率升高。
面對市場高度聚焦物價與利率,財政部長 Scott Bessent 則提出不同視角,提醒聯準會勿被短期能源供給衝擊誤導。他指出,目前通膨部分來自與伊朗戰事相關的能源供給衝擊,屬於噪音性質,而美國實質經濟基本面仍然強健。Bessent 認為,聯準會應該「看前方,不是只看後照鏡」,不宜因一時能源衝擊而大幅逆轉去年三度降息所形成的政策軌跡。他呼籲決策者保持開放心態,不要在供給面傳導正逐步緩解時過度升息,避免對實體經濟造成不必要傷害。
儘管利率風險升溫,Goldman Sachs 對美股整體表現仍維持樂觀基調。該行最新報告預估,標普 500 指數未來 12 個月可望攻至 8,700 點,較近期 7,592.40 點收盤仍有逾 14% 上行空間。Goldman 指出,在民主黨於期中選舉勝出後,市場對資料中心建設趨緩的擔憂引發科技股急跌,使得整體估值從先前逾 23 倍預估本益比高檔,回落至約 18.5 倍,區間內相對更具吸引力。雖然預估 2027 年全球企業獲利成長率至少腰斬,美股從 36% 降至約 11%,AI 基礎建設與 hyperscaler 資本支出放緩會壓抑相關企業獲利,但在經濟與獲利仍正成長、債券殖利率及通膨逐步走低的環境下,股市仍有機會延續漲勢,只是波動度將高於近年。
在區域配置方面,Goldman 對美國及日本股市維持「加碼」(overweight)評等,對亞洲及新興市場持「中立」,並對歐洲給予「減碼」(underweight)。此一布局反映其對 AI 與高階製造仍主要集中在美日的長線看法,儘管短期因 Nvidia 父母公司治理風險與估值調整,引發一輪技術回檔。從長期角度來看,Nvidia 仍以 60% 年營收成長率領先同業,其本益比回落反而為長線資金提供重新進場契機;但若聯準會升息幅度超過預期,或核心通膨遲遲無法回到目標區間,AI 資本支出與股市整體風險偏好都可能再度遭受壓抑。
綜合而論,科技股尤其是 AI 核心股,正在同時面對公司治理、利率環境與產業成長趨勢三重考驗。若通膨依舊固執、高利率延長時間拉長、且資料中心與雲端資本支出成長放緩,現階段的「估值便宜」可能只是反映結構性成長趨勢降溫;反之,若聯準會如部分官員與 Bessent 所期待,在供給衝擊緩解之際適度調整升息步伐,讓核心通膨緩步回落而不致掐死景氣,Goldman 所描繪的「高波動但仍有正報酬」股市路徑仍有機會實現。對投資人而言,未來幾個月關鍵不只在於 Nvidia 是否能順利完成領導層交接、更在於聯準會在通膨壓力與成長風險之間,能否找到真正平衡點,決定這波 AI 與科技股修正究竟只是短線洗牌,或是一場長週期的估值重構。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





