Google (GOOG) 推出新一代專用 TPU 晶片,鎖定安全運算與長上下文 AI 應用,正面挑戰 Nvidia (NVDA) 在數千億美元 AI 晶片市場的霸主地位;同時,AMD (AMD) 獲券商喊多、Neocloud 廠商陷入高槓桿融資風暴,在監管與政治壓力升高下,全球 AI 基礎設施投資進入關鍵轉折。
人工智慧熱潮方興未艾,但掌控算力命脈的半導體與雲端業者,已經進入新一輪「攻城戰」。在 Nvidia (NVDA) 深陷 CEO 情勢不確定與監管壓力之際,Alphabet 旗下 Google (GOOG) 宣布擴大自家 TPU(Tensor Processing Unit)產品線,企圖在價值數千億美元的 AI 晶片市場搶下更多份額,同時也改寫雲端運算版圖。

Google 此次推出的是兩款新變種 TPU:8tx 與 8i Max。雖然不是完全重新設計的晶片,但透過架構重組,分別鎖定兩大痛點:機密運算安全與長上下文 AI 推論。Google 晶片部門負責人 Amin Vahdat 表示,未來算力發展將走向「高度專用化」,不同晶片針對特定場景優化,能帶來顯著效能與成本優勢。這也意味著,市場將從過去「一顆 GPU 打天下」的思維,轉向多元架構並存。
8tx 主打「機密運算」,瞄準政府與高度監管產業客戶。該系統與 Advanced Micro Devices (AMD) 的 CPU 協作,讓資料在晶片層級就能加密處理,避免傳統必須在記憶體中解密的安全風險。對金融機構、醫療單位乃至公共部門而言,這種設計更符合日益嚴格的資安與隱私規範,也成為 Google Cloud 對抗其他雲端巨頭的一大賣點。
另一款 8i Max 則鎖定「長上下文視窗」應用,將兩顆 TPU 封裝在單一模組內,提升運算與記憶體容量,方便處理一次需讀取大量資料的工作,例如藥物研發、數學計算與進階程式編寫。隨著大型語言模型越來越依賴長序列輸入,這類長上下文推論能力將直接決定模型效能與實用性。Google 也看準這個方向,將 8i Max 視為新一代 AI 代理(AI agents)與複雜工作流程的關鍵基礎。
相較於 Nvidia 的 GPU,TPU 最大賣點之一在於「價格效能比」。根據 Bloomberg Intelligence 分析,TPU 在吞吐量相近情況下,價格約可較 Nvidia 晶片低 30%,且在部分工作負載上具備更佳電源效率。現階段,Apple (AAPL)、Meta Platforms (META) 與 Oracle (ORCL) 已成為 TPU 代表性客戶之一,金融機構如 Jump Trading 也部署了上千顆 TPU,用於 AI 交易研究。對大型算力買家來說,同時採用 Nvidia 與 Google 晶片,已成分散風險與壓低成本的策略之一。
更關鍵的是,Google 不再把 TPU 限縮在自家雲端。除了在 Google Cloud 提供服務外,公司也開始「賣晶片」,估計到 2028 年,TPU 相關銷售(含軟硬體)可望達到 1350 億美元,遠高於今年約 120 億美元的規模。Oracle 近期宣布,將自明年起讓 Oracle Cloud 客戶首次可使用 TPU,原本只提供 Nvidia 與 AMD 晶片的選項正式擴充,顯示雲端客戶希望在 AI 基礎建設上擁有更多選擇。
不過,Google 自身也面臨供給瓶頸。公司在財報中坦言,所有可用 TPU 基本已被客戶預訂,顯示需求強勁,但同時暴露出記憶體、產能等關鍵元件不足的問題。為此,Google 正試圖分散供應鏈,除了長期合作夥伴 Broadcom (AVGO) 外,近期也與 Marvell Technology (MRVL) 達成協議,外界並傳出 MediaTek (2454.TW) 也參與 TPU 相關工作,反映大型雲端業者一面擴張算力,一面緊盯供應風險。
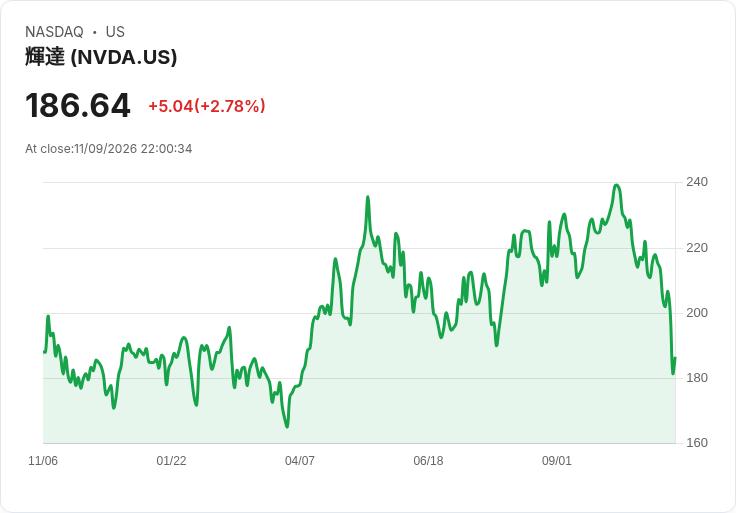
在另一邊,Nvidia 雖仍是 AI 晶片霸主,但近期卻因 CEO Jensen Huang 爆出與疑似中國間諜有不當關係,遭公司董事會啟動調查,股價盤前重挫逾 5%。華爾街分析師直言,Huang 幾乎等同於 Nvidia 本身,若面臨領導層變動,將放大所謂「關鍵人物風險」。同時,美國政界對 AI 出口與資料中心投資的監管聲浪升高,也可能讓 Nvidia 在中國出口與國內基礎建設專案面臨更多審查。
市場動盪之際,AMD 則被視為潛在受惠者。Oppenheimer 將 AMD 評級上調至「優於大盤」,並預期該公司在 AI 計算領域將成為「穩健供應商」,藉由多世代 GPU(Instinct 系列)與開放軟體堆疊,搶攻資料中心市場。Oppenheimer 預估,AMD 到 2027 年資料中心相關營收成長可達 135%,加上未來 MI500 系列 GPU 推出,為公司打下更高毛利的產品組合。雖然 AMD 股價近一個月遭 AI 題材降溫拖累下跌逾兩成,但在利多評價與新產品預期加持下,已在盤前出現回升。
為 AI 提供算力的「Neocloud」業者同樣成為焦點。CoreWeave、Nebius 與 IREN 等公司最近股價腰斬,原因不只是 AI 題材退燒,更來自高槓桿財務結構與政治環境逆風。CoreWeave 擁有 55 億美元現金,卻背負高達 350 億美元債務,部分貸款利率高達 15%。隨著債券殖利率飆升、信用違約交換(CDS)利差暴漲,市場開始懷疑這些依賴負債購入大量 Nvidia GPU 的新雲端玩家,是否能在利率高企與融資趨嚴的情況下持續擴張。
政治變局更讓局勢複雜。美國多州選民在公投中拒絕新建或擴建資料中心案,民主黨在多州選舉獲勝後,也針對 AI 基礎建設提出更多環評與社會成本疑慮。Partners Group 策略長 Anastasia Amoroso 指出,市場開始質疑「資料中心交易是否可持續」,特別是與傳統雲端巨頭 Amazon (AMZN) 與 Microsoft (MSFT) 相比,Neocloud 普遍尚未獲利,且客戶高度集中,一旦單一大客戶收縮支出,就足以撼動財務穩定。
儘管如此,部分投資機構仍對長期需求抱持樂觀。例如分析師 Paul Meeks 預估,CoreWeave 2028 年營收可望從 2025 年的 50 億美元跳升至 420 億美元,且 EBITDA 利潤率接近 70%。但他也警告,若資本市場對其償債能力失去信心,即使營運實際穩健,也可能陷入「自我實現的厄運循環」,類似一家健康銀行也會在恐慌情緒下遭擠兌。
綜觀整體局勢,AI 晶片與雲端市場正同時面臨三重壓力:技術競爭加劇、資本成本升高、政治監管收緊。Google 透過專用化 TPU 切入安全與長上下文利基市場,Nvidia 則在技術與供應鏈上仍具壓倒性優勢,但必須應對監管與公司治理風險;AMD 則趁勢尋求彎道超車。對投資人與企業客戶而言,未來數年 AI 基礎設施布局,恐怕不再只是「誰效能最強」,而是如何在成本、風險、合規與供應安全之間找到平衡。當資金不再無限供應,誰能在技術與財務雙重壓力下站穩腳步,將決定下一輪 AI 浪潮的真正贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。