大型科技股 AI 資本支出正遭投資人重新審判。Amazon、Alphabet在雲端與廣告業務交出「成長但不及預期」成績單,自由現金流轉負,估值壓力飆升;反觀Microsoft在保持高成長同時維持財務紀律,成為華爾街眼中新一代「AI 模範生」。
在全球科技產業全力衝刺人工智慧(AI)基礎建設之際,華爾街對「燒錢換未來」的耐心正在快速消耗。最新一季財報顯示,包括Amazon(AMZN)與Alphabet(GOOGL)在內的巨頭,雖然雲端與AI服務持續高速擴張,卻因零售與廣告業務不如預期、加上資本支出狂飆導致自由現金流轉負,被市場毫不手軟修理;相較之下,Microsoft(MSFT)在維持高成長的同時嚴守財務紀律,成為資金集中追捧的對象,凸顯「紀律型AI」正取代「不計成本衝AI」的舊敘事。

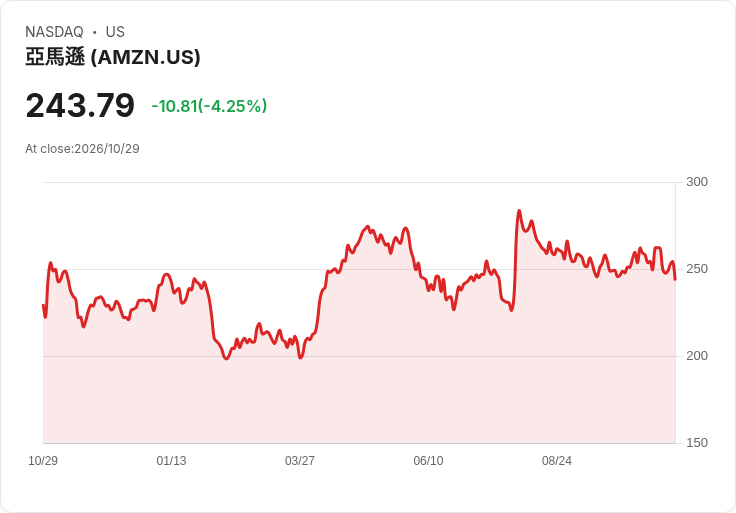
先看本季最大焦點之一 Amazon。該公司最新季度營收成長12%,達2,019億美元,卻仍略低於分析師預估的2,023億美元;每股盈餘(GAAP)年減3%至1.89美元,同樣不及市場期待的1.96美元。即便整體營業利益達280億美元、優於預期約18億美元,股價仍在盤後重挫約6.5%,加上盤中跌幅,幾乎吐回上一季財報公布時的全部15%漲幅。更令投資人不安的是,過去12個月自由現金流已跌至負4,240億美元,反映其龐大AI與資料中心投資尚未轉化為可見現金回報。
然而,Amazon在雲端事業Amazon Web Services(AWS)上的亮眼表現,卻呈現與股價反差的另一面。AWS營收較去年同期成長39.3%,來到459.8億美元,為近五年最快增速,且連續第六季加速成長;營業利益達177.7億美元,高於市場共識的169.7億美元,營業利益率更由去年同期的33.64%跳升至38.65%。其中,主打生成式AI的Bedrock服務被公司形容為AWS史上成長最快的數十億美元級產品,顯示企業客戶對能快速導入生成式AI應用的雲端平台仍高度買單。
Amazon執行長Andy Jassy在法說會上再度推銷自家Graviton與Trainium等自研晶片,並預告將在2027年末開始對AWS外部客戶直接銷售相關晶片,試圖在AI硬體供應鏈中取得更高議價與毛利地位。AWS未執行合約金額(backlog)也飆升至5,780億美元,年增達三位數、季增16%,讓Jassy有信心預測AWS在2027與2028年營收都可望維持逾40%的高成長,遠高於目前市場估算的約35%上下,甚至喊出「五到十年內AWS能成為一兆美元營收事業」的長期目標。
不過,當AWS展望一片樂觀,Amazon核心零售與廣告卻明顯拖累整體評價。第三方賣家服務、訂閱與其他業務(包含醫療、授權與聯名信用卡等)皆優於預期,但線上商店、實體商店與廣告收入卻出現未達共識的情況。尤其廣告原本被視為高毛利金雞母,如今成長放緩,緊接在Alphabet廣告不如預期之後再度「失守」,更放大市場對整體數位廣告景氣的疑慮。
Amazon將廣告成長走弱歸因於「時間錯置」:包括多數國家的Prime Day移至第二季、NBA賽事在Prime Video上的檔期變化,以及去年第三季調整搜尋引擎行銷策略、導致當時流量被拉高比較基期。但公司強調,第四季廣告營收有望恢復「高十位數百分比」成長。至於外界擔心Meta Platforms推出Muse等個人AI代理人,將可能透過「替使用者下單」繞過Amazon贊助商品版位的廣告模式,Jassy則表示目前以AI代理購物的消費者仍極少,體驗也遠不及直接進入大型零售平台一鍵下單,因此短期對廣告業務衝擊有限,可視為對「AI代理顛覆電商廣告」的市場恐慌降溫。
在區域表現方面,Amazon北美營收年增6%至1,128億美元,略低於預期約3.7億美元,但營業利益率仍擴大3.22個百分點至7.73%;國際部門營收年增5%,同樣低於共識約4.5億美元,營業利益率也溫和提升0.73個百分點。真正讓投資人皺眉的是資本支出:第三季資本支出約770億美元,較第二季的530億美元、第一季的440億美元急劇增加,公司仍維持全年2200億美元的支出預期,並暗示明年會「明顯更高」,只強調已看見具吸引力的財務報酬線索,卻尚未以實際現金流佐證。
同樣面臨「AI燒錢審判」的還有Alphabet。根據CNBC《Mad Money》主持人Jim Cramer的解讀,市場對Alphabet最新財報的反應,說明投資人對無節制的AI投資已轉為高度警戒。最新一季中,Alphabet在Search與YouTube廣告收入皆不及預期,即便Google Cloud營收較去年翻倍,仍無法抵銷核心廣告業務成績失色。公司預估今年資本支出將達1,950億至2,050億美元,自由現金流則連續兩季轉負,讓市場開始質疑其AI與資料中心投資在缺乏明確回報路徑下是否過度膨脹。
Cramer直言,Alphabet目前背負「太多包袱」,包括龐大AI資本支出、現金創造能力惡化,以及尚有276億美元授權庫存股出售空間可能上壓股價,因此即便當天股價創下史上最大單日跌幅,他仍選擇觀望,等待分析師調降預估與市場重新定價後,才考慮是否增加持股。相對之下,他認為Microsoft是「現在就可以買」的標的,理由在於該公司成功在AI與雲端高成長與財務紀律間取得平衡。
Microsoft最新財報中,Azure雲端營收年增48%,明顯優於市場預期,而包括資本支出與融資租賃在內的支出總額為452億美元,低於華爾街先前預測。Cramer稱讚,Microsoft在保持自由現金流為正的前提下,仍展現強勁雲端成長,並點名企業版AI助理產品Copilot「起初成長較慢,如今已成為尖叫式成功」,顯示其AI產品線逐漸從技術展示轉為實際營收貢獻。
在Cramer眼中,Microsoft之所以能成為「AI模範生」,拜執行長Satya Nadella與財務長Amy Hood的「紀律管理」所賜。他形容Microsoft「是用『做生意』的方式在經營AI,而不是當成『科學實驗』」,暗指市場已不再願意為沒有明確商業模式與財務回報的AI夢想買單。這樣的風向轉變,也讓先前因「支出保守」而被質疑可能落後競爭對手的Microsoft,如今反而被視為能在AI競賽中「跑得快又跑得久」的優等生。
Cramer進一步提醒,投資人不該因單一公司財報失利而對整個產業做「連坐」判決。他以資安領域為例,指出Fortinet財報不佳導致Palo Alto Networks(PANW)與CrowdStrike(CRWD)股價遭拖累,但後兩者提供的是更完整的資安平台與服務,且Fortinet本身已在失去市占,顯示其問題更偏向公司層面而非整體產業需求走弱;類似情況也出現在企業軟體市場,ServiceNow財報略失色,卻讓Workday與Salesforce(CRM)被錯殺。他認為,這些「罪名連坐」反而創造中長期買進機會,前提是投資人願意「做功課、搞清楚公司真正在做什麼」。
不只傳統科技股,從加密貨幣交易所Coinbase Global(COIN)的最新季報也可嗅到資本市場對新興科技商業模式的更嚴格檢驗。Coinbase第三季調整後淨利達7.19億美元,較去年同期的4.33億美元大增66%,主要受惠於加密貨幣市場回溫,其自有加密資產投資組合評價大幅躍升,而非營運結構出現根本性改變。營收為12億美元,略低於分析師預估的12.33億美元,顯示在價格波動帶動資產價值上揚之外,核心交易與服務收入仍須更明確成長故事。
值得注意的是,Coinbase正積極打造「超越比特幣」的新敘事,將觸角延伸至AI整合工具、實體資產代幣化與預測市場等多元產品。第三季中,預測市場相關收入年化已逾2億美元,交易人數較前季增加60%;公司也推出「Coinbase for Agents」,讓使用者可透過ChatGPT、Muse等AI代理人研究並管理資產,呼應廣義的「AI代理經濟」。但在華爾街重新檢視AI與加密應用的現金回報與風險結構之下,這類新業務仍處於驗證期,投資人也更傾向以實際財報數據而非概念性願景評估其價值。
綜合來看,最新一輪財報揭示的是一個關鍵轉折:AI與雲端不再是「只要講就會漲」的萬靈藥,市場開始追問每一美元資本支出能否帶來可見且可持續的現金流。Amazon與Alphabet的例子說明,當AI投資與資料中心擴張速度遠超營收與自由現金流成長,即便雲端業務亮眼、產品創新不斷,股價仍可能因「紀律不足」遭到重估;反之,Microsoft等在高成長與財務保守間取得平衡的公司則有機會脫穎而出。
對投資人而言,下一階段的AI投資浪潮,恐怕不再是簡單押注「誰砸錢最多」,而是深入理解各家公司如何把AI從昂貴的科研專案轉化為具體商業模式:雲端合約積累是否能穩定轉為現金流?AI產品是否真正提升客戶付費意願?廣告與零售核心業務是否在新技術導入下持續穩健?在這些問題尚未完全得到市場肯定前,AI概念股的波動將只會更加劇烈,也更考驗投資人對企業基本面的耐心與功課。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。