全球AI運算需求推升雲端戰火,Amazon AWS成長重回近三年高點、Microsoft Azure加速、Google Cloud翻倍放量,卻也引發資本支出爆炸與獲利壓力,投資人開始區分「燒錢衝AI」與「紀律成長」的雲端贏家。
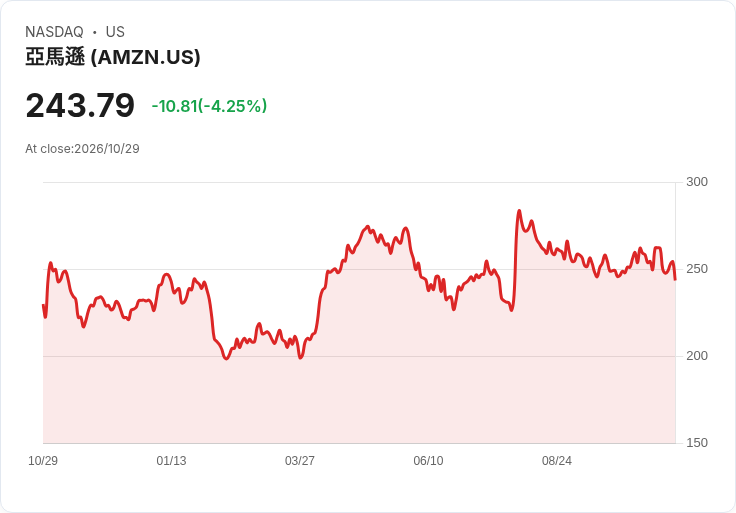
AI基礎建設正把雲端市場推向新一輪軍備競賽。從最新財報來看,Amazon(Amazon.com, Inc., AMZN)、Microsoft(Microsoft Corp., MSFT)及Alphabet(Alphabet Inc., GOOGL)三大雲端巨頭都在拚命擴建資料中心、大買晶片,只是股價表現卻大不同:AWS成長亮眼、Azure兼顧成長與紀律,被市場捧為範本,Google Cloud雖然營收暴衝,卻因現金流轉負、資本支出失控,遭投資人重重修理。

先看目前仍市佔第一的Amazon AWS。第三季AWS營收達459.8億美元,年增39%,不僅優於市場預期,也寫下自2021年第四季以來最快增速。Amazon執行長Andy Jassy在法說會上強調,核心運算與儲存業務成長來到多年高點,推升AWS營收占Amazon整體比重升至近23%,營業利益更達177.7億美元、年增55%,顯示AI帶動的雲端需求,已直接轉化為真金白銀的獲利動能。
在AI競賽中,AWS一方面擴大採用Nvidia(NVDA) GPU,提供各類大模型訓練與推論服務;另一方面也強推自家Trainium晶片,走向「自製AI晶片+異質硬體組合」策略。除了與Meta Platforms(META)、OpenAI等大客戶簽署合作,AWS並收購資料分析新創DuckLabs,補強數據處理與AI應用能力。Jassy甚至放話,憑藉持續創新與雲端+AI雙引擎,AWS在2027、2028年都有機會維持逾40%成長,長期更有望成為「兆美元營收」級別的事業體。
有別於Google選擇將自家TPU硬體對外銷售,Amazon也計畫將Trainium開放到AWS之外的環境使用,預計2027年底前上路。這代表雲端戰爭已從「誰的資料中心最大」,轉向「誰能提供從雲到客戶機房、甚至其他公有雲都可用」的彈性AI硬體平台,市場格局將更複雜。
相較AWS,Microsoft Azure被外界視為「成長與紀律兼具」的代表。最新一季,Azure以年增48%(以固定匯率計)再度擊敗市場預期,帶動整體財報在營收與每股盈餘全面超標,同時公司自由現金流仍高達186億美元,只較前一季小幅下滑。對習慣盯著「AI燒錢速度」的投資人來說,這份成績單顯示,Microsoft能在不大幅上修資本支出的前提下,持續擴大AI與雲端版圖。
市場觀察人士指出,關鍵在於Microsoft財務團隊的紀律控制。CFO Amy Hood與執行長Satya Nadella多次強調,「不會為AI無限制開支」,而是用既有的Office、Windows、企業授權體系,打包Copilot等AI服務,提高單位客戶價值。這種在原本強勢軟體業務上「加價賣AI」的作法,讓Microsoft不必像其他巨頭一樣單靠砸錢建新資料中心來換成長,成為目前AI雲端浪潮中最受青睞的商業模型之一。
反觀Alphabet,雖然Google Cloud最新一季營收「翻倍」成長,Gemini應用被稱為史上成長最快產品,但整體財報卻嚴重踩雷:營收、營業利益與調整後EPS多項指標低於預期,核心Google Search成長動能放緩,更讓市場開始質疑AI是否正在侵蝕這個長期金雞母。最關鍵的是,自由現金流已連續兩季轉負,第三季掉到負91億美元,加上管理層預告2027年起AI相關資本支出還會再升高,投資人對「燒錢換未來」的耐心明顯下降。
分析人士批評,Alphabet一邊擴大賣自家TPU機櫃給外部客戶,另一邊卻還得向第三方租用運算資源,策略顯得凌亂。加上YouTube變現效率遲遲無法完全釋放,讓市場質疑管理層執行力。結果就是,在同一天內,Microsoft股價小幅回落、維持在高檔震盪,Alphabet股價卻單日重挫逾一成,寫下歷史級跌幅,形成「紀律派微軟」與「失控派Google」的鮮明對比。
這場雲端AI軍備競賽的外溢效應,也反映在硬體供應鏈上。以Intel Corporation(INTC)為例,公司在資料中心與AI相關營收雖然年增78%至73億美元,但PC相關部門營收下滑,加上對未來一季開出遠低於市場預估的財測,導致盤後股價暴跌。全球PC需求疲弱、記憶體與封裝基板供應吃緊,讓Intel在既要投資先進製程、又要支撐AI伺服器需求的情況下,財務壓力明顯上升。
從資本市場反應來看,AI雲端投資正進入「分水嶺」:單純靠喊AI題材、無節制擴大CAPEX的公司,開始被市場懲罰;能在維持現金流健康、資本使用效率高的前提下追AI,才有機會被給予更高評價。研究機構Capital Economics甚至預期,若AI概念股出現修正,房地產與民生消費等防禦型族群可能成為資金避風港,S&P 500指數到2027年底不排除有約16%的回落空間。
展望未來三到五年,雲端三強的AI路線差異將愈來愈清楚:Amazon押寶「雲+自研AI晶片」擴張版圖,追求AWS規模極大化;Microsoft則以「軟體訂閱+AI附加價值」為主軸,控制資本支出,強化獲利體質;Alphabet在擁有強大技術資產的同時,若無法說服市場其燒錢節奏與商業回收相符,恐怕還會持續承受估值壓力。對投資人而言,AI雖然仍是長線主題,但選股重點已從「誰最會講AI故事」,轉向「誰能在AI時代賺得到錢、留得住現金」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。