工業氣體龍頭 Linde(LIN)靠 AI 與太空商機創下營收新高、減肥神藥推動 Eli Lilly(LLY)股價衝歷史天價,卻也凸顯高度成長預期壓力;同時,去中心化預測市場 Polymarket 再爆第三方供應商被駭,揭開新金融基礎設施的潛藏資安黑洞。
工業氣體、減肥神藥與加密預測市場,看似風馬牛不相及,卻在最新一輪財報與事故中,集中呈現出同一個關鍵訊號:下一代成長故事確實賺錢,但風險也正同步放大。從供應 AI 與太空產業的工業氣體巨頭 Linde(LIN)、到靠 GLP-1 減肥藥橫掃全球的 Eli Lilly(LLY),再到因第三方供應商被駭而爆出用戶資金遭竊的 Polymarket,新經濟基礎設施的脆弱面一一浮現。

先看工業界的隱形冠軍 Linde。這家工業氣體龍頭第三季交出亮眼成績單:營收成長 9.2% 至 94 億美元,創下公司單季新高,調整後每股盈餘(EPS)達 4.59 美元,年增 9%,全面優於市場預期。更關鍵的是,成長並非只靠提價灌水,實際氣體出貨量增加 2%、價格與產品組合(price/mix)再貢獻 3%,顯示終端需求實質升溫。包括半導體用特殊氣體、能源、化工、金屬與製造業,都是推升動能的主力,尤其與 AI 相關的電子產業銷售更大增 15%。
Linde 的特殊之處,在於它站在多數產業供應鏈的最上游。從醫療、食品飲料,到化工、能源等,只要需要工業氣體與工程技術的地方,幾乎都有 Linde 的影子。這也讓公司在成本通膨環境下,能將燃料等成本「通過定價」轉嫁給客戶,維持絕對利潤金額,即便帳面營業利益率因為成本轉嫁的會計處理而略顯收斂。第三季公司營運利益仍同步成長,若排除成本轉嫁因素,營業利益率實質上與去年大致持平。
值得注意的是,Linde 也踩準兩大長線趨勢:AI 與太空商業化。AI 基礎設施建置推升半導體產能需求,帶動特殊氣體銷售;另一方面,Linde 早在 NASA 阿波羅計畫時期就投入太空領域,如今則為 SpaceX、Blue Origin 等火箭公司供應推進劑與相關氣體。公司指出,美國墨西哥灣沿岸能源與化工活動、金屬產量提高與太空推進需求,都是美洲區氣體出貨量強勁的主因。這些長期合約與廠房多緊鄰客戶設置的「貼身供應」模式,讓 Linde 累積逾 108 億美元高品質訂單備案,為未來數年成長奠定底氣。
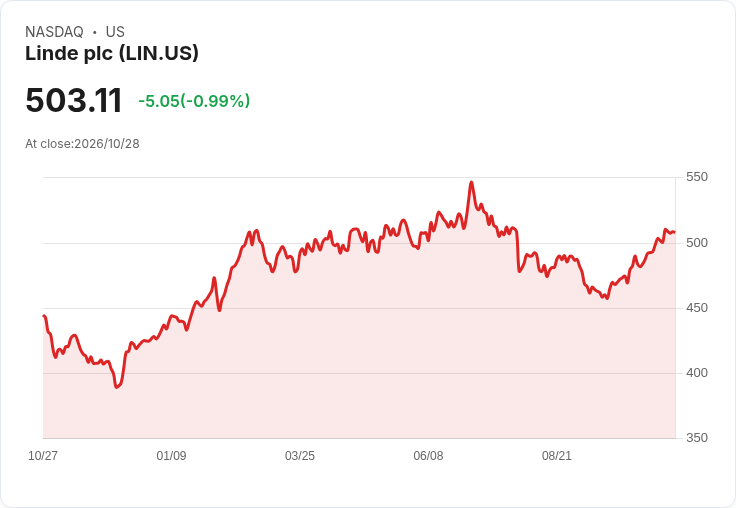
不過,這樣的成長故事並非沒有陰影。Linde 股價雖然近月自低檔反彈,但財報公布當天仍下跌逾 1%,主因在於市場對短期指引相當敏感。公司預期第四季調整後 EPS 介於 4.40 至 4.50 美元,雖然仍有 5% 至 7% 成長,卻略低於市場共識的 4.51 美元,加上管理層一向保守、假設景氣不改善,投資人趁利多出盡調節持股。再者,Linde 家用醫療服務事業 Lincare 先前成本壓力拖累獲利,使公司本季認列 4.25 億美元重整費用,並將該業務改由 CFO Matt White 直接接手,同時自美洲區剝離、獨立列入「Other」項目,以利投資人釐清區域本業體質。這些調整雖有助於體質改善,但也提醒市場:高成長公司底下,往往藏著需長期體檢與重整的板塊。
若說 Linde 是靠產業基礎設施吃 AI 與太空紅利,那 Eli Lilly 則是以「減肥神藥」撐起醫療股的新旗艦。第三季,Lilly 營收暴增 39% 至 2,440 億美元,遠勝市場預估的 2,260 億美元;調整後 EPS 7.48 美元,也大幅超出分析師預期的 6.26 美元。儘管因併購相關會計費用,獲利年增率僅 6.6%,但市場樂於接受公司將 GLP-1 鉅額現金流再投入潛在成長標的,股價隨即大漲逾 6%,衝上約 1,370 美元歷史新高,明顯跑贏標普 500 指數。
推升 Lilly 的核心引擎是 tirzepatide,亦即 Mounjaro 與 Zepbound 背後的關鍵成分。第三季 Mounjaro 銷售大增 65% 至 107 億美元,比市場預期多出 7 億美元;其中海外營收年增 93% 至 57 億美元,即便中國因納入政府給付清單而面臨價格壓力,仍靠龐大用量彌補價跌。Zepbound 作為肥胖適應症品牌,銷售達 53.5 億美元、年增 49%,同樣是靠使用人數增加抵銷價格下滑。這也驗證了 Lilly 先前與美國政府達成的「以量補價」策略:在換取關稅減免與 Medicare 肥胖藥給付試辦的條件下,將 GLP-1 病患自付額大幅壓低至每月 50 美元,結果用量暴增,反而推高整體營收。
這股需求熱潮,在公司對 2027 年的前瞻描述中可見端倪。Lilly 管理層預期,未來 GLP-1 市場將持續以大量使用成長,足以抵消價格壓力。CEO David Ricks 在受訪時直言,目前全球只有約 3% 符合資格的肥胖患者接受肥胖治療,美國也僅約 10%,市場滲透率仍極低,擴張空間「非常巨大」。在美國,Medicare Bridge 計畫已讓約 2,000 萬名長者有機會接觸這類藥物,截至目前已有逾 50 萬人透過該計畫領取處方,其中約七成選擇 Lilly 的藥品,而且多數仍是注射劑型。
然而,高速成長背後也潛藏三大風險。第一是預期門檻不斷墊高:Lilly 將 2026 年營收目標從 850 億至 870 億美元調高至 910 億至 920 億美元,雖然令人振奮,但也意味著往後每一季稍有不及,股價就可能劇烈反應。第二是價格與政策風險,如更多國家將 GLP-1 納入公費給付、強制降價,可能侵蝕利潤。第三是競爭與產品組合壓力,現階段口服肥胖藥 Foundayo 第三季營收僅 1.84 億美元,低於 2.29 億美元預期,與 Novo Wegovy 口服版形成對比,儘管公司強調已在中東、墨西哥與英國拓點,且將來擴大適應症有望推升銷售,但短期內仍是投資人關注的弱項。
從 Linde 與 Lilly 的故事,可以看到一條共同軸線:華爾街正在追逐「結構性成長」標的,無論是 AI 與太空基礎設施,還是肥胖與糖尿病治療。但當資金擁擠湧入,任何指引略低於共識、或某項次要業務表現不佳,都可能被放大為賣出藉口。投資人要問的不只是「成長多快」,還包括「預期已經多滿」。
與此同時,新金融基礎設施的風險,則在預測市場平台 Polymarket 的事件中暴露無遺。該公司國際版交易所部分用戶帳戶資金遭盜,起因並非區塊鏈協議本身出事,而是第三方網站效能監控供應商 DebugBear 遭到駭客入侵,導致資安連鎖反應。Polymarket 緊急喊停國際平台交易,並在修補問題後於美東時間下午 3 點恢復交易,強調將全額補償受害用戶,並已向英國執法單位報案;美國境內、受監管的交易平台則未受影響。
更值得警惕的是,這並非孤立事件。今年 6 月,Polymarket 也曾因第三方廠商被「攻破」,導致類似事故,當時同樣承諾退款。如今距離美國期中選舉只剩幾天,隨著選舉相關預測交易量預期大增,平台在高壓測試前夕再度爆出資安問題,讓外界對去中心化金融(DeFi)與預測市場的整體防護能力產生疑問。此案也凸顯一個關鍵:就算核心區塊鏈協議再安全,周邊 Web2 工具與監控服務一旦遭駭,用戶資金與資料仍可能暴露。
若從更宏觀角度來看,Linde、Lilly 與 Polymarket 三者正勾勒出新經濟的三大命題:產業基礎設施如何在 AI 與太空浪潮中穩健擴張、醫療創新如何在爆炸性需求中平衡價格與政策風險,以及新金融基礎設施是否真有能力承載龐大交易與資金安全。對投資人而言,追逐高成長題材已是常態,但接下來更關鍵的,恐怕是辨識哪一些公司已具備足夠風險控管與商業韌性,能在成長故事退潮後仍穩穩站立。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。