Meta(META)新App「Muse」在App Store及Google Play竄升為下載冠軍,標誌「消費者代理式AI」時代加速成形。OpenAI(OPENAI)同步推出降價升級的GPT-6 Sol、Luna,掀起推理算力與Arm架構CPU新戰場,牽動Nvidia(NVDA)、AMD(AMD)、Broadcom(AVGO)、Micron(MU)及核能與綠能電力供應鏈的中長期投資版圖。
在企業生成式AI剛走出「炒作期」之際,面向一般消費者的「代理式AI(agentic AI)」忽然加速衝鋒,成為華爾街最新熱議焦點。Meta Platforms(META)推出的行動AI助理App「Muse」,短短五天就在美國iOS端累積近75萬次下載,更登上Apple(AAPL) App Store與Google(GOOG)(GOOGL) Play免費App排行第一,顯示消費者願意為真正能「代為處理多步驟任務」的AI買單,從根本翻轉市場長期認定「只有企業才會付錢給AI」的思維。

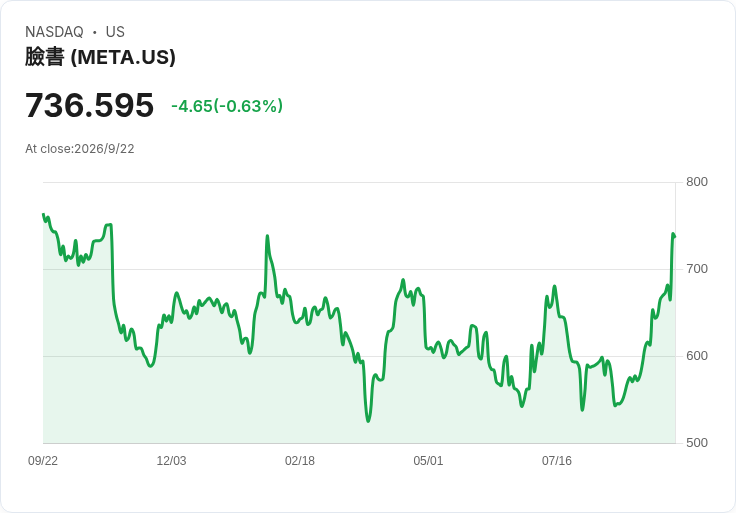
Evercore ISI分析師Mark Mahaney指出,市場過去「過度聚焦」在企業AI生意,認定企業追求生產力提升、相較之下消費者付費意願有限。但Muse的爆紅,呈現首個成功的「消費端代理式AI產品周期」,他甚至提出激進假設:若Muse持續擴散,Meta股價本益比有機會重評至25倍甚至30倍,對應目標價分別為810美元與975美元。Mizuho證券延續同樣樂觀調性,維持對Meta的「優於大盤(Outperform)」評等與750美元目標價,認為Muse下載量躍居榜首、加上Meta Connect 2026預期將帶來更多AI產品與平台串接,是支撐股價續漲的重要催化因子。
然而,更關鍵的其實不是一款App的短線成功,而是它背後暴露出的全新算力需求結構。所謂「代理式AI」,不再只是回答問題或生成內容,而是長時間持續在背景執行多個任務:替使用者比價、整理行程、跨平台溝通,甚至主動推薦與執行下一步。Seeking Alpha分析師Julia Ostian指出,這類「持續型推理工作負載」將成為巨量算力新來源,直接利多Nvidia(NVDA)、AMD(AMD)等GPU供應商、Broadcom(AVGO)等網通晶片廠,以及Micron(MU)等記憶體業者,因為推理階段的需求可能不再只是雲端集中計算,而是大規模、長時間且高度分散。
Tech Stock Pros更進一步提醒,Muse是市場首次真正面對消費者代理式AI的實際應用,一旦成功普及,衝擊最大的反而是CPU產業結構。他指出,目前資料中心與AI伺服器的「CPU對GPU比率」約落在1:4到1:8,但若大量代理式AI在雲端與邊緣設備長時間執行,CPU工作量會大幅拉升,有可能將比率拉近到1:1或1:2。這也是為何Muse創紀錄的下載表現當天,市場同步「獎勵」了多家CPU與Arm架構相關廠商股價表現。
在架構競爭方面,Tech Stock Pros判斷Arm架構CPU憑藉效能與功耗比(perf-per-watt)優勢,將在這波代理式AI浪潮中比x86平台更具競爭力。若消費者端代理式AI成為日常工具,從行動裝置到PC的能耗與散熱限制將更嚴峻,這讓以Arm為核心的設計,特別是行動端與低功耗伺服器,拿到先天優勢。他並預期,隨著Muse等產品帶動新一輪競爭,Apple(AAPL)與其強化版Siri等自家代理式AI方案,也有機會成為消費者市場另一極,形成與Meta互相牽制、同時推動整體代理式AI創新的新局面。
與此同時,OpenAI(OPENAI)在企業與開發者市場也沒有閒著。該公司在推出旗艦模型GPT-6 Astra後短短幾週,就火速釋出成本更低的GPT-6 Sol與GPT-6 Luna,企圖以「降價升級」鞏固其在專業應用與程式開發領域的優勢。官方指出,GPT-6 Sol與Luna採用與Astra類似的訓練方法,將在專業工作、事實準確度、程式碼撰寫、電腦操作與模型對齊等面向的進展,帶到更高速且更便宜的產品線。
在價格上,OpenAI大刀砍價的幅度相當驚人:以GPT-6 Sol為例,100萬個輸入token收費2美元、輸出token則為10美元,相比前一代GPT-5.6 Sol的4美元與20美元,幾乎腰斬。GPT-6 Luna更是出手狠勁,輸入100萬token只要0.10美元、輸出0.50美元,相較GPT-5.6 Luna的0.20美元與1.20美元,同樣降價一半以上。OpenAI同時強調這並非「廉價版」,在DeepSWE v1.1複雜軟體工程基準測試中,GPT‑6 Sol在最大運行設定下拿到68.8%的分數,距離Anthropic(ANTHRO)旗艦模型Claude Fable 5以超高運行設定的69.9%僅差1.1個百分點,但每個任務成本卻低了約80%。GPT‑6 Luna在同測試最大運行下拿到66.6%,與Claude Opus 5與Fable 5在中等運行設定的成績相當,但任務成本分別便宜93%與96%。
價格與效能雙雙下修,意味著未來更多企業與開發者可以把「大量、多模型、多agent並行推理」當作基本配置。GPT‑6 Sol與Luna已在ChatGPT Work與Codex上提供,對Plus、Pro、Business、Enterprise與Edu用戶全面開放;一般Free與Go用戶也能在桌面版App使用GPT‑6 Luna。這讓OpenAI與Meta的策略形成有趣對比:一個從企業與開發者端強化多模型、低成本推理能力,另一個則從消費端用直覺產品搶先跑馬圈地,兩者共同推升「代理式AI」成為新一代主戰場。
算力需求的急速膨脹,也牽動背後能源基礎設施的長線投資布局。過去一年,核能概念股先經歷一波大漲,隨後出現明顯修正,但多位分析師仍認為,核能與相關燃料、零組件供應商,是面對AI時代巨量電力需求的關鍵解方之一。Cameco(CCJ)與BWX Technologies(BWXT)被看好為具備完整營運能力與財務體質的領先者;前者擁有頂尖鈾礦資源與燃料循環設施,並持有核電龍頭Westinghouse 49%股權,後者則在核能零件生產上具備穩健實力。GE Vernova(GEV)與ExxonMobil(XOM)則被視為以多元能源組合分散長期轉型風險的代表——前者同時押注天然氣與未來核能發展,後者則一邊維持油氣獲利,一邊切入新材料與新能技術。
值得注意的是,雖然Standard Nuclear(STDN)與Amazon(AMZN)投資的X-Energy(XE)今年上市後股價均低於IPO價格,歐洲核能新創Newcleo(NWCL)仍選擇透過SPAC併購在美國掛牌,Westinghouse也傳出今年內啟動IPO的可能。對部分投資人而言,核能股短期表現不佳,加上利率走高、綠能板塊遭遇賣壓,形成心理壓力;但在「AI+代理式AI」推動下,長期電力與基載供應的現實需求,仍是支持核能與其他低碳能源的重要底層邏輯。
綜合來看,Muse的成功與OpenAI GPT-6系列的降價升級,象徵生成式AI從「炫技工具」走向「真正代辦事務的長時間代理」,同時把硬體與能源供應鏈推向下一個調整階段。短期內,市場仍需釐清消費者代理式AI的實際付費模式與隱私爭議,也必須面對算力持續膨脹對電網與環境的壓力;但中長期而言,誰能在GPU、CPU與能源三大戰場取得平衡優勢,誰就有機會在這場「代理式AI革命」中成為真正贏家。對投資人而言,這不只是選股題材,更是重新理解「算力、電力與使用者行為」如何交織成未來數位生活骨幹的一堂必修課。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。