摘要 : 美元回升與利率上揚,瓦解以貶值為本的黃金、位元幣與槓桿型AI投資策略。
新聞 : 美國貨幣走強正悄然拆解市場上長期押注「美元貶值+巨量債務推升實物資產與加密貨幣」的所謂deb asement(貶值)交易。美元指數週一收於自2025年4月2日以來的新高,幾乎回補自該日到今年1月低點的大部分跌幅;投資人現在同時面臨AI題材降溫與美元重掌主導地位的雙重壓力。

背景與現況: - 市場氣氛原本由兩大預設驅動:AI持續大規模投資、以及美元一路走弱,促使資金流向黃金、白銀與位元幣等保值或替代資產。如今這兩項假設都在鬆動。 - 美銀(BAC)策略師Michael Hartnett形容,若美元持續此強度,「它將變成一顆破壞球」,掃除原先由寬鬆流動性推升的一切資產泡沫。 - 聯準會路徑亦影響深遠。市場預期升息機率被推高:Polymarket上對12月9日再度升息的機率來到約96%;固定收益市場也反應明確,10年期公債殖利率上週飆升約29個基點,為近年來最大單週漲幅之一。
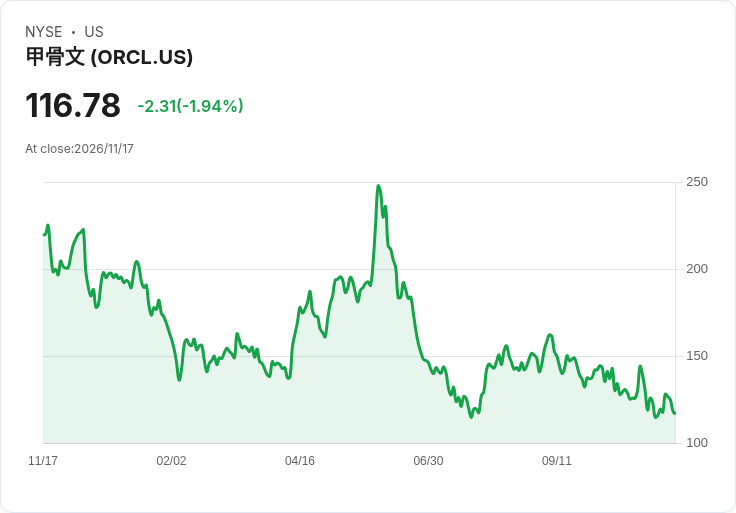
事實、資料與案例: - 在美元由9月低點反彈至週一期間,貴金屬與加密貨幣承壓:白銀接近下跌三成、位元幣跌約17%、黃金約跌14%,黃金價格較1月29日高點則下滑逾25%。位元幣價格也已回落至關稅訊息之前,僅為2025年10月高點約一半水準。 - AI與高槓桿成長股亦受波及:AI概念自10月6日見頂後回落,CoreWeave(CRWV)幾近腰斬;大型借款或資本支出密集的企業如Oracle(ORCL)、Alphabet(GOOGL)與Meta(META)回檔約15%至18%;Nvidia(NVDA)則受管理層變動與估值修正影響,下挫約35%。相對而言,現金流充沛的大型科技公司如Apple(AAPL)、Microsoft(MSFT)與Amazon(AMZN)表現相對抗跌或持平。
深入分析與評論: - 機制上,美元走強等於全球流動性收縮:當美元回升並伴隨利率走高,持有非美元資產或以美元計價的替代資產(如黃金、位元幣)之吸引力下降,資金迴流美元與固定收益,導致這類資產價格下跌。聯準會若因連串偏熱的通膨數據而持續緊縮,會進一步擴大此效應。 - 市場非全然崩潰:S&P 500今年仍上漲約8%,且平均個股表現優於指數,顯示資金仍在尋找更具基本面支撐或現金流強勁的企業。這支援了以「能自行產生現金流」的企業為核心的投資偏好——如投資人與基金經理人最近口中所言,偏好現金機器而非需大量燒錢的成長賭注。
反駁替代觀點: - 有論點認為黃金與位元幣下跌主要是資產自身流動性或結構性問題(例如位元幣有其特定賣壓、黃金因ETF調整)。這些因素固然存在,但跨資產同步下跌、與美元與公債殖利率走勢的高相關性,顯示美元與利率路徑才是主導性因素;若僅歸因於資產特性,難以解釋為何多種不同屬性的資產在相近期間同步走弱。
結論、未來展望與行動建議: - 關鍵風險仍是聯準會是否延續升息與美元是否持續走強:若Fed在未來幾個月持續加碼(市場與部分機構經濟學家已預估12月、1月與3月可能再升息的情況),則「貶值交易」將難以恢復榮景;相對地,任何使美元走勢逆轉的明確跡象(如通膨明顯降溫或經濟放緩導致政策轉向),才可能為黃金與加密資產帶回彈升機會。 - 對投資人與資產配置的建議:在不確定的利率與美元環境下,應傾向持有產生穩定現金流與較低槓桿的公司;減少對高燒錢、高槓桿的AI前瞻押注或將其比重設為小額試驗;同時密切追蹤聯準會會議紀要、核心通膨數據與10年期殖利率走勢,作為調整頭寸的觸發條件。 - 總之,美元的回強並非短暫技術性反彈,而是可能改變資金配置的長期環境——投資者應以更謹慎的風險管理與以現金流為導向的選股策略應對。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。