生成式 AI 帶動雲端與自駕技術全面衝刺,Microsoft 以嚴守現金流與高成長 Azure 突圍,Alphabet 則在 Waymo 燒錢與廣告成長放緩間承受壓力。華爾街開始重新定價 AI 軍備競賽的贏家與風險。
生成式 AI 帶動的全球科技軍備競賽,正在快速改寫資本市場對雲端巨頭與新興自駕車玩家的評價。最新季度財報顯示,部分公司在巨額 AI 投資與財務紀律間找到平衡,股價創新高;另一些則在現金流轉負、核心業務成長放緩的壓力下,被市場無情修正。這場競賽的核心關鍵,正是「誰能用更少的錢,撐起更大的 AI 能力」。

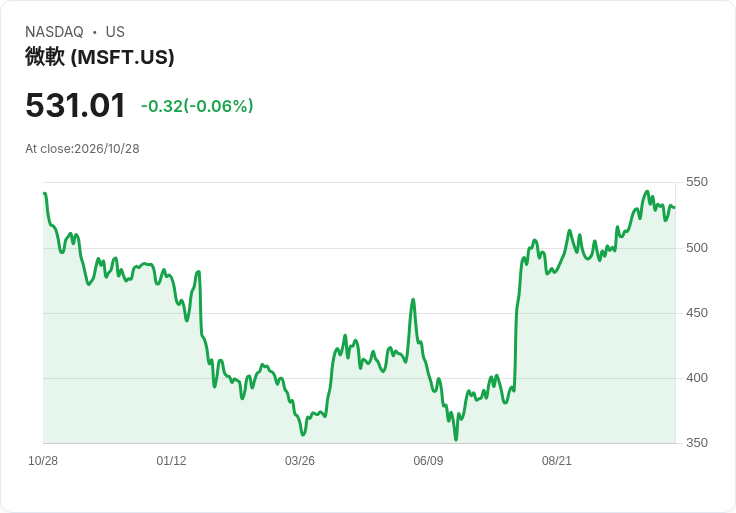
從財報數字來看,Microsoft(MSFT)無疑是目前這場 AI 雲端戰的最大贏家之一。公司截至 9 月的季度營收年增約 19%,達 922.8 億美元,遠高於市場預期;每股調整盈餘更年增 32%,來到 4.92 美元。最吸睛的是 Azure 雲端業務,營收年增 48%,不僅超標,也優於公司原先約 45% 的成長指引。更重要的是,這是 Microsoft 首度清楚揭露 Azure 單獨營收規模,達 331.7 億美元,凸顯其雲端基礎已成全球企業 IT 與 AI 部署的關鍵骨幹。
有別於外界對「燒錢衝 AI」的擔憂,Microsoft 展現出罕見的財務自制力。包括融資租賃在內的資本支出為 452 億美元,雖然較去年同期增加,但遠低於市場預期的 510 億美元與管理層先前對外釋放的 500 億美元水準。部分支出延後與第三方產能交付遞延有關,但在此同時,公司仍維持充沛正向自由現金流,並在本季回購 29 億美元股票。這與其他為支應 AI 投資而發股稀釋股東的科技巨頭形成鮮明對比。
推動這波成長的,不只是基礎雲端需求,還包括 Microsoft 在 AI 生態系的戰略布局。藉由對 OpenAI 的大額投資,公司將 GPT 類模型深度整合進 Office 365、Azure 等產品線,並以 Copilot 品牌包裝為企業生產力工具。執行長 Satya Nadella 在法說會上形容 Copilot 是「工作的新作業系統」,並透露日活躍用戶數年增 50%,用戶滿意度季增近 20% 至歷史新高。雖然外界仍對付費用戶數保持謹慎,但從伺服器資源優先分配給 Copilot的做法可看出,公司已將其視為未來經常性營收的第二支柱。
然而,在 Microsoft 用「高效率成長」說服市場之際,Google 母公司 Alphabet(GOOGL)的 AI 轉型路徑,就顯得坎坷得多。最新財報中,Alphabet 服務事業(主要為廣告)營收 963 億美元,不但低於華爾街預期的 985 億美元,也讓股價在盤後重挫近 10%。華爾街開始擔心,隨著使用者部分資訊查詢行為轉向 AI 對話式聊天,Google 長年仰賴的傳統搜尋廣告模式,恐正面臨結構性挑戰。
科技分析師指出,越來越多人把原本會在 Google 搜尋的問題,丟給各家聊天機器人處理,這可能正在改變流量與廣告曝光的基本邏輯。法人直接點名,未來關鍵在於 Google 能否在 AI 查詢介面中,找到與傳統搜尋一樣有效、但不打擾使用體驗的商業化方式。這不只是產品設計問題,更牽涉到整個營收結構重建。
Alphabet 管理層在法說會上坦承,一項名為「AI mode」的新型 AI 查詢模式,雖然帶動查詢量強勁成長,卻因目前廣告配置有限,導致變現效率明顯低於傳統搜尋。首席業務長 Philipp Schindler 直言,AI 模式的強勁成長「確實影響了整體搜尋成長」,因為這些查詢目前的廣告變現較弱。不過,他強調公司正在進行廣告實驗,並開始將 AI 模式內的廣告擴大導入更多使用者與更多查詢類型,顯示 Google 正積極嘗試找出新平衡點。
在 AI 投入上,Alphabet 的路線與 Microsoft 同樣激進,但財務結果卻截然不同。公司維持全年資本支出預估在 1,950 億至 2,050 億美元間,主要用於 AI 基礎設施,並在最新一季出現超過 90 億美元的負自由現金流。這意味著,在廣告成長放緩的同時,現金被大量投入資料中心與 AI 晶片,短期財務壓力不斷攀升,難免引發投資人對「投資報酬率」的疑慮。
更受關注的是 Alphabet 在自駕事業 Waymo 上的高強度燒錢。最新財報顯示,包含 Waymo 在內的「Other Bets」部門營收為 3.72 億美元,只占集團整體營收約 0.3%,但營運虧損卻從去年同期的 14.3 億美元擴大到逾 20.5 億美元。在 Google 主力廣告與雲端業務承壓之際,這樣的虧損規模開始受到華爾街放大檢視。
從業務發展來看,Waymo 的技術與版圖擴張仍極具野心。執行長 Sundar Pichai 在法說會上強調,Waymo 已在美國 15 座主要城市營運,近期更向大眾開放聖安東尼奧、聖地牙哥與坦帕的無人載客服務,並計畫進一步拓展至加拿大、德國、新加坡與西班牙等市場。Waymo 也宣布,將在 2027 年於德國推出機器計程車服務,成為其第三個海外市場、也是首個歐盟據點。累計至今,Waymo 已完成超過 3 億英里「全自動」里程,大幅領先競爭對手 Tesla 等公司宣稱的無人駕駛規模。
但這一切擴張,都伴隨龐大資金壓力。Waymo 本月才完成首筆 50 億美元定期貸款,先前亦在 Alphabet 領投下完成 160 億美元增資,估值達 1,260 億美元。對投資人而言,問題在於:在 AI 資本支出已讓 Alphabet 現金流轉負的情況下,Waymo 何時能從「夢想故事」轉為實質獲利引擎?而當全球自駕競爭者如 Amazon 旗下 Zoox、以及中國的百度「Apollo Go」紛紛加速布局,Waymo 的先發優勢能維持多久,也開始出現分歧觀點。
與此同時,圍繞 AI 資本支出的金融市場風險也在升溫。債券大咖 Jeffrey Gundlach 便警告,市場對部分與 AI 相關企業的信用評等已出現質疑,某種程度上類似當年對次級房貸評等的反應。另有投資人指出,一些公司如 Meta(META)選擇以發行股票方式為 AI 投資籌資,等同用稀釋老股東換取擴張空間,也加深市場對「AI 泡沫化」的討論。
在這個背景下,Microsoft 以「增速、獲利、現金流三者兼顧」的姿態,顯得格外突出。公司不但上調對下一季的營收預測,預期整體營收將落在 960 億至 971 億美元區間,高於市場原先預估的 956 億美元,並預期 Azure 未來一季仍有 49% 至 50% 的常匯成長空間,也讓華爾街紛紛調高目標價。相較之下,Alphabet 則被迫背負「既要砸錢衝 AI,又要證明廣告業務未進入永久性放緩」的雙重壓力。
綜合來看,AI 雲端軍備競賽已不再只是比誰的模型更聰明、誰的資料中心更大,而是比「資本效率」與「商業模式轉換速度」。Microsoft 目前用亮眼的 Azure 成長與嚴謹資本支出管理,說服市場相信其 AI 投資能創造可觀回報;Alphabet 則必須在 Waymo 等長線賭注與搜尋廣告變現模式重塑之間,拿出更具說服力的成績。未來幾季,投資人將持續追問的關鍵問題是:在資本成本上升、債市愈趨挑剔的年代,究竟誰能在不犧牲財務穩健的前提下,跑在這場 AI 長跑的最前面。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。