AI 基礎建設投資飆升,Meta 宣布籌資 950 億美元擴建算力,Nvidia 等晶片巨頭搶買持股;同時華爾街量化人才押注「GPU 實物期貨」,試圖為 AI 泡沫設下避險機制,顯示算力已成新型資產類別。
AI 熱潮不只在模型與應用上競速,如今真正的戰場,正轉移到最底層的「算力資產」。從社群巨頭 Meta Platforms(META) 宣布大規模股權募資、到華爾街量化團隊打造 GPU 實物交易市場,各路資金正用截然不同方式,押注或對沖這場可能長達十年的 AI 基礎建設循環。

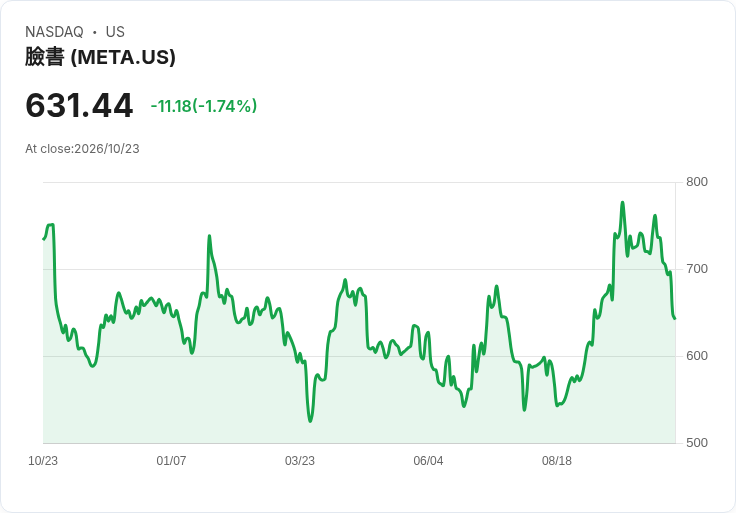
先從最新的資本動作看起。Meta 表示,將合計籌資高達 950 億美元,以支持其 AI 基礎設施與「超級智慧」(superintelligence)布局。募資結構分兩階段:先透過承銷公開增發募集 350 億美元,後續再以「at-the-market」機制滾動發行股份,累積約 600 億美元。消息公布後,META 盤前股價上揚約 1.6%,顯示市場雖對稀釋效應有疑慮,但仍願意為其 AI 故事買單。
更受矚目的是,AI 晶片三巨頭 Nvidia(NVDA)、Advanced Micro Devices(AMD) 與 Broadcom(AVGO) 都表態有意認購,合計最多 50 億美元 META 新股。這意味著,提供算力硬體的一方,反向成為雲端客戶的股東,將供應鏈關係拉成更緊密的資本同盟,也凸顯 AI 生態正快速「垂直交叉持股」,鎖定關鍵合作夥伴。
Meta 之所以願意付出高昂代價,在於 AI 基礎設施所需資本支出已達「燒錢級」規模。公司最新財報顯示,第三季營收年增 26%,達 646 億美元,優於市場預期;但投資人目光卻落在負自由現金流與再度上調的全年資本支出預估。Meta 現在預期,今年資本支出將落在 1,350 億至 1,450 億美元區間,把原本下緣從 1,300 億往上推,反映其擴建資料中心與 AI 超級叢集的決心。
Meta 正打造四座單體容量逾 1 GW 的「超級叢集」(superclusters),並預期 2026 年整體基礎設施容量將較前一年幾乎翻倍。業界分析師 Ben Wood 直言,此次大規模股權募資,凸顯在 AI 軍備競賽中,「要維持領先,所需的投資金額已到讓人瞠目結舌的程度」。與此同時,Alphabet(GOOGL) 早在 6 月就拋出 850 億美元募資計畫;SpaceX 則完成 400 億美元債務融資,用來大量採購 GPU;AI 新創 Anthropic 傳出正準備 IPO。整體來看,Goldman Sachs 估計,2026 至 2031 年間,全球 AI 相關資本支出在運算、資料中心與電力等領域,恐高達 7.6 兆美元。
當超大規模雲端業者瘋狂砸錢,一個關鍵問題也浮現:若未來某個時點 AI 需求不如預期,這些投入數十億美元的 GPU 叢集,要如何對沖風險、甚至變現?近期 AI 雲服務商 CoreWeave 股價重挫,拖累整體「AI 概念」標的回檔,讓這個問題變得急迫,也促成一批金融創業團隊,試圖打造「算力金融化」的新市場。
由前 Citadel Securities 量化研究員 Jasper Zhang 創辦的 Hyperbolic,正是這股潮流的代表。這家約 50 人的金融科技新創,自 2022 年成立以來,已募得 2,000 萬美元資金,目前平台上連結的年化 GPU 算力價值約 2 億美元,並已累積 25 萬名用戶。Hyperbolic 開發的 Forge 軟體,能遠端登入全球各地的 GPU 叢集,透過技術調整,讓原本異質、配置各異的硬體資源「標準化」,進而把算力打包成可交易單位。
Zhang 的構想,是在此基礎上建立「實物交割」GPU 期貨:合約到期時,買方不只是拿到一筆現金結算,而是取得具明確規格的一組 GPU 叢集實際控制權。對投資人而言,這提供了一種直接以硬體本身對沖 AI 需求風險的方式;對雲端業者與新創公司來說,則等於多了一條在景氣放緩時,出租或變現閒置算力的通道。
與 Hyperbolic 走實物路線不同,CME Group 正規劃推出以 GPU 價格指數為標的的「現金結算」期貨,該指數由 DRW 支持的 Silicon Data 制定,類似傳統的電力或原油期貨,先用現金結算做為市場起點。監管方面,這款產品目前仍在美國商品期貨交易委員會(CFTC) 審查中,審查期已延長至 11 月 9 日,意味著同樣走現金結算路線的 Intercontinental Exchange(ICE) 與 Ornn 提出的類似合約,也可能一併延後。
不過,現金結算是否真能成為 AI 硬體持有者的「救生圈」,市場看法並不一致。Hyperbolic 財務負責人 Hong Chan Kim 就指出,單純以指數價格結算,難免存在「基差風險」:實際每座資料中心在網路架構、記憶體與安全設計上都有差異,導致同樣一張 GPU,算力輸出與建置成本都可能南轅北轍;加上融資條款常限制業者披露實際價格,指數平均值容易忽略極端成本案例,難以精準對沖持有者的真實風險。
Silicon Data 執行長 Carmen Li 也持類似觀點。她指出,GPU 價格指數提供的是「金融上的避險」,對想鎖定採購成本的買方固然有用,但若是像 CoreWeave 這樣背負龐大債務、手握大量實體硬體的業者,僅靠指數期貨並不能解決「庫存怎麼出清」的實務困境。這也是為何她同時打造 Compute Exchange 平台,試圖為未來的實物交割 GPU 期貨奠定交易基礎。
Jasper Zhang 則直言,若 AI 需求出現明顯放緩,「像 CoreWeave 這類 AI 租賃中心,可能會坐擁價值數十億美元、卻缺乏變現管道的硬體資產」。他認為,若有成熟的算力市場,讓供應商在景氣反轉時,把閒置 GPU 出租給其他 AI 新創或研究機構,並搭配實物期貨對沖價格波動,類似的債務壓力將不至於演變成系統性風險。
從更宏觀角度來看,算力正在快速「金融資產化」。一端是 Meta、Alphabet、SpaceX 等科技巨頭,透過股權、債券與合作夥伴關係大量籌資,把 GPU、資料中心與電力視為長期戰略資產;另一端則是 Hyperbolic、CME Group、DRW 等金融玩家,想把同一批硬體重新包裝成可交易的標的,提供避險工具,甚至讓算力本身成為新型商品。
風險當然不容忽視。若 AI 投入回報不如預期,巨額資本支出與新型衍生性商品可能形成新的泡沫來源;但若 AI 應用持續擴散,從社群服務、電商推薦到醫療與製造業,現有算力仍可能供不應求,屆時能否快速調度硬體、用金融工具增加流動性,反而會是產業能否健康成長的關鍵。對投資人與產業參與者而言,下一步要思考的,已不只是「AI 會不會改變世界」,而是「當算力本身變成可交易資產,誰能掌握這場新遊戲的規則」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。