



美國期中選舉引爆 AI 資料中心監管風暴,科技與晶片股遭逾十年罕見重挫,PHLX 半導體指數單日暴跌 12%,但歷史數據顯示高波動後一年平均仍有逾 14% 漲幅,AI 基礎建設 7.6 兆美元投資前景面臨政治與資金雙重考驗。
美股科技股本週遭逾十年罕見血洗,AI 概念股成為最大受害者,舉世矚目的「AI trade」在期中選後急轉直下,讓原本火熱的人工智慧資本支出前景蒙上厚重陰影。雖然晶片股隔日迅速反彈、歷史統計也釋出部份安慰訊號,但從華府政治板塊位移到地方民意反撲,再到企業資本支出壓力,這場 AI 風暴恐怕才剛開場。

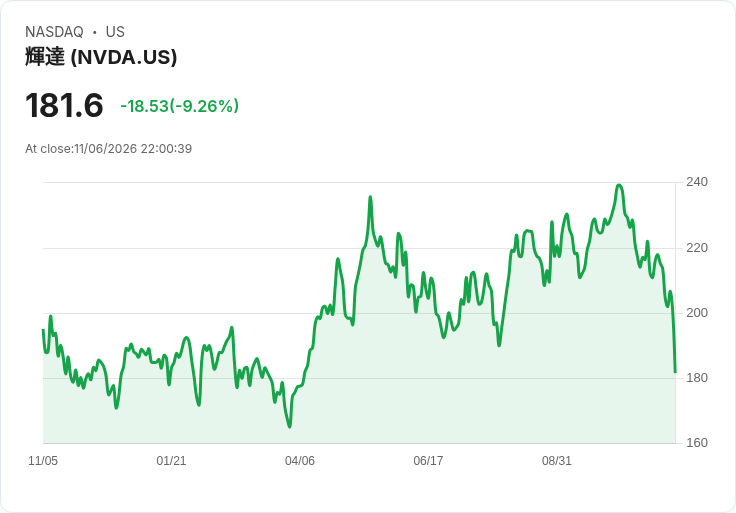
引爆本輪拋售的導火線,來自期中選舉中民主黨對國會的「藍色浪潮」。選後一天,科技板塊出現疫情崩盤以來最慘烈一日:S&P 500 指數單日重挫 4.4%,市值蒸發約 3 兆美元,科技板 ETF XLK 暴跌 8%,創 2020 年 3 月疫情崩盤後新低。代表晶片股的 PHLX 半導體指數(^SOX)更一度暴跌 12%,為 2020 年以來最慘單日表現。Nvidia(NVDA)重挫 9.3%,AMD(AMD)跌 17.3%,Broadcom(AVGO)挫跌逾一成,特斯拉(Tesla)與 SpaceX 也各自蒸發逾 10% 市值,整個 AI 生態鏈幾乎無一倖免。
市場恐慌程度從 VIX 波動率指數即可見一斑。根據 CBOE 數據,VIX 在這天一度飆升 70%,類似規模的跳升自 1991 年以來僅出現八次。過去八次極端波動後,S&P 500 一個月、三個月、六個月及一年後平均報酬分別約 3%、7.1%、10.4% 與 14.7%,六個月後更是八次全數為正,顯示極端恐慌往往反而是中長期買點。不過,這樣的歷史數據雖具安慰作用,卻無法抹去市場對本次事件結構性風險的擔憂。
關鍵在於,本次拋售不僅是情緒宣洩,更反映華府權力重組後,AI 基礎建設可能面臨實質政策阻力。CNBC 報導指出,本次期中選中,共有十州推出多項與資料中心相關的地方公投,內容涵蓋限制新建案、調高能源與用水要求,甚至祭出暫停開發的 moratorium。國會轉向民主黨掌控後,投資人開始重新評估美國境內原本規劃中 800 至 1,000 座 AI 資料中心能否如期落地。
Capital.com 分析師 Kyle Rodda 指出,本次科技股「慘跌」發生在 AI 熱潮根基已變得脆弱的時間點。他形容,所謂「AI trade」在財報季已顯露疲態,「Magnificent Seven」的成長略低於市場原先樂觀預期,AI 資本支出增速開始降溫。現在,又疊加地方層級可能祭出新建資料中心禁令與嚴格限制,讓投資人對 AI 相關股票的耐心迅速耗盡。
壓力並非只來自監管。Barclays Investment Bank 信用策略主管 Dominique Toublan 指出,過去兩年,為了搶占 AI 雲端算力市占,許多「neocloud」及超大規模雲端業者投入百億甚至千億美元級別資本支出,導致現金流轉負、財務槓桿顯著走高。在地方阻力升溫、電力與土地取得成本上升的情況下,AI 基礎建設競賽已從「囚徒困境」演變成「消耗戰」,能最終撐下去的,將是資本雄厚的巨頭。
投資銀行 Goldman Sachs 估計,2026 至 2031 年間,全球 AI 相關資本支出總額可能達到約 7.6 兆美元,涵蓋運算設備、資料中心與電力基礎建設。然而,這個天文數字的前提,是政策環境與融資成本維持相對穩定。事實上,自 2024 年起,已有至少 46 個 AI 資料中心計畫在 20 個州因社區反對而遭到封殺、撤案或擱置,涉及投資金額逾 1,700 億美元,顯示 AI 基礎建設在地方層級早已不是「無人問津」的技術工程,而是民意壓力鍋。
政治風向也加劇了這股壓力。此次期中選,反資料中心、反 AI 的論述在部分州成為主要選戰議題之一。以德州為例,新任民主黨籍州長 Gina Hinojosa 表態,將透過立法「保護德州免於資料中心侵害」,並在相關保障措施到位前暫停核准新案。她的勝選,不僅終結共和黨籍州長 Greg Abbott 三屆連任,也象徵地方民眾對 AI 發展配套的不信任已累積到政治會轉向的臨界點。
面對股市暴跌與地方阻力,美國總統 Donald Trump 選擇在社群平台 Truth Social 上強硬反擊。他在週五清晨聲稱,自己「會與所有想靠資料中心變得富有的州合作」,並痛批反對者是「愚蠢領導人」。他更將週四的股災直指為民主黨大勝所致,指稱「股市崩盤都要怪 Dumocrats」,試圖把市場恐慌轉化為對政治對手的攻擊。不過,一天前他才為民主黨勝選後的股市上漲沾沾自喜,這種前後矛盾的說法也讓投資人更加迷惘。
市場層面的震盪,也反映在個股與族群間的劇烈分化。AI 重度押注企業 SoftBank(SoftBank Group,SFTBY)在兩個交易日內大跌逾 25%,近一個月股價腰斬 45%,公司五年期信用違約交換(CDS)價差飆升至約 466 個基點,創四年新高,隱含違約機率超過三成。市場擔憂,不僅是其約 90% 持股的 Arm Holdings(ARM)隨 AI 需求預期降溫而受壓,對 OpenAI 約 646 億美元的持股價值也可能因產業整體估值重估而被迫打折。
儘管如此,從基本面看,本次科技股調整與 2000 年網路泡沫有顯著差異。Yahoo Finance 數據顯示,在 2000 年高峰前一年,科技股股價翻倍,但企業未來盈利預估僅成長約 23%,市盈率暴衝至約 62 倍,典型「價漲遠勝於盈」。相較之下,本輪 AI 熱潮下的科技股,在創新高前一年股價約漲 32%,但未來盈利預估成長約 73%,市盈率約 24 倍,價格與獲利的背離程度明顯較小,說明部分成長是有盈利支持的。
不過,風險在於科技占大盤比重已近歷史高點。科技股市值在 S&P 500 中權重最高曾達 39%,甚至超過 2000 年時約 35% 的水平。當某一板塊比重過大時,任何結構性修正都會拖累整體指數。Janus Henderson Investors 宏觀與客製投資主管 Richard Bernstein 形容,目前科技股動能風險,就像卡通裡的 Wile E. Coyote,全速奔跑後突然發現腳下已經沒有土地,才開始往深谷墜落;真正的問題不是誰先喊停,而是誰先意識到地基正在改變。
在恐慌過後,晶片股隔日出現技術性反彈,PHLX 半導體指數開盤走高。Intel(INTC)盤前反彈近 5%,收復前一日跌幅的一部份,AMD 亦自 17% 慘跌中回升,Nvidia 與 Micron Technology(MU)、SK Hynix(SKHY)等記憶體與儲存族群同步走強。Arm Holdings、Qualcomm(QCOM)等設計與處理器廠也加入反彈行列,顯示短線拋售確有「過度反應」成分。然而,市場對 AI 資料中心擴建進度、地方政治阻力、以及高利率環境下龐大資本支出能否持續的疑慮,並未因此消失。
展望未來,AI 基礎建設能否在監管與資金壓力中找到新平衡,將是左右科技股走勢的關鍵議題之一。一方面,地方層級的反資料中心情緒可能迫使企業調整布局,尋求更友善法規環境與電力資源,拉長建設時程、墊高成本;另一方面,民主黨掌控國會後,聯邦層級對 AI、資料隱私與能源使用的規範,也可能陸續上路,為產業設定新的「遊戲規則」。在 7.6 兆美元投資願景與地方民意壓力的拉鋸之間,AI 革命或不再只是資本市場的夢想題材,而必須回到更具體的問題:誰為能源買單?誰承擔城鎮轉型代價?而在這些問題尚未獲得清晰答案前,科技股的每一次暴跌與反彈,都可能只是更長一場結構性調整的序曲。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





