「大空頭」Michael Burry 認為 AI 榮景恐提前終結,火力轉向便宜賣權重押記憶體與晶片股,同步點名 AI 收入結構脆弱。另一邊,AMD 砸 82 億美元收購 Fei-Fei Li 創立的 World Labs,全力搶攻次世代「世界模型」與機器人 AI,市場對 AI 前景呈現截然不同的兩種賭注。
全球 AI 熱潮正被資本市場兩股截然不同的力量拉扯:一邊是「大空頭」Michael Burry 押注 AI 泡沫即將破裂,大舉轉進賣權操作放空主流 AI 概念股;另一邊則是晶片大廠 Advanced Micro Devices(AMD) 豪擲 82 億美元,收購 AI 先驅 Fei-Fei Li(李飛飛) 創立的 World Labs,要在「世界模型」與機器人 AI 上加碼長線佈局。這一多一空,凸顯市場對 AI 榮景的時間長短與真實價值,出現根本性分歧。

Burry 在 2007 至 2009 年金融海嘯前精準看空美國房市而爆紅,如今他將同樣的懷疑目光轉向 AI 榮景。根據他在最新投資簡報中的說法,他正在「提前時間軸」,改變原本較長期的看空布局,改用賣權(put options)取代傳統放空部位,以更低成本取得更高槓桿,押注 AI 熱潮在未來幾季內就會出現明顯反轉。他直言,AI 泡沫「可能比預期更早破滅」。
在具體操作上,Burry 將對 Micron Technology(MU) 的空單,轉為在明年 6 月到期、履約價落在 500 美元區間的賣權部位,對雲端與 AI 相關的 Nebius 也是改押明年 6 月「兩位數價位」履約價的賣權,並以 2027 年 9 月到期、400 多美元履約價的賣權,取代原先針對 iShares Semiconductor ETF(SOXX) 的放空。他同時「加大」對 Palantir(PLTR) 的看空部位,改為以 2027 年 9 月、100 多美元價位為中心的大量賣權倉位,顯示他不是短線試單,而是針對整個 AI 相關板塊進行高槓桿的結構性看空。
支撐 Burry 悲觀看法的,除了估值與情緒,也包含對 AI 收入品質的質疑。他引用 Ares Management 的研究指出,目前大量 AI 投資,是建立在「尚未被證明」的收入預期上,且由高度嚴苛的法律契約支撐。報告警告,只要出現一個季度,AI 實際營收低於先前為其背書的大規模資本支出,董事會就可能迅速將資金轉往其他「更有把握」的方向,而相關合約本身也預留了這種轉向空間。換言之,AI 投資鏈條看似堅固,其實容錯率極低,一旦失手,資金退潮速度可能遠比過去科技循環更劇烈。
Burry 也關注到供給面的風險,尤其是記憶體與晶片週期。Acer 執行長 Jason Chen(陳俊聖)近日在台灣媒體受訪時指出,記憶體產業的循環性將回歸,隨著中國產能持續拉升,「不可能出現持續性的供給短缺」,目前合約價僅是高檔震盪,有漲也有跌。這種觀點與市場普遍期待「AI 需求將長期推升記憶體緊俏」的樂觀敘事形成對比,也成為 Burry 把矛頭指向記憶體與半導體族群的重要理由之一。
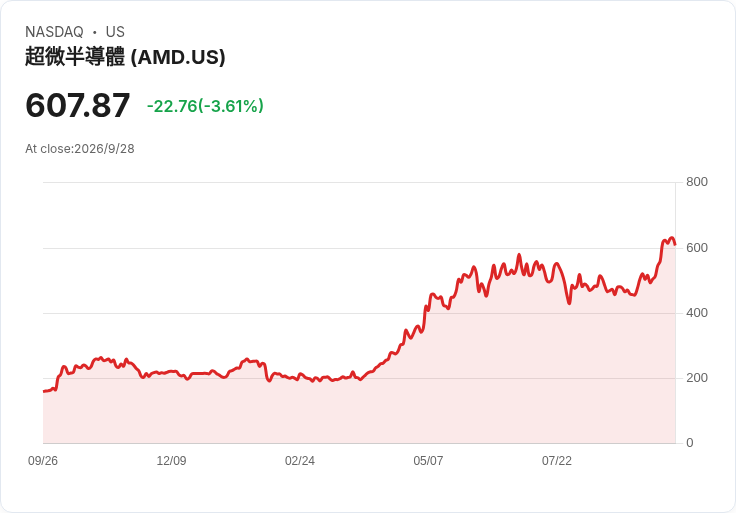
有趣的是,就在 Burry 認為 AI 泡沫步入「1999-2000 年末期」式尾聲、而那斯達克指數雖創新高但多檔科技股已遠離歷史高點之際,AMD 卻反其道而行,選擇更深度押注 AI 的結構性未來。AMD 宣布以 82 億美元全股票交易收購位於舊金山的 AI 研究機構 World Labs。該實驗室由前 Google AI 負責人、同時也是 Stanford 教授的 Fei-Fei Li(李飛飛) 創立,專注於發展所謂「世界模型」(world model),可用來模擬具物理意識的 3D 環境。
在今年稍早的一場展示中,Li 與 AMD 執行長 Lisa Su(蘇姿丰) 一同展示 World Labs 的模型「Marble」,能從少量影像生成完整 3D 場景。Li 說明,未來智慧代理,如機器人、車輛甚至各式工具,都可以先在高度擬真、符合物理規則的數位世界中學習,再投入現實環境,大幅提升安全性與效率。這種技術被視為下一代機器人與具身 AI 的關鍵基礎,與現今主流語言模型形成互補。
交易完成後,Li 將出任 AMD 首席科學家兼執行副總裁,World Labs 在法律上仍獨立於 AMD 既有晶片業務運作。AMD 表示,藉由讓 World Labs 專注長期前沿模型研究,能提前數年洞察未來 AI 工作負載的型態,反向推算未來 AI 晶片必須具備的架構與功能。這筆交易是 AMD 繼 2022 年斥資約 500 億美元收購 Xilinx 後,史上第二大併購案,顯示公司在 AI 併購戰中的企圖心,已從單純擴充硬體產品線,進一步延伸到核心研究與頂尖人才的爭奪。
從產業格局來看,AMD 的出手並非孤例,而是美國科技巨頭瘋搶 AI 資源潮的一部分。OpenAI 去年以約 64 億美元收購 Jony Ive 創立的 AI 裝置新創 io,以延攬這位前 iPhone 首席設計師;Nvidia(NVDA) 則在過去一年中耗資約 330 億美元,收購 AI 晶片商 Groq 與開源平台 Hugging Face 的資產或股權;Meta 也在 2025 年以 140 億美元取得 Scale AI 的少數股權,並讓創辦人 Alexandr Wang 主導新 AI 部門。對這些巨頭而言,即使相關業務短期營收尚小,但搶先卡位頂尖工程師與研究團隊,被視為未來十年競爭的勝負關鍵。
於是,市場目前出現一幅耐人尋味的畫面:一端是 Burry 這類懷疑者,認為當前資本正為「尚未驗證的 AI 收入」支付過高價格,任何一次營收失望或產能過剩,都可能成為刺破泡沫的導火線;另一端則是 AMD、Nvidia 等產業玩家,以真金白銀持續加碼,認定 AI 將深刻改變機器人、交通與各種具身應用,長期回報足以消化當前高昂成本。
在缺乏更長時間驗證之前,誰對誰錯難有定論。對投資人來說,短線上 AI 類股在高估值、政策風險與供給循環三重壓力下,波動勢必放大;但從產業競局角度觀察,當世界模型與機器人 AI 等新一波技術逐步落地,半導體與雲端基礎建設仍有持續擴張的結構性需求。最關鍵的問題將是:AI 服務能否快速轉化為穩定、可預測的現金流,來支撐龐大資本支出?若答案是肯定的,今天看似昂貴的併購與研發,將被視為必要且成功的提前布局;若答案是否定的,Burry 口中的「AI 泡沫」則可能成為下一個世代的教科書案例。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。