國際清算銀行(BIS)點名以 AI 為核心的科技股狂潮暗藏槓桿與估值風險。科技企業總借款自 2010 年的 220 億美元飆至 2025 年逾 1 兆美元,占私人信貸 44%。隨著利率在「儲蓄荒」新局下走高、投資人要求更高風險溢酬,超級科技巨頭與半導體族群估值明顯回落,美股資金版圖正悄然重洗。
全球股市在 AI 題材帶動下狂飆多年,如今卻出現愈來愈多「高空不安感」。國際清算銀行(Bank for International Settlements, BIS)在最新季刊中直指,這波由人工智慧推動的科技股行情已顯露結構性脆弱,關鍵在於科技巨頭槓桿大幅墊高,外加利率環境翻轉,投資人開始質疑龐大 AI 投資能否轉化為穩健獲利。

BIS 的數據相當驚人。科技公司整體借款自 2010 年約 220 億美元,一路膨脹到 2025 年超過 1 兆美元,短短十五年間成長逾四倍,科技業融資已占私人信貸總額的 44%。這一波借款潮並非短期「炒作」,而是隨著全球經濟結構轉向軟體與 AI、雲端與資料中心成為基礎建設,使資金源源不絕流入。
核心主角是所謂 hyperscalers——包括 Amazon(AMZN)、Alphabet(GOOG)(GOOGL)、Meta(META)、Microsoft(MSFT)、Oracle(ORCL) 等超級科技巨頭。這些公司近年來以空前規模舉債,投入 AI 智算園區、伺服器機櫃與資料中心建設,甚至連專門投資 AI 的主題 ETF(如 AIQ、AIEQ)都受惠於這波題材。然而,當資本支出金額飆高、回收期拉長,市場開始擔心「花出去的每一塊錢,未來能賺回多少」。
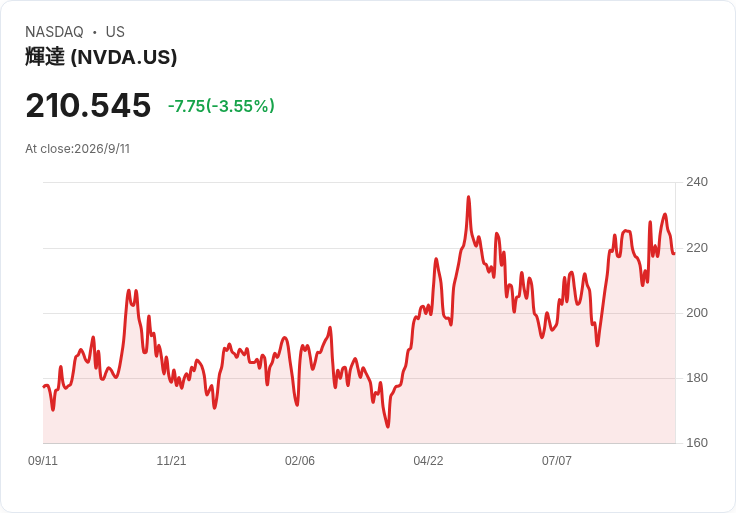
這樣的疑慮,在 2026 年中開始反映在股價上。BIS 指出,自 6 月底起,科技股的正向動能逐步熄火,受到包括伊朗地緣衝突延宕等宏觀風險影響,市場風險偏好降溫。結果是估值全面壓縮,超級科技巨頭的本益比遭到約 15% 的修正,半導體族群與相關 ETF(SMH、SOXX)更重挫約 40% 的估值水準。
資金開始尋找新落腳處。BIS 觀察到,投資人要求更高風險溢酬的同時,資金逐步自高估值科技股轉向美國小型股(IWM)與更分散的 S&P 500 指數(SPY)。在 AI 題材降溫、半導體與巨頭科技股表現轉弱的情況下,小型股與廣泛市場反而相對抗跌甚至領漲,顯示資金配置結構已不是「科技一支獨秀」的單線劇本。
值得注意的是,儘管股價與估值修正幅度不小,BIS 強調,整體市場尚未出現系統性壓力。衡量恐慌情緒的 VIX 波動率指數維持在相對溫和區間,且在一檔高度槓桿、聚焦 AI 題材的對沖基金——由 Leopold Aschenbrenner 操盤的 Situational Awareness——7 月爆出巨額虧損、強迫平倉之後,市場仍成功吸收相關拋售。信用市場亦保持穩定,只是 hyperscalers 與半導體公司信用違約交換(CDS)利差略為走寬,反映投資人開始要求更充足的風險補償。
與此同時,整體利率結構也在悄悄改寫股市玩法。Apollo Global Management 首席經濟學家 Torsten Sløk 指出,過去二十年壓低利率的「儲蓄過剩」已結束,全球反而進入「儲蓄不足」新局。換言之,能供投資的資金少了,但需要資金的長期投資案變多,尤其是資料中心、發電與輸電建設,以及政府財政赤字等一整排長天期資產,正搶食同一池儲蓄。
在這樣的環境下,資金的「價格」必然上升。Sløk 指出,過去是資本追著少數投資案跑,發行人為吸引資金願意接受較低回報,利率自然壓低;現在則是投資案多過資本,投資人開始競相要求更高報酬,結果就是長天期收益率大幅走高,遠超過短端利率的變化。科技巨頭為資料中心融資仍可以借到錢,但他們付出的利差更高,多數 2026 年發行的長期債券現價已低於發行價,顯示市場要求更高殖利率。
這種利率與資金結構的改變,對過去十年習慣「低利率+高成長科技股」的投資人,是一場根本性的「規則重寫」。過去十年,S&P 500 指數(SP500)約上漲 315%,年複合成長超過 15%,遠高於約 10% 的長期平均。指數在今年 8 月中旬再創歷史新高,即便近一個月略有拉回,截至目前年初至今仍上漲約 11.3%,表面上看依舊亮眼。
但在表面光鮮的指數表現背後,成分結構已悄然變動。BIS 的警訊加上 Sløk 的分析,指向同一件事:未來的報酬可能更仰賴企業真正的獲利品質與資本效率,而非單靠題材與寬鬆資金。高槓桿、高資本支出卻遲未見回本的 AI 投資案,將在利率居高、儲蓄不足的環境下接受更嚴苛的市場檢驗。
當然,也存在反方觀點。支持 AI 長期多頭的人士認為,目前的修正只是對前期過度樂觀的正常調節,且 hyperscalers 多半具備強勁現金流與壟斷級商業模式,即使槓桿偏高,財務風險仍可控。再加上企業與政府對 AI 生產力提升的期待不減,只要應用落地、營收成長最終跟上,現階段的投資高峰有機會被事後證明為「必要成本」。
然而,BIS 用實際數據提醒市場:在槓桿快速放大的同時,估值已開始回頭、風險溢酬正在拉升,科技股不再是「不問價格只管追」。在儲蓄荒、長期利率走高的新常態中,投資人或許需要重新思考:究竟要繼續押注高度集中於 AI 題材的巨型科技股與半導體(如 NVDA、XLK、QQQ),還是分散布局至現金流穩健、槓桿適中、能在高利率環境中仍創造合理回報的企業與指數?
未來幾年,AI 基礎建設投資仍將持續推進,科技龍頭也不可能立刻踩煞車。但這場由 BIS 與利率結構共同敲響的警鐘,意味著十年來習以為常的「低利率+高估值」組合恐不再是常態。全球股市在迎向 AI 時代的同時,也正走入一個資金成本更高、容錯率更低的新世界,投資人若不調整心態與策略,恐怕難以在下一個十年持續站在浪頭之上。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。