AI 投資正重塑美股與美國稅制:Meta 砸 720 億美元蓋資料中心卻享巨額減稅、Nvidia 大手筆回購安撫市場,IBM、Uber獲升評但蘋果估值遭質疑;民主黨全面追查「AI 超級巨頭」稅負與補貼,科技股成政策與估值雙重戰場。
華爾街與華府如今同時被一股「AI 熱」推上檯面,一邊是資本市場瘋狂追捧 AI 概念、一邊是國會開始盤點這場科技革命背後究竟誰買單。從Meta Platforms(META)大舉挖角高階人才、砸下鉅額資本支出,到Nvidia(NVDA)推出 AI 安全軟體並把股票回購額度一口氣加碼 1,500 億美元;同一時間,蘋果(Apple, AAPL)因估值過高被分析師直接降評至「Sell」,而 IBM(IBM)、Uber Technologies(UBER)等「老兵新秀」則因 AI 帶來的新商機與穩健現金流獲得升評。這場 AI 淘金熱,正在重塑科技股估值與美國政策攻防格局。

在政策端,美國國會民主黨正緊盯 AI 相關投資背後的稅務優惠。由參議員 Elizabeth Warren 領銜,多位民主黨與獨立派參議員聯名致函 Meta、Amazon(AMZN)、Alphabet(GOOGL)與 Microsoft(MSFT) 的執行長,要求說明這些公司如何利用 2025 年由共和黨推動、俗稱「one big beautiful bill act」的減稅與支出法案,為 AI 與資料中心投資取得大幅稅負減免。信中直言,當全美民眾為 AI 可能帶來的電費上升、工作機會流失與資安風險感到憂心之際,華府並未真正管制 Big Tech,反而先送上了補貼。
數據顯示,這些「AI 超級巨頭」稅負確實大幅下降。Warren 引用預測指出,聯邦企業所得稅收入在 2026 年恐較前一年減少 10.6%,從 4,520 億美元降至 4,040 億美元。以公司為例,Meta 在 2025 年支付的聯邦所得稅約 28 億美元,較 2024 年的 96 億美元驟降,但獲利卻大致持平。信中點名,Meta 去年資本支出高達 720 億美元,「絕大多數」用於資料中心與 AI 投資,並質疑在新法下是否得以一次性大量扣抵。Alphabet、Amazon、Microsoft 的聯邦或聯邦加州稅負也分別大減數十億美元,凸顯大企業在 AI 投資與稅制設計之間取得的巨大紅利。
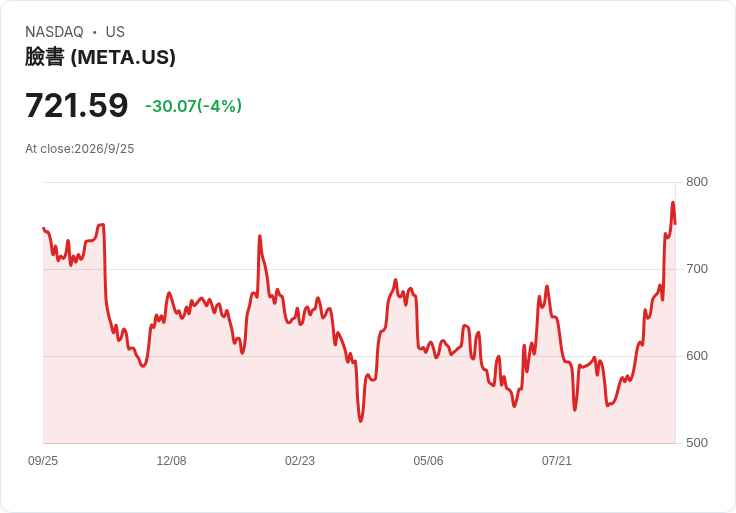
這場稅負攻防並非抽象政治口水戰,而是直接牽動科技股估值的關鍵背景。Meta 一方面面臨國會追查,另一方面在市場上持續展現進軍企業級 AI 的決心。公司宣布邀請 MongoDB(MDB) 執行長 CJ Desai 加入,出任新設的 chief enterprise platform officer,直接向 Meta 執行長 Mark Zuckerberg 報告,領導全新的「Meta Enterprise Platform」。此平台初期聚焦 Muse 個人 AI agent、商務用 agent 以及程式開發工具,Meta 強調,將動用其「高階模型、領先的 AI agent、超大規模基礎設施以及多年的 B 端合作經驗」,搶攻企業市場。
人事案一出,卻立刻在資本市場掀起另一波震盪。MongoDB 股價應聲重挫 25%,凸顯投資人對關鍵領導階層異動的高度敏感。MongoDB 董事會緊急請回前任執行長 Dev Ittycheria 擔任代理 CEO,試圖穩定軍心。對 Meta 而言,挖角 Desai 是押注 AI 企業解決方案、試圖將目前在消費市場甫大獲成功的 Muse 代理人推向更高毛利的企業客戶;對 MongoDB 則是估值與成長敘事被迫重寫的壓力測試。
在股價波動中,AI 概念股呈現「強者愈強、但波動加劇」的矛盾樣貌。近期大盤中,與 AI 題材高度連動的類股普遍拉回,Meta 在先前一週因連串 Muse 相關公告飆漲近 13% 後,隨即在回檔時盤前走弱 3%。半導體族群同樣承壓,追蹤晶片股的 iShares Semiconductor ETF(SOXX) 一度下跌近 2%,但 AI 核心指標股 Nvidia 逆勢上漲約 1.5%。Nvidia 同日宣布推出新的 AI 安全軟體,同時將股票回購計畫火力全開,增額 1,500 億美元,釋出強烈的資本配置與信心訊號,試圖在估值高企、產能與監管疑慮升溫之際穩住投資人預期。
與此同時,分析師社群也開始重新檢視科技巨頭的風險報酬。IBM 獲分析師 Dhierin Bechai 從「Hold」升至「Buy」,理由在於估值「重置」後更具吸引力,加上 80% 軟體銷售為穩定的經常性收入,年經常性營收達 246 億美元並成長 8%,使其在 AI 時代被視為較不受「題材輪動」衝擊的穩健標的。Uber 則被 PropNotes 一口氣「Double Upgrade」至「Buy」,分析師認為 Uber 已在風險面上成功去槓桿,目前市值僅約相當於 6 倍毛利,且憑藉網路效應與物流技術,即便未來自駕車普及,依然能成為主要受益者。
反觀蘋果,就沒有這麼幸運。分析師 Johnny Zhang, CFA 直接將 Apple 評級從「Hold」降至「Sell」,核心問題在於估值過高:AAPL 目前約 38 倍預估本益比,是 S&P 500 前十大全值股中僅次於 Tesla(TSLA、約 200 倍) 的昂貴標的,甚至比自身五年平均本益比高出 30%。在他看來,即使有 Warren Buffett 的長期持股背書,此價位的風險報酬已不吸引人,甚至可成為對抗指數集中風險的戰略性放空標的。這種觀點顯示,在 AI 故事滿天飛的當下,部分資金已開始對「高價卻缺乏明確 AI 成長槓桿」的公司提出質疑。
更廣泛來看,AI 與資料中心投資帶來的產業連鎖反應,已跨出科技股本身。為支撐超大規模資料中心,美國電力與基礎建設需求飆升,地方社區對電價與環境衝擊的反彈聲浪升高,成為 2026 年期中選舉前的重要民生議題。民主黨試圖扮演「更重視監管與消費者保護」的一方,強調要防止 AI 帶來的電費負擔與稅負「社會化」,並有人主張對 AI 與資料中心課以更高特別稅;共和黨則警告,過度監管與加稅恐扼殺創新與美國在全球 AI 競賽中的領先地位。
在這樣的政策與資本雙重角力下,市場也出現不同路線的避風港與成長股佈局思維。一方面,部份投資人轉向配息產品與黃金相關資產,例如持有黃金資產並按週配發現金的 Roundhill Gold WeeklyPay ETF(GLDW),或追蹤醫療保險巨頭 UnitedHealth(UNH) 的 WeeklyPay ETF(UNHW),尋求在高利率與科技股震盪中的現金流緩衝。另一方面,像 Royal Caribbean Cruises 等與旅遊消費相關的傳統產業,反而因旅遊支出強勁與個案併購題材獲得銀行看好,被視為對抗科技股泡沫疑慮的「實體經濟」押注。
未來數季,科技巨頭將同時面臨三道壓力:其一,AI 投資能否在財報上轉化為實質營收與獲利成長,說服市場目前的高估值合理;其二,國會對 AI 與資料中心稅負、電價與監管的攻防是否升級為具體限制或新稅種;其三,全球經濟放緩與利率維持高檔,是否壓縮企業與消費者在雲端、廣告與新技術上的支出。對投資人而言,AI 不再只是單純的成長故事,而是一場橫跨估值、稅制與政策風險的綜合考題:誰能在高成長與合理稅負之間找到平衡,誰就有機會在這波 AI 浪潮退去後依然屹立不搖。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。