



Intel(INTC)在交出亮眼第三季成績單後,卻因第四季展望大踩煞車,一天暴跌近三成,拖累整體科技與半導體族群同步重挫。數據中心與AI業務強勁,卻抵不過PC市況低迷、供應鏈卡關與高資本支出三重壓力,市場開始質疑整個AI晶片投資熱潮能否持續。
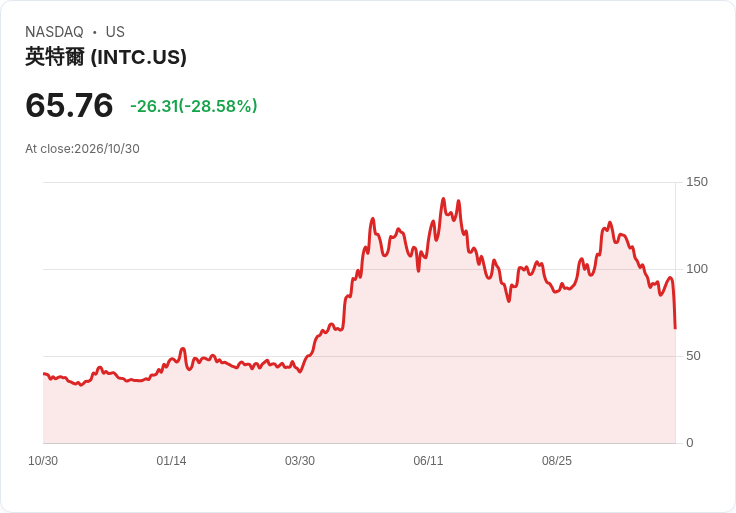
晶片龍頭 Intel Corporation(INTC)股價在最新財報公布後「先甜後苦」,第三季業績優於市場預期,卻因第四季財測大幅低於分析師共識,單日暴跌近29%,在美股科技板塊掀起一波寒流,也讓投資人開始重新檢視這一波「AI晶片狂潮」是否過度樂觀。

先看數字表現。Intel 第三季非公認會計準則(non-GAAP)每股盈餘0.52美元,足足比市場預估高出0.12美元,營收16.51億美元略勝共識。最受矚目的資料中心與AI(DCAI)業務,營收來到73億美元,年增將近80%,顯示伺服器與AI運算需求仍相當強勁。從單季成績來看,這份成績單足以支撐原本偏樂觀的市場情緒。
然而,真正重擊股價的是未來展望。Intel 對第四季給出的營收區間為150億至160億美元,非GAAP EPS 只剩0.25美元,明顯低於華爾街預期。公司點出三大逆風:一是全產業面臨「先進封裝基板」供應短缺,二是管理層口中的「前所未見記憶體壓力」,三是持續疲弱的PC市場。當成長故事遇上供應鏈瓶頸與終端需求降溫,市場迅速用賣壓表達不信任。
股價反應相當劇烈。INTC 週五收在65.76美元,一日重挫26.31美元,跌幅近29%。成交量暴增至約3.99億股,是近一個月平均量的四倍以上。過去一個月來,INTC 股價已累計下跌約45%,從52週高點142.35美元一路回落,現價幾乎腰斬。技術指標上,股價約比50日均線101.63美元低逾九個百分點,相較200日均線86.78美元則略高,顯示先前大漲後的急殺仍在消化中。
這波重挫並非Intel一家公司單獨事件,而是整個半導體族群被迫修正的引爆點。當天科技股全面承壓,追蹤那斯達克的 QQQ 跌逾3%,科技類股ETF也回落約5%。晶片同業全面同跌:Advanced Micro Devices(AMD)下挫逾11%,Taiwan Semiconductor Manufacturing Company(TSM)跌逾6%,Broadcom(AVGO)回吐逾5%,Micron Technology(MU)近6%跌幅,連近年最受追捧的 NVIDIA(NVDA)也回落逾4%。市場明顯從「全押AI」轉向「謹慎風險控管」。
從基本面來看,Intel 的故事並非單一季的盈餘數字,而是結構性轉型與資本支出的拉鋸。近期公司在 Form 10-Q 中談到,正加大對先進製程 Intel 18A、14A 的投資,並指出供應限制與晶圓分配問題。再加上以色列 Kiryat Gat 廠 Fab 28 在10月中發生事故造成中斷,增加營運不確定性。分析師普遍擔心,在PC需求疲弱、記憶體與基板成本偏高之際, Intel 仍維持高強度資本支出與代工事業擴張,短期自由現金流恐持續承壓。
最新一輪分析師評論幾乎一面倒維持「Hold/Neutral」。Bohdan Kucheriavyi 指出,雖然DCAI成長亮眼,但第四季疲弱展望、Fab 28停工、PC下滑與高資本支出,讓短期不確定性升高。The Asian Investor 以及 Brett Ashcroft Green 都強調,最大的問題在於「報告很好、展望很差」,當股價已反映持續成長的估值,任何指引下修都會放大殺傷力。Yiannis Zourmpanos 與 Kenio Fontes 則進一步提醒,代工業務仍在虧損、資本支出沉重、預期自由現金流為負,PC庫存調整可能比想像更久。
也有少數分析師與投資人持較具建設性的觀點。Danil Sereda 認為,Fab 28事故與PC庫存修正性質偏短期,而DCAI動能、代工布局與未來產品線若能如期推出,長期仍有翻身契機。部分市場參與者指出,若資料中心與客製化晶片需求持續擴張,只要成長速度超過PC業務的衰退幅度,Intel 有機會用企業級與AI運算,重塑整體營運結構。
然而,在投資社群的討論區,情緒已明顯轉向悲觀。多位投資人質疑 Intel 在技術上仍落後 AMD,恐怕要好幾年才能追上;有人認為這次腰斬式回落很大一部分是對「轉型故事可信度」的修正,而非單一工廠事故。也有聲音直言,前一波大漲後未及時獲利了結的股東,短期恐難再看到舊有高點。另有投資人指出,記憶體成本與供應瓶頸正讓消費者延後PC汰換周期,對以PC為傳統根基的Intel是雙重打擊。
從產業面來看,這次事件凸顯AI浪潮背後的兩大現實:供應鏈彈性與終端需求基礎。先進封裝基板與記憶體供應受限,代表即使雲端與AI推論需求旺盛,實際出貨仍受物料掣肘;而PC市況長期低迷,則讓整體晶片需求缺乏穩固底盤。對同樣押注AI的 NVIDIA(NVDA)、Advanced Micro Devices(AMD) 乃至代工龍頭 TSM 而言,市場開始計算「成長與供給」的風險平衡,而不再只看營收年增率的亮眼數字。
展望未來,Intel 要重建信心,關鍵在於三點:能否迅速釐清並恢復 Fab 28 產能;代工與先進製程投資何時能轉化為有意義的營收與毛利;以及在PC持續疲弱的情況下,企業級與AI業務能否真正成為營運主力。若這三項進展同步卡關,INTC 現在看似便宜的估值反而可能成為「價值陷阱」。相對地,若資料中心成長延續、供應瓶頸逐步緩解,加上資本支出進入收斂期,半導體板塊目前的修正,也可能為長線投資人提供重新布局的折價入場點。
可以確定的是,Intel 這次的暴跌不只是單一公司的財報風波,而是一記提醒:在高估值、高期待的AI時代,任何供應鏈問題、指引下修或執行偏差,都可能瞬間把「成長股」打回「質疑股」。對整個半導體產業與投資人而言,真正的考驗才剛開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





