美元在聯準會維持鷹派立場下飆至19個月新高,科技股與銀行股同陷技術性壓力,油市則在中東地緣風險與供給過剩預期間拉鋸。全球資金正於外匯、股市與原油市場同步重定價格與風險。
美國聯準會(Federal Reserve)最新會議紀要與官員鷹派談話,再度掀起全球金融市場巨浪,美元強勢改寫19個月新高,科技股與銀行股同步承壓,油價在中東運輸風險與供給過剩預期交錯下震盪,資金重新評估風險與報酬的方向,形成一波橫跨外匯、股市與原油的資產重定價潮。

聯準會10月27至28日會議紀要顯示,多位官員認為若通膨風險升高,未來恐需加大力度控通膨,即便目前選擇暫停升息。Fed理事Christopher Waller更釋出強硬訊號,直言12月應考慮再升息50個基點,或至少對2027年升息路徑釋出更快的指引。這番談話立刻推升美元指數至103.97,創2025年4月以來新高,凸顯市場再度強化對美國利率維持高檔的預期。
在美元走強壓力之下,主要貨幣齊遭重擊。歐元一度逼近2025年4月低點附近,報1.0963美元;英鎊滑落至約1.3117美元的一個月低點;日圓兌美元貶至159.56,徘徊在備受關注的160關卡附近。瑞士法郎也走弱約0.1%,至0.8435兌美元,顯示資金在利差與避險之間,仍偏向美元資產。
在商品貨幣方面,紐西蘭元小幅走升0.1%至0.5496美元,但澳幣卻成為重災區。澳洲10月就業數據再度令人失望,總就業人數連續第二個月下降,最新失業率升至4.9%,創五年新高,打破市場原本預期就業將回穩的想法。數據公布後,澳幣一路摔至0.6662美元,為今年1月來首次跌破0.67,完全吐回2026年以來漲幅。
在利率政策前景急轉直下之際,UBS經濟學家George Tharenou第一時間調整對澳洲央行(Reserve Bank of Australia)的預測,將首度降息時間由原先預估的明年11月提前至8月,且整體降息次數由二次擴大為三次,理由是通膨依舊偏高,但勞動市場及房市明顯轉弱。市場亦預期,澳洲央行在現行4.85%的現金利率已接近高點,有望轉向寬鬆以對沖景氣壓力。
值得注意的是,即便美元走強,近期美國公債殖利率卻反向回落。10年期公債殖利率下跌至5.05%,創一週低點,反映在20年期標售結果穩健下,投資人重新回流美債避險。Pepperstone研究策略師Dilin Wu分析,國際油價走跌緩和部分通膨擔憂,加上美股偏弱、成長疑慮升溫,讓安全資產的吸引力增加。未來美元表現,將取決於利差優勢與避險需求此消彼長的變化。
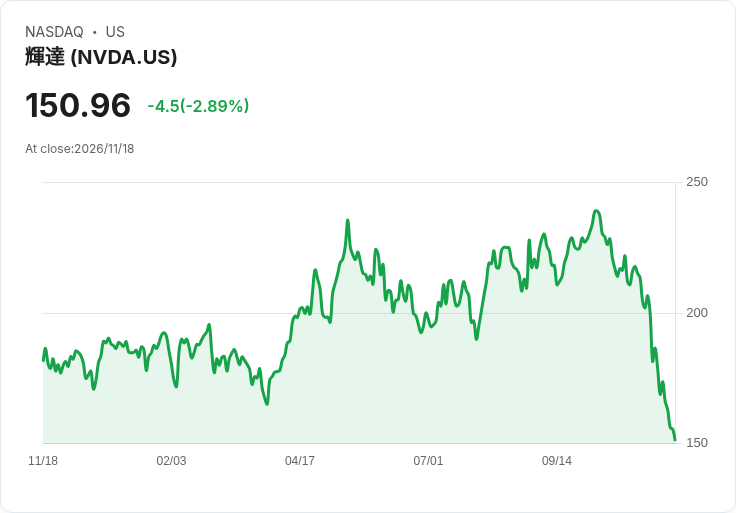
在股市端,科技股成為利率與資金流重新定價的核心焦點。AI晶片龍頭Nvidia(NVDA)雖然最新財報在營收與未來展望雙雙優於市場預期,股價卻不升反跌。市場人士指出,除了整體科技股在高利率環境下估值壓力加劇,Nvidia共同創辦人Jensen Huang日前因坦承婚外情而請辭執行長一職,也讓投資人對公司治理與長期策略穩定性產生不確定感。分析機構OCBC更警告,若市場進一步下修對AI資本支出(Capex)的期待,不僅會拖累科技股表現,也將壓低美國實質殖利率與股市資金流入,間接削弱美元支撐。
金融股方面,技術面風險浮上檯面。追蹤大型銀行股的KBW Bank Index(BKX),其50日均線近期一路下探、逼近跌破200日均線的罕見「死亡交叉」形態;11月17日更一度重挫2.4%。在此之前,JPMorgan Chase(JPM)才因「技術性問題」導致客戶交易處理延遲,引發市場對銀行科技韌性的疑慮,連帶使Bank of America(BAC)、US Bank(USB)、Wells Fargo(WFC)等同業股價受壓。
Citigroup(C)執行長Jane Fraser則在Bloomberg活動上直言,近期金融業科技當機事件其實不令人意外。她指出,全球企業為因應資安與系統防護,對整體技術架構施作的「補丁」次數,可能是過去的五到十倍,這種密集變更本身就帶來更高的出錯風險。Fraser預期,未來一段時間內,市場必須習慣於更多系統停機與局部服務中斷,也意味著銀行股在利率風險之外,還得面對科技營運風險的估值折價。
在能源市場,原油價格同樣受到利率與地緣政治綜合作用牽引。Brent原油目前在每桶約92美元附近徘徊,美國西德州(WTI)約83美元,先前因市場認為供給將重新轉為過剩而走跌。雖然最新船舶追蹤顯示,波斯灣原油出口量仍低於戰前水準,但已較戰事初期顯著回升,市場預期供需將逐步回到較「舒適」的平衡。
然而,中東風險並未消散。分析機構Vortexa指出,伊朗目前已標示逾半數海灣產油國用來將原油轉運至阿曼灣再出口的油輪,並且每天發布油輪在霍爾木茲海峽、偏離指定航道時遭水雷攻擊的消息。為了維持出口穩定,業者只好增加一段船對船轉運程序,藉此繞開風險區域。Ing商品策略團隊提醒,若霍爾木茲海峽再度出現重大阻斷,油價存在明顯上行風險,但在OPEC+增產、俄油出口韌性及美國庫存累積的背景下,整體供給面仍偏寬鬆,油價「持續大漲」的空間有限。
對能源投資人而言,美國貨幣政策也是重要變數。聯準會釋出的可能再度升息訊號,已被視為原油需求成長的壓力來源,因為更高利率通常會拖累全球經濟活動與能源消耗。分析認為,12月Fed會議將是油市與匯市的關鍵轉折點,若升息預期進一步強化,可能壓抑油價與風險資產,同時鞏固美元地位。
在拉丁美洲,地緣政治與能源合作也牽動國際資金布局。美國政府今年8月與備受爭議的委內瑞拉油商Alejandro Betancourt達成協議,透過North American Blue Energy Partners取得17個委內瑞拉油田百年開發權的35%股權,交易規模高達1000億美元。委內瑞拉反對派領袖María Corina Machado坦言,該協議在國內外掀起高度疑慮,未來勢必重檢,但也強調希望將美國視為長期能源合作伙伴。
現任委內瑞拉代理總統Delcy Rodríguez則盛讚此油氣合作為「歷史性」里程碑,認為有助委國與美國雙方利益及國際能源穩定。與此同時,美國石油巨頭ExxonMobil(XOM)已與委國國營油公司PDVSA簽署備忘錄,評估上游投資機會;Chevron(CVX)也在當地擴大布局。投資人憂心的是,未來若委內瑞拉或美國政局再度出現變化,現階段簽署的合約是否會被追溯認定為「非法」,仍存在高度不確定性。
整體來看,高利率環境讓外匯、股票與原油市場出現同時劇烈的估值調整:美元因利差與避險優勢獨強,科技與銀行股在成長與營運風險夾擊下波動加劇,能源市場則在供給寬鬆與中東風險拉扯中尋求新的平衡。後續關鍵在於聯準會是否真的加快升息步伐,以及各國央行如何在通膨與景氣之間拿捏政策。對投資人而言,短期內恐難再見「所有資產齊漲」的美好時代,如何在利率、匯率與地緣政治三重風險下精準選擇資產,將是未來一年的最大考驗。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。