聯準會首次升息三年,短期利率上揚,長期借貸成本卻可能下滑,引發投資者關注。
美國聯邦儲備系統於週三宣佈將利率上調四分之一個百分點,這是自三年前以來的首次加息。此舉讓市場投資者開始思考其對未來經濟及個人財務的影響,尤其是在2026年之後。聯準會透過聯邦基金利率直接控制短期利率,進而影響到銀行所設定的基準利率,即「優質貸款利率」,這一指標廣泛應用於信用卡、可變利率個人貸款和房屋淨值信貸等消費產品。此外,此次加息也波及了汽車貸款和抵押貸款,以及許多企業日常運作所需的短期融資。

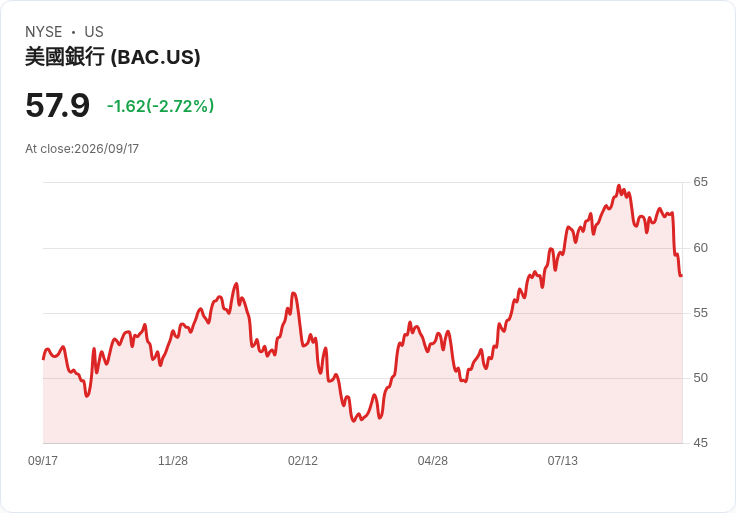
隨著此次加息,美國主要銀行如摩根大通(JPM)、美國銀行(BAC)、花旗集團(C)及富國銀行(WFC)均將其優質貸款利率從6.75%提升至7%。然而,有趣的是,短期利率上升的同時,長期借貸成本卻通常呈現下降趨勢,因為長期利率受制於經濟增長與通脹等因素,而這些因素在聯準會提高利率後往往得到遏制。近期10年期美國國債收益率曾突破5.00%的高位,顯示出投資者對於經濟狀況的憂慮。
儘管FOMC的政策動作能夠影響長期借貸成本,但兩者並不總是同步變化,特別是在缺乏量化寬鬆措施或其他幹預手段的情況下。相較之下,長期利率更依賴供需動態,包括外國持有的美國國債數量已降至九個月以來的新低。而AI革命的資金需求以及投資者對於不確定性要求更高的風險溢價,也可能進一步抑制長期利率的需求。
美國聯準會主席凱文·華爾什在記者會中指出,「資本支出的激增是真實存在的,市場上的競爭非常激烈。」他強調當前全球熱點局勢正推動長期收益率的變化,不僅僅取決於能源價格或農產品價格,還包括這些商品的價格差異如何影響全國商店中的最終產品價格。展望未來,投資者需密切關注這些變化,以便做出明智的財務決策。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。