



自10月高點起,Nvidia下挫約25%、市值蒸發近1.4兆美元,半導體股普遍重挫,華府政策成市場最新變數。
開頭引人興趣: Nvidia(NVDA)正面臨自10月高點以來最大一波市值回撤,股價連續下挫並逼近多條重要技術支撐。本週若收盤持續走弱,將成為該股連續第五個交易週下跌,市場憂慮由科技巨頭主導的AI題材短期面臨政治監管風險。

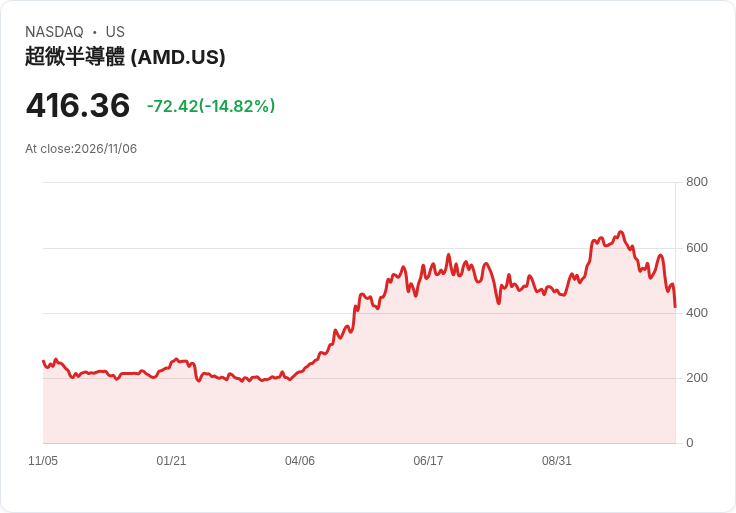
背景說明與核心事實: 自10月6日創下歷史收盤高點後,Nvidia股價已下跌近25%,市值合計約蒸發1.4兆美元。單在某個交易日早盤低點,Nvidia曾一度重挫逾9%,當日盤中約剝落約4,500億美元市值,使公司估值降至約4.4兆美元。整體半導體族群同步回落,AMD、Micron、Arm、Broadcom、臺積電等均出現雙位數或接近雙位數跌幅,PHLX半導體指數(︿SOX)也較6月高點下滑逾三成。
分析與資料支援: - 當日盤中衝擊:Nvidia早盤單日大幅回落是當天市場主要損失來源之一;若收盤確立,將是自2025年1月DeepSeek賣壓以來最糟的一天。 - 產業連動:AMD(-14%)、Micron(-12%)、Broadcom(-7%)等資料顯示,賣壓並非孤立,整個AI與記憶體供應鏈同受波及。 - 技術面風險:Nvidia目前已跌破200日均線,技術面轉弱可能吸引更多被動型資金或演算法賣出。
政策風險成為觸發點: 本波回檔的一個主要催化劑是美國政治面變化。民主黨掌握國會兩院後,選舉時候雙方對AI資料中心的批評成為共識性議題;參議院曾接近透過一項要求資料中心負擔更多電力成本的法案,突顯未來監管與稅費壓力可能增高。投行與策略師亦指出,國會聽證與調查可能成為接下來壓力來源之一(Stifel的Brian Gardner指出:「會有國會聽證,也會有調查。」)。
歷史參考與風險提示: 回顧自1999年IPO以來,Nvidia出現連續五週或以上下跌僅有12次,最長曾達七週(2008年夏季)。歷史顯示,類似下跌後的走勢分歧:在12次案例中,13週後僅有5次回升,但一年後有8次回升;最壞情況則出現在2002年,下一年內股價近乎蒸發二分之三。換言之,歷史既提供反彈可能,也提醒投資者長期風險不可忽視。
駁斥替代觀點: 對於看多者而言,AI長期需求仍在、資料中心對高效GPU的需求不會消失,因此當前回檔只是買入機會。這一論點有其合理性——歷史上Nvidia曾在下跌後大幅反彈(例如2022年ChatGPT前夕的反彈)。但也必須承認:當下政治與能源成本的實際政策改變,會直接侵蝕資料中心盈利模型與投資意願,短期內可能改變需求節奏,使「買入即反彈」不再是保證。
結論與未來展望(行動號召): 投資人應同時衡量技術面(如200日均線)與基本面變化(政策風險、能源成本轉嫁)。若關注中長期AI趨勢,可分批佈局並設定風險控管;若偏向短線交易,則需留意國會相關立法與聽證進展、半導體指數走勢以及大型資金流向。未來數週內,華府動向將是決定市場情緒的關鍵變數,投資決策應以情境檢視而非單一樂觀預設。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





