全球資金正瘋狂湧入人工智慧產業鏈,從晶片、雲端到資料中心全線大擴產,但這場「AI 金錢戰」高度仰賴外部融資,一旦資本市場態度反轉,從模型開發商到供應鏈的成長假設都可能瞬間翻盤。投資人現在看的,已不只是技術,而是誰撐得住燒錢速度。
人工智慧熱潮延燒多年,外界一再警告會重演網路泡沫或房市崩盤,但現階段,錢還是持續往 AI 相關公司、晶片與資料中心狂灑。對投資人而言,真正關鍵已不只是技術突破,而是資本能否長期支撐這場前所未見的燒錢戰。

目前的 AI 生態系呈現高度財務連動的「資金鏈」,從大型模型開發商,到晶片廠、雲端服務商與資料中心營運商,彼此需求互鎖。一端是需要數十億美元來訓練與運行模型的開發商,另一端則是為了迎接未來 AI 需求而提前砸下重金擴產的基礎設施供應商。只要資金水龍頭一開,大家就敢加速擴張;但若融資環境一夕轉緊,連鎖反應恐在整條供應鏈上迅速放大。
回顧歷史,教訓已經擺在那裡。網路泡沫破裂時,投資人開始盯緊企業的現金消耗速度與「資金缺口」——也就是公司撐到自給自足之前還要燒掉多少外部資本。當年 Pets.com 就是經典例子:商業模式本身長期虧損,但只要市場願意持續買單增資,公司就能活下去;一旦科技股崩跌,融資突然中止,企業立刻失血倒地。金融海嘯期間,房貸違約累積,同樣引爆對金融機構資本缺口的恐慌,Freddie Mac 難以籌得足夠股本,更成為金融環境急速惡化的前兆。
放回當前 AI 熱潮,風險雖未立即引爆,但警訊已隱約浮現。OpenAI (OPENAI) 明確排除今年 IPO,核能技術公司 Holtec (HNUC) 暫停發行計畫,Anthropic (ANTHRO) 也延後掛牌。這些個案並未構成全面性融資封殺,但足以提醒市場:籌資成本上升、投資人開始要求更高門檻,已是不爭事實。
即便如此,AI 公司目前仍能吸引可觀的私人資本,尤其是尚未公開發行的 OpenAI (OPENAI) 與 Anthropic (ANTHRO)。對外部投資人來說,這兩家公司財報透明度有限,但大家普遍知道,它們正以驚人速度投入昂貴的模型訓練與運算基礎設施。這樣的「黑箱式」高支出模式,只要資金源源不絕,就能持續推進;一旦資本市場態度轉向保守,問題就會立刻浮現。
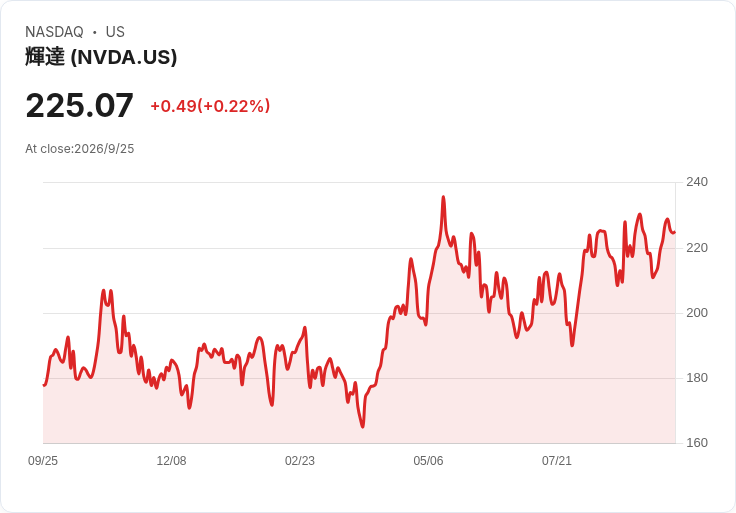
更值得注意的是,OpenAI (OPENAI) 的融資狀況,早已不只關乎自己。Nvidia (NVDA) 和 SoftBank (SFTBY)(SFTBF) 是其重要資金與技術夥伴,Oracle (ORCL) 則正大舉投資資料中心,部分就是押注未來來自 OpenAI 的龐大運算需求。這形成一條高度依賴預期需求的財務依存鏈:只要 OpenAI 持續擴張,Nvidia 的高階 AI GPU 出貨就有支撐,Oracle 大型雲端與資料中心投資也有合理想像空間;反之,一旦前端需求一冷卻,整條鏈條的成長假設都可能被迫重估。
這種資金驅動的膨脹,在晶片與雲端股價上已有清楚體現。AMD (AMD) 本週成為最新市值突破一兆美元的晶片廠,加入 Nvidia、Broadcom 與 Micron Technology (MU) 的行列。市場對 AI 算力需求的預期,幾乎把整個半導體族群推向新一輪多頭循環。然而,這種估值水準建立在兩個前提:AI 需求持續高速成長,以及資本市場願意無限期支應高強度投資。如果任何一項鬆動,股價的修正空間也隨之一併放大。
在基礎設施端,風險同樣浮上檯面。Oracle (ORCL) 被曝出針對其在新墨西哥州興建、規模達 2.45 GW 的 Project Jupiter 巨型資料中心,對開發商發出不可抗力通知,試圖在專案若未能如期於 2028 年上線時,降低自身支付義務。消息一出,Oracle 股價承壓,連帶供應燃料電池方案的 Bloom Energy (BE) 也遭波及。這起事件凸顯一個關鍵:在 AI 熱潮帶動下,資料中心投資正向「超大型、超前部署」方向演進,但只要時程、成本或需求預期出現偏差,財務壓力就會瞬間反噬到建設方與供應商。
同一時間,科技巨頭與平台業者也在調整 AI 戰略。Amazon (AMZN) 近日封鎖 Meta (META) 的 AI 助理工具 Muse 於其平台運行,理由是禁止第三方「購物機器人」代客下單。Muse 主打能半自動幫用戶做研究、訂票甚至直接購物,這不僅是一場平台規則之爭,更帶出一個現實:即便 AI 能創造新應用場景,但平台方會優先守住自身資料、交易與客戶關係,這也間接限制某些 AI 服務的商業化速度與營收想像。
在這個資金與技術交織的賽局中,也並非只有一種結局。支持者認為,即使短期內融資成本走高,龍頭廠商仍握有技術門檻與規模優勢,足以撐過可能的資金緊縮期;且與當年網路泡沫不同,AI 應用在雲端服務、企業自動化與消費產品上已開始產生實際收益,並非完全靠故事支撐估值。批評者則提醒,就算需求是真實存在,市場也常會過度提前把十年後的成長折現到今天股價,一旦現金流無法跟上,修正仍會來得又急又狠。
從投資角度來看,目前「資金窗」仍是開著的。無論是 OpenAI、Anthropic 或各大晶片、雲端業者,短期內似乎還找得到願意埋單的大型投資人與合作夥伴。但真正的考驗,會出現在某一家重量級 AI 公司第一次出現「籌不到錢」的案例——當它被迫縮減訓練規模、放緩資料中心擴張,或取消部分新產品計畫時,市場對整條 AI 供應鏈成長曲線的預期,可能會在短時間內被重新畫過。
未來幾年,AI 資本戰場上最值得觀察的,將不只是誰的模型更強、誰的產品更炫,而是誰能在高成本、高風險、高競爭的環境下,維持穩健的現金流與資本結構。同時,當晶片巨頭、雲端平台與資料中心營運商紛紛加碼擴產,投資人也必須時刻追問:這些投資是建立在可持續的需求,還是另一場由便宜資金推動的「超前部署」賭局?當利率、地緣政治與監管環境任何一環發生變化,AI 金錢戰究竟會軟著陸,還是再現一場新世代科技泡沫,將是整個市場共同面對的未解習題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。