Nvidia(NVDA)在CEO Jensen Huang突辭職與殖利率飆升雙重打擊下,一週市值蒸發約5,700億美元,拖累晶片股與Nasdaq震盪。市場對聯準會升息預期急劇升溫,AI概念股估值與資金結構正遭逢新一輪壓力測試。
在華爾街剛創下自8月以來最佳單週表現之際,以人工智慧為核心的科技股卻在週末前急轉直下,暴露出資金結構正在快速重定價的壓力。PHLX Semiconductor Index (^SOX)全週仍上漲約8%,Nasdaq 100 (^NDX)漲約3.5%,S&P 500 (^GSPC)漲約2.5%,但大部分漲幅集中在週初。從週三收盤到週五,Yahoo Finance追蹤的62檔晶片股合計市值蒸發超過6,500億美元,僅3檔收漲,顯示反彈氣勢在短短數日即告窒息。

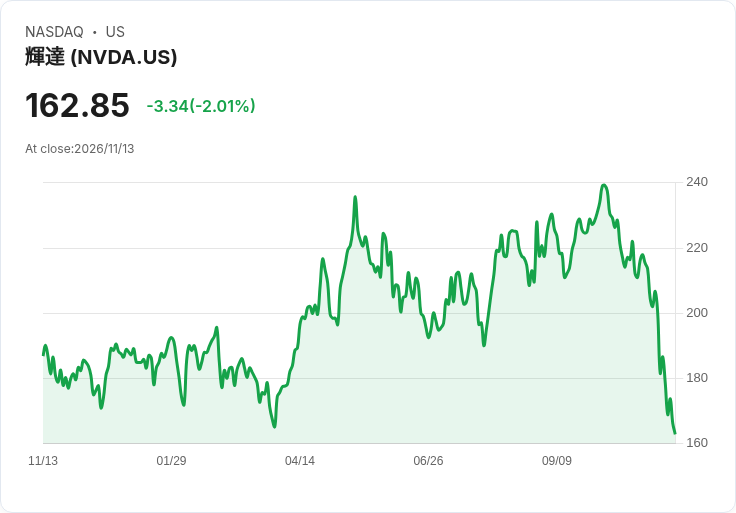
市場焦點毫無疑問落在AI龍頭Nvidia(NVDA)身上。就在創辦人暨長期掌舵者Jensen Huang突然辭去CEO、由Colette Kress暫代之際,Nvidia股價本週跌幅約13%,寫下自2025年4月以來最慘一週,也是自2012年以來首見的六週連跌。這波災情使公司市值單週縮水約5,700億美元,投資人開始重新衡量其約5,300億美元規模的AI合作與供貨合約,並質疑在黃仁勳退居幕後後,Nvidia能否維持在AI基礎設施中的定價權與話語權。
拋售壓力並未僅限於Nvidia本身,而是沿著供應鏈與投資關係向外擴散。Nvidia持股的Nebius(NBIS)在公布令人失望的第三季財報後,本週股價下跌約10%;另一家背靠Nvidia的雲端算力提供商CoreWeave(CRWV),週五雖回跌約6%,但在強勁季報加持下,全週仍上漲約15%,成為少數逆勢而上的AI基礎設施新秀。記憶體雙雄Micron(MU)與SK Hynix(SKHY)原本領漲週初反彈行情,週五也回吐約3%至4%,反映資金在利率與產業前景的不確定下,短線轉趨保守。
技術面同樣顯示反彈力道捉襟見肘。SOX在逼近200日均線前即告停滯,Nasdaq 100收盤跌回自身長期均線之下,Nasdaq Composite (^IXIC)則剛好停在該關鍵指標附近。這些位置通常被視為多空分水嶺,本週的「無功而返」意味著市場雖認同AI中長期故事,卻不願在高估值區間繼續追價,尤其在利率環境急速轉向的背景下更是如此。
更關鍵的變化發生在債市與利率預期。先前每逢晶片股重挫,10年期美債殖利率(^TNX)便下滑,扮演股市震盪的「避風港」。但過去一週,半導體股下跌的三個交易日,殖利率反而全面走高:10年期殖利率週漲約30個基點至約5.15%,5年期更飆升約33個基點,雙雙創下自2025年4月以來最大單週漲幅。這代表債券不再為高估值成長股提供緩衝,反而成為重新調整風險資產價格的壓力源。
利率預期的翻轉源自兩大事件:一是聯準會理事Christopher Waller在週二釋出可能升息2碼的談話,二是隨後公布的10月CPI與批發物價指數皆較預期「偏熱」,鞏固了市場對通膨黏性的疑慮。賭盤平台Polymarket顯示,12月9日升息機率在11月5日晶片股暴跌後一度降至約66%,但到本週五已升至約98%,且升息半碼的機率也拉升至約10%。利率期貨進一步反映,市場現在預期到2027年3月前將有約兩次各1碼的加息,而先前僅預期一次。
在這樣的利率環境下一切風險資產都得面對新的現實:資金不再免費,折現率拉高直接壓縮高成長股的理論估值。黃金市場的動態提供了另一個佐證。隨著美元走強、10年期美債殖利率重回5%以上,Comex金價(XAUUSD:CUR)短短幾日跌逾7%,約290美元,週線跌幅4.5%,無法守住每盎司4,000美元關卡。分析師指出,在ETF投資人開始因價格疲弱出清持股前,黃金長線需求仍在,但短期若殖利率與美元持續走高,還有進一步修正空間。此情況與AI科技股的處境頗為類似:基本面故事未必改變,但估值與持有成本正在被利率強行重寫。
與此同時,美股內部的「權重修正」也悄然進行。等權重S&P 500 (^SPXEW)自10月6日創新高以來,累計表現已領先常規市值加權S&P 500約8個百分點,創2009年5月以來最大差距。這代表資金正從少數超大型權重股分散至更多中型股與傳統產業。即便在科技震盪中,Apple(AAPL)、Berkshire Hathaway(BRK-B)與Eli Lilly(LLY)仍在本週五創下歷史新高,顯示防禦型大型股在升息預期升溫下反而迎來資金青睞。
值得注意的是,AI產業鏈內部也在經歷「治理與紀律」的重新檢視。Nvidia換帥引發市場對公司長期AI戰略與內部决策的好奇,而另一端,軍事人形機器人新創Foundation Future Industries則傳出資金吃緊、延遲支付員工薪資、CEO Sankaet Pathak向公司借款4.6百萬美元買豪宅等爭議,加上過去Synapse倒閉事件仍有客戶資金去向未明,讓外界更關注AI硬體與軍武新創的公司治理與合規風險。這些個案不直接牽動上市公司股價,卻可能影響投資人對AI整體領域的風險溢價要求。
在宏觀層面,英國央行(Bank of England)貨幣政策委員會成員Megan Greene的談話,點出了現階段全球央行的思維:在對通膨走向高度不確定的情況下,寧可「升息過頭再回頭降息」,也不要放任通膨失控。她支持將基準利率自3.75%升至4%,並認為BoE需「主動緊縮」以防薪資增長卡在3.5%以上並轉嫁為物價。市場目前押注今年12月BoE仍會再升息,2027年再有兩至三次各1碼的調整。這樣的政策框架,與美國市場目前對聯準會的預期高度同步,對全球風險資產形成共振壓力。
從資本市場角度觀察,AI題材並未退潮,反而進入「高壓測試期」。一方面,Nvidia的財報即將在週二盤後公布,這是Colette Kress接任後的首份成績單,投資人將檢驗在黃仁勳淡出前線後,公司能否維持收入成長與高毛利。另一方面,像Anthropic這類以「AI安全」為核心理念的新創,正準備在11月19日上市,目標估值接近1.4兆美元,若順利達標,七位共同創辦人各自持股價值上看1,700至1,800億美元,也會加深市場對生成式AI長期商機的信心。
展望後市,AI及科技股走勢將同時受三大變數牽引:第一,利率與通膨數據是否持續「超標」,決定折現率與資金成本天花板;第二,Nvidia等龍頭在換帥與監管壓力升高情況下,能否交出符合市場期待的成長與獲利;第三,AI生態系企業在公司治理與風險控管上的表現,是否足以讓機構投資人維持高配比。現階段資金並未撤出股市,而是從單一AI巨頭轉向更分散的科技與防禦型藍籌。若利率預期在未來數月出現緩和,AI板塊仍有機會從「估值修正期」走向「盈利兌現期」;但在殖利率高企與政策鷹派言論頻仍的當下,投資人恐怕得習慣——晶片股與AI題材,已不再享有過去那種「跌下去就有債市接住」的溫柔環境。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。