美股AI概念股在Nvidia(NVDA)高成長財報與層層調查陰影下劇烈震盪,SEC開啟揭露調查、前CEO Jensen Huang保留提名董事權,聯邦官員口徑轉鷹,美元成唯一避風港,AI晶片與雲端供應鏈面臨重定價。
全球股市在AI題材退潮的壓力下劇烈波動,市場目光高度集中在Nvidia(NVDA)一家公司身上:這家AI晶片龍頭同時交出亮眼財報與捲入監管調查、前CEO風波等多重利空,形成罕見的「高成長、高風險」複合局面,牽動整個AI交易鏈條的重新估值。

引言:財報報喜、股價卻難喘息的矛盾局面
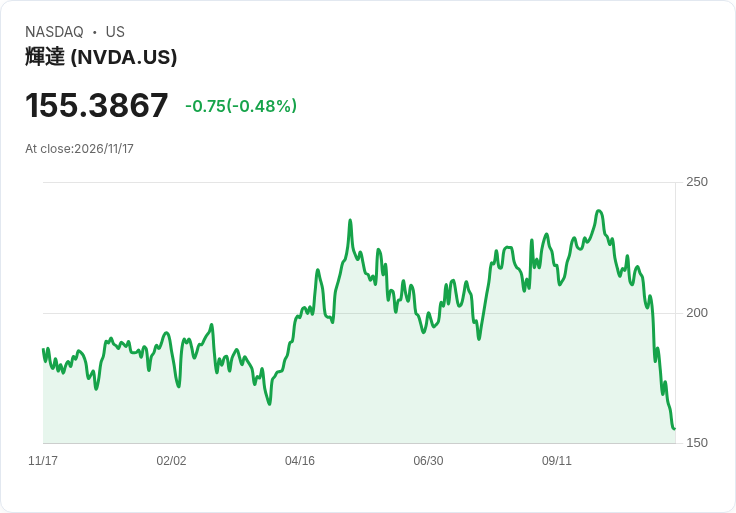
在最新一季,Nvidia公布營收達115.8億美元,年增率高達103%,再度明顯超越華爾街預期,盤後股價一度上漲約4%,帶動AMD(AMD)、Broadcom(AVGO)、Taiwan Semiconductor Manufacturing Company(TSM)、Micron Technology(MU)等半導體與「neocloud」供應商在盤後同步走高。然而,在常規交易時段,科技與半導體板塊依舊承受沉重賣壓,S&P 500科技類股自10月6日以來已回落約20%,費城半導體指數更跌逾30%,Nvidia股價自前CEO辭職事件後累計下挫近40%。這種「基本面強、股價弱」的背離,凸顯市場對AI交易前景的集體猶疑。
背景脈絡:從AI「容易錢潮」到高利率、高監管新常態
在過去兩年,生成式AI與雲端運算熱潮推升Nvidia成為全球市值最高的半導體公司之一,其GPU成為各大科技巨頭與新創的核心基礎設施。伴隨低利率環境與資金充沛,市場形成「買AI就對了」的交易邏輯。然而近期,美國零售銷售數據仍顯穩健,加上聯準會官員發言明顯偏鷹,市場重新定價未來升息路徑。聖路易聯邦準備銀行總裁Alberto Musalem直言,為了及時達成物價穩定,2027年前恐需「數次」升息,估計政策利率仍落後約1個百分點。利率期貨目前僅計入至明年年中約三碼升息,若「多一次」升息預期被市場消化,科技股與成長股估值壓力恐仍未見底。
同時,過去被視為避險工具的美國公債、黃金與比特幣也未能扮演安全港角色。美債殖利率在通膨黏著與財政疑慮下維持高檔,金價跌破每盎司4,000美元、創一年新低,比特幣自10月初以來回落約25%。在多重壓力下,唯一明顯受惠的是美元,升至近19個月新高,凸顯全球資金短期回流美國現金與短債的趨勢。
重點事件:Nvidia風暴——CEO辭職、SEC調查與國安疑慮交織
拖累Nvidia股價的,不僅是利率環境,還有一連串公司治理與國安相關的負面新聞。前CEO Jensen Huang因婚外情曝光辭職,其中一段情事涉及新加坡數據公司Megaspeed的高階主管Alice Huang,被指為涉嫌中國間諜。美國商務部自2024年底以來已對Megaspeed進行調查,懷疑其將部分Nvidia晶片轉售或轉移至中國,恐違反美國出口管制規定。
在此背景下,《華爾街日報》披露,美國證券交易委員會(SEC)已對Nvidia展開民事調查,聚焦該公司在對外揭露與銷售行為上是否誤導投資人。財政部長Scott Bessent更措辭強烈,指控Nvidia明知其高階晶片可能流向中國,仍為「衝高營收與獲利」而持續出貨,將企業營收置於國安疑慮之上。國會亦要求Jensen Huang出面說明其個人關係是否影響其一再主張「放寬出口限制」的政策立場。
權力結構:Huang雖下台仍握董事提名槓桿
即便辭去CEO職務,Jensen Huang在公司權力結構中仍保有關鍵影響力。依據公司委託書與公司治理文件,任何持股超過3%且連續持有至少三年的股東,可在年度股東大會的正式委託書中提名董事人選。LSEG數據顯示,Huang及其相關實體目前持有約3.5%的Nvidia股份,符合資格,可提名最多兩名獨立董事,並由全體股東在年度股東會(通常於6月舉行)投票決定。
Nvidia董事會本月初已宣布,基於近期報導指稱Huang曾遭外國情報勢力鎖定,公司已啟動內部調查,尚未公開其行為是否違反公司章程或內控準則。雖然公司內部人士向路透表示,董事會目前「未考慮」讓Huang回鍋擔任CEO,但Huang在最新聲明中表示,只要董事會認為符合股東與員工利益,他「會很榮幸」重返領導位置。換言之,未來幾季若股價與監管壓力持續升高,股東結構與董事席次的變化仍可能開啟「回鍋」的政治空間。
供應鏈效應:AI基礎設施夥伴短線受惠、長線風險待評估
儘管風波不斷,這季優於預期的財報立即為Nvidia供應鏈與相關雲端業者帶來短線提振。TSMC製造Nvidia大量高階GPU,盤後股價上揚約2%;記憶體廠Micron與SK Hynix股價雖僅溫和走高,但反映AI伺服器需求對高頻寬記憶體的持續拉力。Nvidia持股逾10%的AI基礎設施供應商CoreWeave(CRWV)股價盤後亦漲約2%,同業Nebius(NBIS)約漲3%,顯示市場仍看好雲端算力出租模式在AI浪潮中的中期成長。
然而,SEC與商務部的雙重調查,恐迫使公司及供應鏈在出口合規與客戶篩選上更為保守。若未來限制擴大至更多等級的AI晶片,TSMC與記憶體廠的高階產能規劃將面臨需求不確定性,雲端服務商也可能需要調整對中國等敏感市場的布局。投資人因此開始重新評估,AI硬體供應商的高成長是否足以抵消監管與地緣政治帶來的折價。
比較視角:科技監管與國安交鋒並非孤例
值得注意的是,Nvidia事件並非科技業首度遭遇國安與監管交疊的壓力。中國電信設備大廠Huawei Technologies正於紐約布魯克林聯邦法院面臨長達兩個月的拉法岡(Racketeering)共謀審判,檢方指控該公司在全球範圍內「鼓勵員工說謊、作弊與竊取商業機密」,並協助伊朗政府監控公民。辯方則反擊美國刻意建構「罪犯敘事」,將少數員工的不當行為擴大為企業文化。華為早已遭美國與多個西方盟友排除於5G與關鍵通訊建設外,並被切割部分關鍵供應鏈。
華為案顯示,一旦科技企業與國安疑慮緊密連結,後果不僅是罰款或短線股價波動,更可能是長期市場準入與技術合作的根本改變。Nvidia雖未被指控同等層級的組織犯罪,但若未來調查顯示其在管控產品流向上存在重大疏失,監管機構與國會可能主張更嚴格的出口與揭露規範,改寫整個AI半導體產業的遊戲規則。
分析與反思:AI交易退潮是修正還是結束?
在投資層面,目前的AI交易退潮究竟是健康修正,還是行情終點,尚無定論。支持者認為,Nvidia等企業仍展現遠超一般產業的成長動能,最新財報也證實企業與雲端客戶對AI算力需求並未降溫,短期股價波動主要反映利率與情緒因素。質疑者則指出,估值已長期預支未來多年成長,任何監管或出口限制加劇,都可能壓縮利潤空間,且前CEO風波暴露出公司治理與國安風險被低估的問題。
對於投資人與產業參與者而言,此刻最關鍵的問題不在於AI是否「泡沫化」,而在於如何在高成長敘事與高監管現實之間重建評價框架。未來幾個月,包括SEC調查進展、商務部對Megaspeed的認定、國會聽證會上對Huang的質詢,以及聯準會利率路徑的明朗化,都將成為判斷AI交易能否重啟、或轉入更謹慎「選股時代」的關鍵指標。
展望:AI龍頭能否在監管新時代維持領跑?
短期看來,只要Nvidia能持續交出高成長財報,並在內控與合規上展現明顯強化,市場對其基本面的信心仍有機會修復。中長期則取決於:AI基礎設施是否能在更嚴格出口環境與高利率下維持擴張節奏;公司治理與國安風險是否能被「價格化」進估值模型。當AI不再是「容易的錢」,而是需要在法規、地緣政治與資本成本三重約束下精算的產業,Nvidia與整個AI生態系如何自我調整,將決定下一階段科技權力版圖的重組方向。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。