



新CEO坦推製程與產能改革,卻因記憶體短缺、財測不及及以色列廠爆炸,導致股價大跌。
英特爾(Intel)新任執行長林百里(Lip?Bu Tan)將自我定位為「受召喚」來完成公司翻身的領導者,但近期一連串不利因素讓這場翻身路遭遇劇烈震盪。市場在今年上半年曾對他主導的改革投以肯定,卻在第三季財報公佈及外部衝擊後,讓股價出現近乎崩盤式的修正。

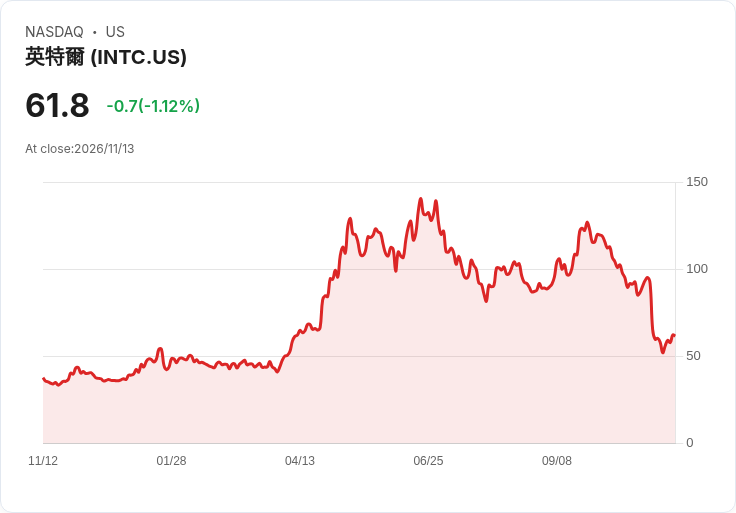
背景與早期成績:Tan 於2025年3月接掌英特爾,先前曾任 Cadence(CDNS)長期執行長並有豐富創投經驗。他上任後推動成本削減、重振工程文化並運用廣泛人脈爭取新業務,帶動公司基本面改善──截至9月30日的九個月營收年增18%至462億美元,營業利益由去年同期虧損28億美元轉為12億美元獲利;股價曾在6月中創下135美元高點。這些資料一度成為支援「英特爾回歸」論述的依據。
突發逆風與財報衝擊:然而,第三季財報與展望引發市場大幅拋售。公司對第四季的銷售預測顯著低於市場預期,核心問題來自個人電腦需求下滑,主因是記憶體晶片被AI超大客戶搶購致價格上揚與供應吃緊,消費端購買意願延後。此外,位於以色列Kiryat Gat的晶圓廠十月初發生爆炸事故,預計將在兩個季度內造成約6億美元的銷售損失(含10奈米伺服器出貨損失)。受此影響,英特爾股價在近一個月內跌幅達38%,並出現自1974年以來最慘烈的單日跌幅之一。
管理層之應對與路線圖:面對逆風,Tan 提出多項短中期可量測的改善指標,包含提高 Intel 3 製程產量、改善良率與生產週期、適度重新分配產能,並與供應商協同拓展基板(substrate)產能。他強調x86與伺服器對AI需求的長期上升趨勢,並將英特爾定位為美國製造與研發的重要支柱──這也是他堅持讓所有工程師直接向他匯報、親自督導產品成果的原因。
市場觀點與分歧:華爾街對英特爾未來仍有分歧。高盛分析師傾向中立,認為在能見度尚未回穩與執行進一步改進之前,英特爾股價可能持續承壓,且在風險/報酬面上,AMD、Nvidia(NVDA)與Broadcom(AVGO)等競爭者短期看來更有吸引力。支援方則指出,若英特爾能在高階封裝、Foundry(代工)與Intel 3良率上取得實質突破,長期作為美國本土先進製造與國防、企業級需求的供應者,將擁有明顯戰略優勢。
駁斥替代觀點:批評者強調記憶體價格、基板供應與宏觀PC需求的不可控性,主張英特爾短期難以翻盤;對此,管理層回應已有具體短期行動計畫(增產、改良良率、供應鏈協同),並指出部分不利因素屬產業共通的週期性問題,而非公司特有的結構性失誤。換言之,短期波動並不必然推翻公司中長期由製程與封裝驅動的轉型路徑。
關鍵觀察指標與風險評估:未來數季投資人與業界應關注的具體指標包括:Intel 3 的月度產出與良率改善幅度、基板產能擴充的進度、以色列廠事故的恢復時間表、以及公司對下一季財測的更新。風險方面,仍須警惕記憶體價格持續走高導致PC需求延宕、供應鏈瓶頸未能快速緩解、以及競品在先進製程或封裝領域持續擴大優勢。
總結與展望:林百里以「使命感」帶頭推動英特爾回歸,但路徑將是多年的硬仗,短期內市場波動與外部衝擊可能頻繁出現。對長線支持者而言,若英特爾能兌現製程良率、封裝技術與代工推進三項關鍵指標,則有機會穩固其作為美國先進半導體研發與生產要角的地位;對風險偏低的投資人與關注公司基本面的觀察者,建議以管理層公佈的可量化進展作為是否增持或觀望的判斷依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





