美國10月通膨再度高於預期,房租與能源推升物價,聯準會12月升息機率升溫,重創以 Nvidia(NVDA) 為首的晶片股與整體AI概念。華爾街為利率、監管與Anthropic IPO神經緊繃,同時高齡族在醫療與長照成本暴漲夾擊下,實質生活壓力節節升高。
在最新一輪通膨數據與利率預期衝擊下,華爾街與一般民眾正同時感受經濟壓力加劇:前端是以人工智慧(AI)為核心的科技股猛烈回調,後端則是醫療與長照費用持續飆升,讓固定收入的美國高齡族幾乎無處可逃。

最新公布的10月消費者物價指數(CPI)顯示,整體物價月增0.4%,雖低於9月的0.6%,卻高於市場預估的0.3%。核心CPI(排除食物與能源)則連續第三個月上漲0.3%,遠高於聯準會對年通膨2%的目標所對應的0.2%月增軌道。Moody’s 首席經濟學家 Mark Zandi 直言,這是一份「令人不舒服的高」通膨報告,幾乎確定會讓聯準會在12月再度升息,投資人不用看到全年數據就知道物價回落之路仍然遙遠。
市場反應極為劇烈。CPI公布後五分鐘,標普500指數期貨即跌約0.5%,現貨盤中一度下挫近1%,整體市值單日蒸發約5,000億美元。科技權值股雲集的那斯達克100指數一度反彈,卻在觸及200日均線附近再度轉跌,顯示技術面壓力沉重。代表市場恐慌與波動預期的Cboe波動率指數(VIX)則穩站20以上,反映未來一個月波動可能顯著高於常態。
在所有板塊中,最慘烈的是先前被視為「不敗」的半導體與AI相關個股。費城半導體指數(SOX)盤中跌逾1%,但真正的殺傷力在個股與一籃子產業市值上。Yahoo Finance 追蹤的62檔晶片股組合,自10月6日以來市值已蒸發約5兆美元,約為同期間整體標普500市值損失的逾1.5倍,顯示修正幾乎集中火力砸在AI與半導體鏈。
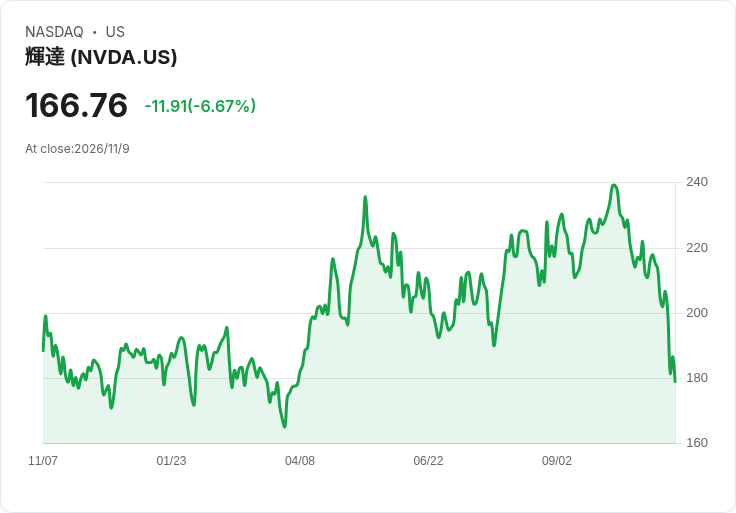
AI龍頭 Nvidia(NVDA) 成為市場風向球。該股周二重挫約6%,一舉跌破技術派視為關鍵的170美元價位,股價走勢創下2019年以來最急劇的短線賣壓,其相對強弱指標(RSI)滑落至23,顯示已進入極度超賣區。然而這波拋售並非僅是估值修正,還牽涉公司治理疑慮:Nvidia董事會正調查執行長 Jensen Huang 涉入與疑似中國間諜的婚外情事件,引發市場對公司風險控管與未來監管壓力的高度關注。
在觀點分歧的華爾街,對 Nvidia 跌勢下一步看法兩極。Bernstein 分析師 Stacy Rasgon 認為,只要 Huang 去職風險可控,現階段殺盤恐怕已「超跌」,反而是長線買點;但資深交易員 Michael Martin 則警告,目前大盤與AI股整體仍處空頭趨勢,不認同逢跌就搶進的作法。BofA 證券美股策略主管 Savita Subramanian 更點出結構性風險:過度擁擠在標普500指數本身,讓「指數」比「個股」更危險,反而權重相等的標普500指數(SPXEW)自10月初以來仍上漲約4%,並於11月初創歷史新高,凸顯少數大型科技股與廣泛市場間的巨大落差。
一邊是AI核心股遭遇信心與估值雙重考驗,另一邊則是AI資本支出能否換來實質回報的拷問。前沿AI公司 Anthropic 更新的IPO文件,成為市場情緒的關鍵變數。最新規劃顯示,Anthropic 計畫發行8.25億股A類普通股,定價區間每股70至78美元,若以上緣計算,募資金額將達643.5億美元,完全稀釋後市值上看1.405兆美元,較5月一輪融資時的9,650億美元估值大幅躍升。公司預計11月18日定價,隔日掛牌,部分投資人視之為「AI概念能否續命」的指標事件。
對長期主打AI投資的 CNBC 節目主持人 Jim Cramer 而言,Anthropic 的上市成敗不只關乎單一公司,更攸關整個AI交易能否穩住。他直言,在負面新聞與中期選舉不確定性重壓下,市場「真的需要一些好消息」。若 Anthropic 能順利以理想價格完成上市,並同時在私募市場額外出售260億美元的N類股票給 Nvidia、Google(Alphabet)、Microsoft(MSFT)、Amazon、AMD(AMD)、Broadcom(AVGO)、Micron(MU) 及台積電等既有戰略夥伴,將等於替整個AI供應鏈「打了一劑強心針」。
值得注意的是,Anthropic 在招股書中強調,自家成功很大程度來自研究突破與「多晶片計算架構」,能在 AWS Trainium、Google TPU、Nvidia GPU 與 AMD GPU 之間調度運算,以兼顧成本與效能。這意味著,無論單一家硬體供應商股價如何波動,AI算力需求本身仍呈現結構性擴張,為整條供應鏈提供長期支撐。Savita Subramanian 就指出,AI與先前曾被炒作的「元宇宙」不同,具有更實際且持久的應用前景,「你應該持續布局」,但短期價格震盪難以避免。
然而,這場由AI帶動的資本支出浪潮本身,也被視為通膨的來源之一。Vanguard 資深美國經濟學家 Josh Hirt 就指出,目前核心通膨的壓力,來自三大衝擊:關稅、能源,以及與AI相關的需求。隨著大型科技公司爭相擴建資料中心,對電力與電子設備的需求急遽增加,拉高電價與消費性電子產品成本。再疊加伊朗戰事推升國際油價,柴油、汽油與航空燃油價格持續偏高,透過運輸和機票等項目逐步反映在CPI之中。
這種成本壓力並不只體現在股市與企業財報,對高齡族群的日常生活衝擊更為直接。最新CPI細項顯示,醫療相關支出全面上揚:醫療用品價格10月單月上漲1.4%,前兩個月也分別上漲0.4%與1.0%;醫療商品整體上漲0.5%,醫療服務漲0.3%,其中住院相關服務價格一口氣跳升0.8%,醫師門診費用也漲0.4%。處方藥品漲0.3%,而不在Medicare給付範圍內的牙科服務,10月漲幅高達0.8%,前一個月也有0.5%的漲勢。
長照與居家照護同樣毫不鬆手。護理之家與成人照護費用10月上漲0.3%,居家護理費用則上漲0.2%。根據 Fidelity 估算,一名今年65歲、退休並採用傳統 Medicare 的美國人,平均在後半人生需要準備約18萬5,500美元,用於自付醫療支出,且不包含長照、非處方藥與大部分牙科服務。全美高齡住宅與照護產業研究機構 National Investment Center 指出,今年安養型機構平均年費已達8.7萬美元,若是失智照護單元,平均年費更逼近10.5萬美元,且會隨年齡與照護需求攀高。
面對這些數字,Senior Citizens League 執行董事 Shannon Benton 形容:「最令人震驚的是,幾乎每一項與高齡醫療有關的支出都在上漲。」她強調,這些支出不是可以簡單刪減的選項,「老人無法因為物價上漲就停止用藥、跳過必要療程,或放棄護理之家與居家照護」。在房租、食物、公共事業帳單、Medicare 保費都偏高的情況下,醫療成本再度抬頭,讓仰賴固定收入與社會安全給付的退休族群幾乎無力招架。
美國麻州大學波士頓分校老年學系系主任 Edward A. Miller 進一步指出,高齡者面臨的不是一次性衝擊,而是「持續性支出」風險。許多老年人有長期慢性疾病、日常生活需要協助與規律用藥,醫療與照護開銷無法延後,更難以完全由家庭成員吸收。更棘手的是,在移民政策收緊、勞動力短缺的背景下,照護人力供給吃緊,也推升相關服務價格,使家庭照顧者的負擔水漲船高。
綜觀現況,美國經濟正呈現兩層壓力:上層是金融市場在通膨頑固與升息預期下的劇烈震盪,尤其集中在AI與半導體高估值族群;下層則是一般家庭,特別是高齡族群,在醫療與長照成本快速膨脹下的生活壓迫。Anthropic 的IPO若順利,配合國際油價若因地緣風險趨緩而回落,或許能暫時舒緩華爾街對AI資本支出「泡沫化」的疑慮,並減輕部分通膨壓力。但無論市場短期如何波動,通膨如何拉鋸,如何讓AI帶來的生產力紅利真正轉化為醫療效率提升與成本緩解,恐怕才是未來數年美國決策者與企業必須回答的終極考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。