



美股科技與AI概念股動能指標出現逾30年罕見崩跌,Morgan Stanley與多家機構數據顯示,相關因子回落幅度已超越網路泡沫時期;在AMD、Intel、Apple、Palantir等關鍵財報與利率、政策不確定交織下,AI投資熱潮可能從「狂飆期」走向「篩選期」。
美股投資人這幾週明顯感到一股不安的寒意。過去一年被視為「永遠不會跌」的科技與AI股,動能表現突然急轉直下,相關因子回落幅度竟已超越2000年網路泡沫崩盤時期,引發華爾街對「AI盛宴是否進入冷卻期」的激烈辯論。

根據 Morgan Stanley 的科技、媒體與電信(TMT)動能因子最新數據,該指標距離過去12個月高點已下跌約62%。這項跌幅不僅創下本輪 AI 熱潮以來新低,更被研究機構以圖表對比後指出,其回落深度比2000年至2002年的科技股大崩盤還要劇烈。分析師 Andreas Steno Larsen 表示,許多市場上的熱門交易,「實際表現已比網路泡沫時期更慘」,尤其是在股價高漲、獲利仍在加速的矛盾下,修正力道顯得格外刺眼。
與此同時,標普500動能指數(S&P 500 Momentum Index)在最近四週相對大盤的表現,也出現極端逆轉。Corgi Invest 的首席投資策略師 Jeff Weniger 分享的歷史數據顯示,該指數在截至11月2日的四週中,落後標普500指數達10.6個百分點,屬於自1989年有紀錄以來最極端的0.3%案例之一。過去類似的動能「急剎車」多發生在網路泡沫財報大失望、2000至2002年空頭尾聲,以及2008年房貸危機爆發、美政府接管房地美(Freddie Mac)與房利美(Fannie Mae)的關鍵時刻。
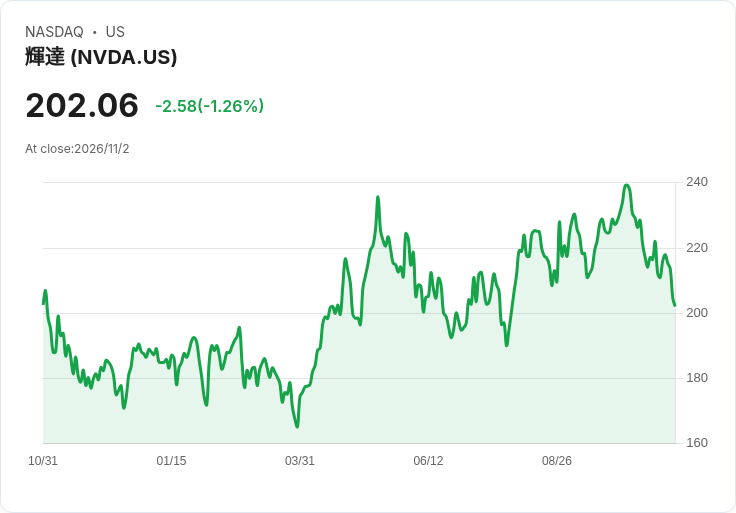
在這一輪科技動能急凍之際,AI相關晶片股成為市場聚光燈核心。本週盤前期貨顯示,道瓊工業指數期貨下跌約0.7%,標普500期貨跌0.2%,唯獨以科技股為主的那斯達克100期貨略微站上平盤,顯示投資人依舊在晶片股修正與AI長期題材間拉扯。就在此敏感時點,Advanced Micro Devices(AMD)預計在美股收盤後公布最新財報,被視為觀察AI伺服器與資料中心需求能否延續的關鍵窗口。
市場之所以高度緊盯 AMD,是因為上週 Intel(INTC)股價在財報後大跌,凸顯投資人已不再只看過去一季的營收與獲利,而是更重視未來一季甚至明年的展望指引。如果 AMD 無法給出足以支撐「AI算力需求仍高速成長」的樂觀指引,目前AI股的動能修正恐怕不只是技術面噴嚏,而可能演變成對整個產業估值的重新定價。
除了晶片股之外,科技龍頭的財報也透露出結構分化信號。Apple(AAPL)在最新一季財報中,iPhone銷售表現亮眼,整體獲利優於市場預期;但大中華區營收不如預期,拖累股價在盤前走弱,顯示在全球手機換機潮告一段落後,區域性需求放緩仍是壓力。另一家因 AI 題材走紅的 Palantir(PLTR),雖然財報數字優於分析師預期,並且上調全年展望,但股價仍在盤後下跌,說明在動能快速退潮的環境裡,「超標」已不再保證股價上漲,市場開始更嚴苛檢驗估值是否合理。
宏觀環境亦加劇科技動能降溫。美國勞工部即將公布 JOLTS職位空缺及勞動流動報告,市場預估9月職缺約710萬,略低於前值709萬;辭職與裁員數據同步被密切關注,以推估勞動市場是否正在由緊轉鬆。若就業動能放緩,可能降低聯準會進一步升息壓力,理論上有利成長股估值,但另一方面也暗示未來總體需求可能降溫,企業在 IT 與 AI 資本支出上將更精打細算。
在利率與景氣的不確定外,政治變數也成為牽動科技與 AI 投資風向的新因素。美國期中選舉登場,投資人不僅關注國會權力版圖重洗,更密切觀察各州與地方就藥品價格、房市政策及 AI 資料中心監管相關的公投提案。若未來對大型資料中心用電、用地的規範趨嚴,可能推升營運成本,對大型雲端與AI運算供應商形成長期壓力;反之,若監管保持寬鬆,現階段的估值修正便更偏向技術面與利率環境的調整,而非結構性利空。
面對這輪動能斷崖式回落,華爾街看法並不一致。一派認為,現在的獲利成長與AI實際應用遠優於網路泡沫時期的「概念炒作」,因此此次修正屬於健康的泡沫排除,有助資金從過度擁擠的熱門股,轉向基本面扎實但估值相對合理的標的。另一派則警告,當動能因子跌幅已超過網路泡沫,且標普動能指數出現逾30年罕見的落後程度時,代表資金正在快速撤離高風險資產,一旦與利率高檔、政策不確定疊加,成長股估值壓縮恐怕才剛開始。
在國際上,部分市場卻呈現截然不同的風景。香港政府最新公布,2026年第三季實質GDP年增5.2%,為連續第15季成長,且明顯優於經濟學家預期。官方點名,全球人工智慧投資的持續強勁,是推升香港貨品出口的關鍵力量之一,而服務出口則受惠於入境旅遊回溫與跨境人流擴大。這顯示,即便美股科技動能正在調整,AI投資鏈在區域上仍可能呈現「資本市場修正、實體需求仍強」的錯位狀態。
整體而言,美股科技與AI股走到當前的關鍵十字路口:一邊是仍在加速的企業獲利與全球 AI 資本支出,另一邊則是動能因子暴跌、利率高檔與政策灰犀牛。AMD、Intel 等晶片大廠的財報與展望,將決定市場是否願意再給AI題材更長的成長想像;而 Apple、Palantir 等個案也提醒投資人,財報「好壞」以外,估值與預期管理才是股價真正的風向標。未來幾季,美股科技股能否從急凍動能中重回穩健成長,端看資金是否認同一個新現實:AI故事不再保證股價永遠只會往上,而是進入以基本面與現金流說話的篩選時代。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





