



AI 概念股遭民主黨「監管陰影」重挫之際,全球資金正轉向半導體供應鏈最冷門的一環:先進封裝。TSMC 壟斷 CoWoS 產能引爆缺口,Nvidia、AMD 砸數十億美元扶植台灣二線廠與設備商,面板級封裝成為搶救 AI 算力與成本的新戰場。
在華爾街 AI 概念股慘遭修正、短短一天蒸發逾 2 兆美元市值之後,真正決定這場人工智慧軍備競賽勝負的關鍵,正悄悄從雲端運算平台與大模型,移向晶圓廠裡最不起眼的一道工序——先進封裝。隨著民主黨拿下美國國會兩院,市場憂心資料中心投資可能遭更嚴格監管,AI 伺服器支出放緩的噩夢壓頂,但另一方面,供應鏈深處卻正上演一場規模空前的資本擴張戰。

過去被視為「做完晶圓順手包一包」的封裝,如今成了高階處理器的最大瓶頸。前 Intel 執行長、現任 Playground Global 合夥人 Pat Gelsinger 坦言,先進封裝過去幾乎不被重視,如今一顆高階 GPU 或 CPU 動輒整合十數顆晶片,封裝價值占整體產品的比重有機會拉高至一半。市調機構 Yole Group 預估,先進封裝產值將在 2026 年首度超車傳統封裝,相關資本支出逼近 280 億美元,意味著整個晶片製造價值鏈正在重組。
其中最受關注的是台灣的角色。全球代工龍頭 TSMC 掌握目前最關鍵的 CoWoS(chip-on-wafer-on-substrate)技術,透過在同一基板上連結處理器與記憶體,大幅縮短信號距離,讓 AI 晶片可以在訓練與推論過程中,以驚人速度搬移海量資料。Nvidia、AMD、Broadcom 以及積極自研 AI 晶片的各大雲端業者,幾乎都把高階產品交給 TSMC 封裝。
但在 AI 晶片需求暴衝下,TSMC CoWoS 產能早已告急,排隊交期動輒一年起跳。這個缺口,直接把原本二線的封裝廠推上火線。業界人士透露,Nvidia 正砸下「數十億美元」級別資金,協助台灣 ASE Technology 旗下的 Siliconware Precision Industries(SPIL)擴充 CoWoS 產能,資金涵蓋新廠房與設備投資。雖然 ASE 以「不評論客戶傳聞」低調以對,但這種由晶片設計大廠提前出錢、鎖產能的模式,凸顯先進封裝已成戰略資產。
這場變局背後,是製程發展遇到物理極限。過去半導體效能提升仰賴縮小電晶體、塞進更多元件,如今成本與技術門檻節節高升,逼得市場改從「橫向擴充」下手,把多顆晶片組合在同一封裝裡協同運算。對 AI 晶片而言,最關鍵的就是縮短處理器與高頻寬記憶體之間的距離與延遲,先進封裝幾乎成了提升效能與降低能耗的唯一可行路徑。換言之,就算美國國會對資料中心投資開鍘,只要 AI 模型持續變大、演算法持續迭代,先進封裝的結構性需求仍不容易被逆轉。
在 TSMC 產能吃緊的縫隙裡,其他台廠嗅到機會。Powertech Technology(力成,PTI)董事長蔡篤國就直言,「大家都在找 TSMC 之外的解」,客戶不想把命脈完全繫在單一供應商。PTI 押注的是「面板級封裝」(panel-level packaging),也就是改用大型矩形玻璃或有機基板取代傳統的圓形晶圓做為封裝平台。這種作法一次可以排進更多顆晶片、邊角廢料更少,特別適合愈做愈大顆、結構愈來愈複雜的 AI 處理器。
目前 PTI 已與 AMD、Broadcom 合作驗證面板級封裝,力拚證明該技術能承載 AI 與高效能運算所需的超大型封裝模組。PTI 資深副總 Jim Lin 直言,客戶現在最在乎的是「產能」,只等公司把量產拉起來。力成並計畫與 Broadcom 在新加坡投資 4 億美元成立先進封裝合資公司,預計 2028 年投產,顯示業者對中長期需求仍充滿信心。
面對競爭,TSMC 也沒打算坐等被追趕。公司正開發自家面板型技術 CoPoS(chip-on-panel-on-substrate),今年已啟動試產線,預計數年內進入生產。不過,在可預見的未來,CoWoS 仍是其 AI 晶片封裝主力。AMD 執行長 Lisa Su 則在台北表示,CoWoS 和先進封裝對高效能運算「超級重要」,並強調 TSMC 一直是關鍵夥伴,但市場「確實需要更多整體產能」,外界也因此解讀為 AMD 正刻意拉攏 ASE 與 PTI 等第二供應源。
雲端巨頭同樣密切關注新技術。Microsoft Azure 硬體主管 Rani Borkar 就指出,面板級封裝有助於在封裝大型 AI 晶片時減少材料浪費,不過公司尚未決定是否、以及何時採用,凸顯雲端客戶在成本與技術風險之間的權衡。對這些重度使用 AI 的平台業者而言,任何封裝方案只要能在單位成本下提供更高頻寬、更低功耗,都可能改寫自研晶片產品線的設計版圖。
封裝熱潮也同步帶動上游設備商嗅到新藍海。以往半導體設備多數聚焦在前段製程,負責在矽晶圓上刻出電路;如今,晶片組裝階段的先進封裝設備,成為另一個高速成長市場。Tokyo Electron Taiwan 社長中間誠二指出,先進封裝設備市場成長速度已遠超整體晶圓設備,雖然目前規模仍較小,未來三到五年有明顯放大空間。美國大廠 Applied Materials 也看好包含面板級技術在內的先進封裝,副總裁 Sree Kesapragada 強調,這波需求並非十年後才會發生,而是「近在眼前」。
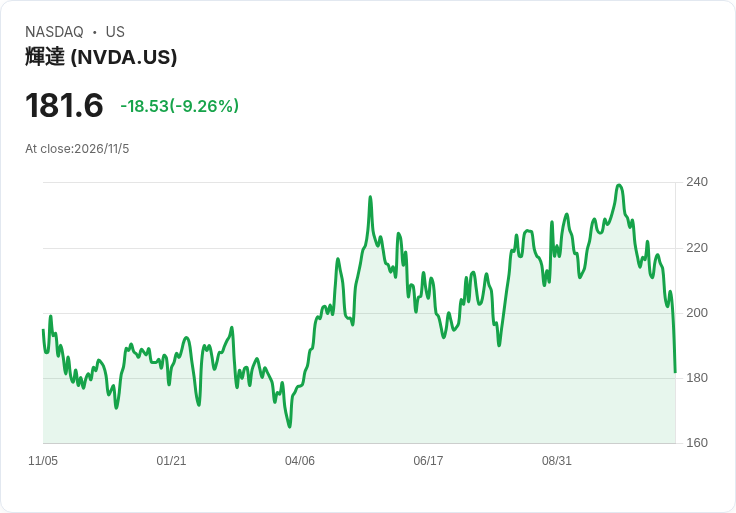
從資本市場的角度來看,即便近期 Nvidia(NVDA)、AMD(AMD)、Micron(MU)、Intel(INTC)、Broadcom(AVGO)等 AI 相關股價跟著大盤劇烈震盪,資金卻並未抽離整體股市。LSEG Lipper 統計顯示,全球股票型基金已連七週淨流入,上週更創下 9 月以來單週新高,美股與亞股分別吸金逾百億美元。只是科技類股基金的淨流入降至三週低點,而金融、醫療等傳統板塊重新獲得青睞,顯示投資人對 AI 主題的態度由「一面倒追價」轉為更精細的產業選股。
換句話說,市場對 AI 長期潛力並未翻空,而是開始區分「被炒過頭的故事」與「真正掌握供應鏈話語權的環節」。當民主黨可能祭出更嚴格的資料中心監管、逼迫雲端業者放慢擴建腳步時,能夠降低功耗、提升效能、縮短建置週期的先進封裝與設備供應商,反而有機會在逆風中突圍。對於台灣與全球半導體產業而言,真正的問題已不再是 AI 熱潮會不會結束,而是:誰能在這場封裝與產能的軍備競賽中活下來,並在下一輪景氣循環來臨時,手上握有最多、最關鍵的產線。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





