美國「藍潮」選舉結果,正把AI資料中心融資推向高風險地帶。Meta、Oracle等科技巨頭被迫精算債務成本、縮減募資規模,債券利差走闊、信用風險飆升,PIMCO更示警AI融資年量恐逼近2兆美元、終將「太多」。
在美國選舉日通常被視為「市場休兵」的時點,Meta Platforms Inc.(META)卻反其道而行,選擇於11月3日推動高達250億美元的公司債發行。這一場極不尋常的融資操作,背後是對人工智慧(AI)投資資金鏈的焦慮:政治風向急變、監管陰影加重,加上市場對「AI債務狂飆」的反感升溫,讓科技巨頭必須搶在不確定風暴全面成形前鎖定資金。

本次美國期中選舉出現「藍潮」,民主黨在眾議院與參議院奪得多數席次,並在Ohio、Georgia、Pennsylvania與Texas等傳統紅州拿下州長寶座。這些州約有半數美國AI資料中心新增計畫集中落地,意味後續開發將面臨更嚴格的地方審查與環保、用電管制。對高度依賴資料中心擴張的雲端巨頭與AI企業而言,政治變化不只影響項目核准速度,更可能拖慢現金流入時點,使原本以高槓桿推進的AI基礎建設計畫風險大幅抬升。
這樣的政治風險迅速反映在資本市場。選後,美股科技類股普遍回落,投資級科技債券利差整週走闊,顯示投資人要求更高風險溢價。去年三月,Amazon.com Inc.(AMZN)仍能一口氣在美國市場賣出370億美元債券,外加相當於170億美元的歐元債;如今,同樣屬於「hyperscaler」的雲端巨頭,紛紛刻意縮小發行規模,改以更精緻的節奏與溝通策略爭取資金。
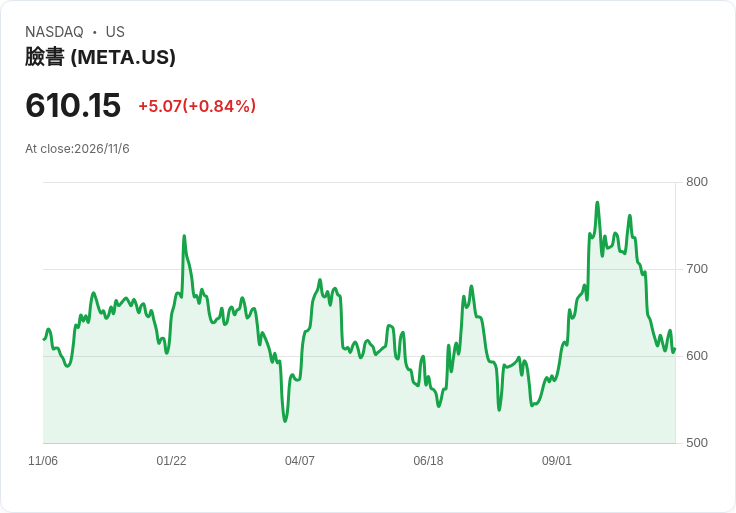
Meta是這波調整的核心案例。為了支應大規模AI投資與資料中心擴建,Meta在選舉前後展開密集融資攻勢:不僅在美元市場發行五期公司債,其中最長天期2056年債券利差高達較美國公債2.2個百分點,比今年4月同類債券多出近0.9個百分點,融資成本明顯墊高;同時,Meta還於上月底完成250億美元普通股與125億美元優先股發行,並啟動最高可募資600億美元的「隨市增發」(at-the-market)計畫。
為了讓債主安心,Meta與承銷商Citigroup Inc.與Morgan Stanley在短短兩天內,透過電話會議向約500家機構投資人密集簡報,由財務長Susan Li親自上陣,強調公司在無擔保債券市場近期不會再次大舉舉債,最快也要到明年第二季。Meta並向投資人說明如何分散資金來源,以及AI投資轉化為營收與自由現金流的路徑,企圖降低市場對其「砸錢無底洞」的疑慮。
然而,信用評等機構已明顯提高警覺。S&P Global Ratings在10月下旬將Meta的AA-評級展望調整為負向,理由是其資本支出大幅提高與槓桿水準未來走勢存在不確定性。此舉一度拖延Meta債券最終核准時程,市場需重新評估評級變動對定價的影響。最終雖然價格調整有限,但傳遞的訊號清楚:對AI投資驅動的債務擴張,評等機構將採取更嚴格的風險審視。
同樣面臨壓力的還有Oracle Corp.(ORCL)、Alphabet Inc.(GOOGL)與Microsoft Corp.(MSFT)。Oracle在本週向市場明言,僅計畫發行100億美元債券且不再加碼,同時籌措相當規模的股權資金;即便如此,仍需付出比既有債務高0.35個百分點的收益率來吸引買盤。Alphabet則在同一天於歐洲市場發行60億歐元(約67億美元)債券;而Microsoft先前推出250億美元大型債券交易,更一度吸走市場大部分可用資金,迫使Meta調整發行時程,顯示資金池對科技巨債的「容忍度」正在接近飽和。
在歐洲,監管端也開始盯上與AI資料中心相關的融資風險。歐元區最高銀行監理機構正考慮檢視銀行對資料中心的放款與曝險,希望評估AI情緒及估值波動可能帶來的系統性風險。Meta在歐洲首次發行歐元債券即募得90億歐元,吸引高達530億歐元認購,創當地企業債史上最大訂單紀錄,凸顯市場對科技巨頭債券仍飢渴,但也加劇監理機構對「集中風險」的憂慮。
在更廣泛的信用市場,AI債務浪潮正與整體風險情緒交互加乘。近期股市暴跌抹去2.3兆美元市值,投資人對「債務驅動AI軍備競賽」的反感升溫,帶動CoreWeave、SpaceX、Broadcom等AI基礎建設關鍵企業的信用違約交換(CDS)成本衝上新高。Bloomberg數據顯示,今年全球投資級市場與AI相關的融資已突破4,150億美元,且仍有更多大型專案待啟動,其中包括Goldman Sachs Group Inc.與Apollo Global Management Inc.籌畫中的約400億美元SpaceX晶片融資案。
太平洋投資管理公司(Pacific Investment Management Co.,PIMCO)執行長Emmanuel Roman在香港「2026全球金融領袖投資高峰會」上警告,與AI相關融資未來五年,每年可能膨脹至約2兆美元規模,最終將「變得太多」。他的憂慮在私人信用市場中特別明顯:Kroll Bond Rating Agency指出,過去12個月私人信用債務違約公司數量創歷史新高,反映中小型企業在營運、流動性與槓桿壓力下愈來愈脆弱。多家大型避險基金也示警,利率仍高企、2027與2028年到期債牆迫近,私人信用的體質問題恐比公開市場更嚴重。
部分機構依舊逆勢加碼,例如Blackstone Inc.為其歐洲直接借貸策略募集約130億歐元(約146億美元),說明長線資金仍看重私人信用的收益機會。但同時,越來越多大型資產管理公司與投資銀行重組信用交易團隊,試圖提升流動性與風險管理能力。Bank of America Corp.便將全球信用宏觀、固定收益ETF與高評級公司債交易整併為單一平台,希望更有效因應債市波動。
在這場AI債務狂潮中,市場看法並非一面倒。一方面,監管收緊可能減緩資料中心擴張與資本支出,使債券發行量降溫,對過度曝險的債券投資人反而是喘息機會;另一方面,若政治與監管壓力導致建設延宕,現金流入遞延,企業仍需靠再融資渡日,中長期風險未必下降。科技巨頭如今開始以更透明的財務指引與更謹慎的募資節奏回應市場質疑,但究竟能否在維持AI競爭優勢的同時避免信用風暴,仍是未解的大哉問。
可以確定的是,AI不再只是技術競賽,而是一場龐大且結構複雜的資本戰爭。隨著民主黨「藍潮」為資料中心開發加上政治變數,以及全球監管機構加深對相關融資的檢視,未來數年科技產業將同時面對技術創新與債務紀律的雙重考驗。當AI融資規模可能走向「每年2兆美元」的臨界點,投資人、監管者與企業管理層都必須思考:在這場史無前例的債務軍備競賽中,誰能全身而退,誰又會成為下一波信用震盪的犧牲者。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。