期中選舉藍潮掃過華府,卻意外重擊美國人工智慧投資版圖;多州新任州長揚言暫停資料中心建設,引爆華爾街對 AI 與晶片股的信心崩跌,VIX 飆至多年新高,市場在歡慶與恐慌之間急轉直下。
華爾街在期中選舉週上演教科書級的情緒反轉:從「藍潮」帶來的慶祝行情,到隔日 AI 概念與晶片股遭集體拋售,短短 48 小時內,美股從狂歡變成恐慌。這一波劇烈震盪,不只是一次政治事件後的技術性波動,更暴露出市場對人工智慧投資熱潮的深層焦慮,也凸顯資料中心政策風向改變,正在動搖整個 AI 生態系的根基。

選舉結果出爐後,民主黨同時拿下參眾兩院,消除了一項長期困擾市場的不確定因素。起初,投資人認為藍潮有機會形成某種「制衡」,限制部分總統政策推進的速度,加上油價下跌緩解通膨壓力,使風險資產在隔日早盤全面起飛。道瓊指數(^DJI)盤中一度大漲約 3%,創下數月來最佳單日表現;標普 500 指數(^GSPC)上漲近 1.6%,科技股為主的那斯達克指數(^IXIC)亦收紅約 1.4%。波動率指標 VIX(^VIX)同步急挫,顯示市場一度重拾風險偏好。
然而,政治版圖的改變並非只有利多。多個州分新上任的民主黨州長在競選期間已明確表示,將暫停或停止資料中心新建案的核准,以回應地方對用電、用水與環境負載的日益擔憂。高盛(Goldman Sachs)的估算顯示,這些提出停建或緊縮政策的州,合計約占美國規劃中資料中心產能的 45%。其中,資料中心投資最集中的德州更是風暴核心。
在德州,民主黨籍候選人 Gina Hinojosa 贏得州長選戰,先前主打的政見之一,便是對新資料中心設立祭出暫停核准的「moratorium」。對雲端服務與 AI 大型模型而言,資料中心是算力與儲存的基礎設施,一旦審查收緊甚至喊停,將直接衝擊科技巨頭的擴產計畫與成本結構,也可能改寫美國在全球雲端與 AI 競賽中的領先優勢。
政策風向轉變立刻被重量級企業家嗅出異狀。Elon Musk 在 X 平台上發文稱「Data centers in space look pretty appealing right now」,以近乎半開玩笑的口吻暗示,地面資料中心面臨的政治與環保壓力,已嚴重到讓「太空資料中心」看起來不再只是科幻。這番話雖不代表具體商業計畫,卻反映科技圈對監管升溫的高度敏感,也為市場情緒埋下伏筆。
在股市表面熱鬧之際,深層資金流向早已出現鬆動。Truist 的投資長 Keith Lerner 形容,科技股尤其是 AI 概念股,近期正遭遇一場「買家罷工」。多家避險基金過去一個多月持續獲利了結,出脫與 AI 熱潮高度連動的標的,以避免年底帳面風險累積。其中,半導體設備大廠 Lam Research(LRCX)與 Applied Materials(AMAT)股價在前一月已先行重挫約三成,顯示法人對高估值與基本面能否跟上成長的疑慮,早已浮上檯面。
當市場消化完「藍潮」的政治利多,開始認真計算資料中心受限、AI 投資回報與估值修正的現實代價後,恐慌情緒瞬間爆發。隔日,道瓊指數暴跌逾 1,800 點,一舉吐回前一日漲幅;標普 500 指數重挫 4.4%,那斯達克更是慘跌 5.5%,科技股成為賣壓核心。Nomura 策略師 Charlie McElligott 形容這波拋售是「They're shooting the generals」——市場不再只是調整邊緣標的,而是直接砍向今年最受歡迎、也最具指標性的領漲股。
與股價崩跌同步的是恐慌指數的驟升。VIX 當日最高飆漲約 70%,根據 CBOE 統計,這種幅度的暴衝自 1991 年以來僅發生過八次,等級堪比金融市場重大危機。Interactive Brokers 首席策略師 Steve Sosnick 回顧這兩天行情指出,選舉結果並沒有改變,改變的,是投資人願意承擔風險的心態。當市場對 AI 熱潮是否「走得太快」已存在質疑,再加上一個明確且具體的負面催化——資料中心投資可能受限——便足以讓前一日的樂觀劇情瞬間翻轉。
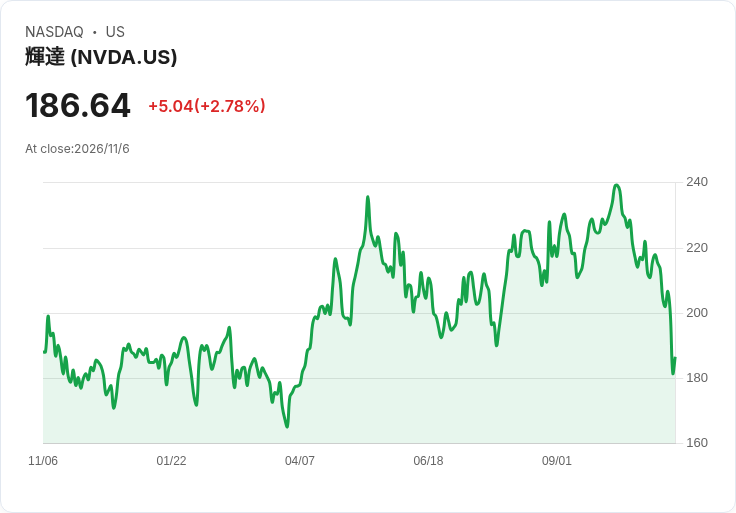
這場風暴也揭示,AI 投資鏈的風險並非只在單一產業。從雲端平台到晶片設計公司如 NVIDIA(NVDA)、軟體與服務巨頭 Microsoft(MSFT),再一路往上游延伸到設備供應商與資料中心營運商,整個生態系的成長假設,都是建立在「算力可以持續以足夠速度、足夠規模擴張」之上。一旦地方政府因能源壓力或民意反彈收緊資料中心審查,實際可用的機櫃與電力容量成長就可能低於原本預期,進而牽動訂單、資本支出與獲利成長。
當然,部分分析人士也認為,短線的暴跌帶有技術面與情緒面過度反應的成分。以避險基金集體獲利了結、量化策略因 VIX 急升被迫去槓桿等機制來看,此波拋售並不等同 AI 長期前景逆轉,而是市場在過度擁擠交易中進行痛苦的再平衡。在這樣的論述下,資料中心政策調整可能推動企業更積極尋找效率更高的運算架構,甚至加速推進節能晶片與軟硬體協同優化,成為下一階段創新動能。
然而,不可忽視的是,政治與監管因素已正式成為 AI 投資必須評估的一環,而非外部雜音。對資本市場而言,未來幾季的關鍵在於:各州政府是否會在環保壓力與產業競爭之間找到平衡;聯邦層級會否出台統一框架減少政策碎片化;企業端能否在資本支出與回報期拉長的情況下,維持對 AI 的長期投入決心。期中選舉週的這場「先漲後崩」,或許只是 AI 狂潮回歸理性的第一章,真正的考驗,將在政策、技術與資本三股力量的拉鋸中持續上演。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。