華爾街對 AI 成長神話開始動搖:企業對昂貴算力反彈、Nvidia 核心人格局遭調查、SpaceX 與太空股改打「雲端牌」,同時泰國機場貨運大塞車衝擊 AI 伺服器供應鏈,AI 投資報酬率正被市場重新估價。
全球 AI 概念股在選後震盪中再度洗牌,華爾街開始認真追問一個殘酷問題:這場被視為「改寫世界經濟」的 AI 革命,真能賺到市場預期的那麼多錢嗎?從股價暴跌、企業砍 AI 預算,到關鍵人物捲入風波再加上供應鏈卡關,原本一路上修的 AI 黃金大道,開始出現裂痕。

首先,資本市場已用最直接的方式表達疑慮。11 月 5 日,美股出現近年史上最慘烈的一天:S&P 500 指數一口氣蒸發 4.4% 市值,相當於 3 兆美元灰飛煙滅,道瓊指數暴跌 1,800 點,科技股為主的 Nasdaq 更重挫 5.5%,半導體與雲端巨頭如 Micron(MU) 等成為重災區。市場關鍵焦點不再只是利率或通膨,而是 AI 相關投資的回收期與獲利性是否被「高估」。
壓力源之一來自企業端。包括 Apple(AAPL)、Amazon(AMZN) 在內的大型科技公司,近期都公開表示對 AI「token 支出」要更緊盯。Miller Tabak 首席策略師 Matt Maley 直言,新一波針對企業的「用量計價」模式,讓許多公司突然發現 AI 帳單暴增,不少企業乾脆開始使用「AI 路由」:簡單問題導向較小、較便宜模型,只有複雜任務才丟給昂貴的前沿模型;另一些公司則轉向開源權重或本地部署模型,甚至直接替員工設下預算與 token 上限。這些做法的共同訊號,是市場曾經幻想的「AI 無限定價權」正在破功。
這種價格反彈與需求分流,直接動搖了 AI 投資的 ROI 故事。Maley 指出,近期有兩大變化讓市場憂心:一是資料中心建置放緩,推遲許多企業真正能把 AI 變現的時間點;二是企業對價格的反彈,讓原本對 AI 獲利的「巨大想像」開始降溫。換句話說,股價早已反映的「天量利潤」,可能只是紙上談兵。
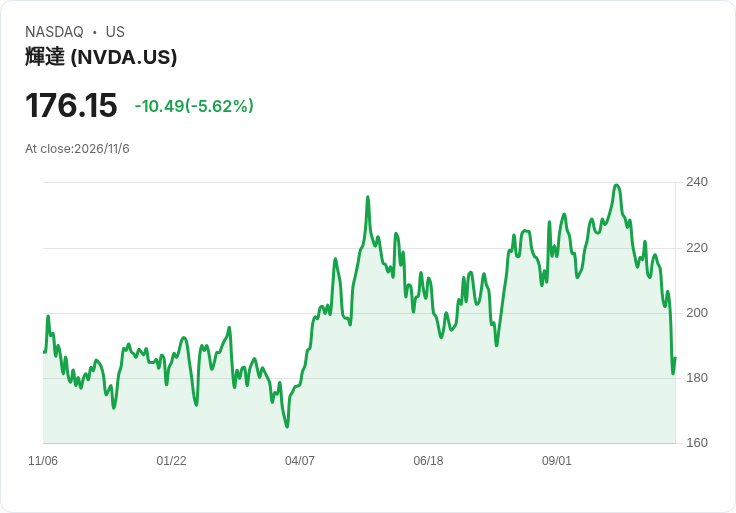
在此同時,AI 供應鏈的「人格風險」也被放大。市值超過 4 兆美元的 Nvidia(NVDA),幾乎是這波 AI 浪潮的共同底座,CEO Jensen Huang 黃仁勳更被視為產業「總指揮」。然而他承認與一名遭指控為中國間諜的女商人有婚外情,讓公司董事會啟動獨立調查。雖然董事會強調目前沒有證據顯示國安或商業機密遭洩露,但華爾街分析師已明白表示:真正的風險,是黃仁勳作為 AI 產業精神領袖與華府遊說重要代表的正當性可能受損。
Moor Insights & Strategy 執行長 Patrick Moorhead 指出,黃仁勳不只是一位 CEO,而是產品策略總設計師、與超大規模雲端客戶談判的「關門終結者」,也是 Nvidia 對華盛頓與北京的門面。Wedbush 分析師 Matt Bryson 也認為,即便調查最後不致讓他下台,這起事件可能削弱他在美國政府面前為 AI 產業與自由貿易辯護的影響力。Bernstein 分析師 Stacy Rasgon 則提醒,這將為對中鷹派與對 Nvidia 心存不滿的兩黨議員提供新彈藥,讓 AI 監管與出口管制的政治風向更不確定。
從公司治理角度來看,Nvidia 的脆弱性更為複雜。Aditya Soni 的報導指出,黃仁勳自 1993 年共同創立 Nvidia 以來,一直牢牢掌舵,公司組織採極扁平結構,超過 60 名多為工程背景的高階主管直接向他報告。外界普遍認為他是「不可取代」的靈魂人物,甚至連長年看多科技股的 Dan Ives 都坦言:「Nvidia 沒有黃仁勳,會是完全不同的公司。」但黃仁勳手中並無超級投票權,從形式上看,董事會若在政治壓力下被迫採取更激烈行動並非全然不可能,這反而增加了股東與整個 AI 生態系的不確定性。
有趣的是,即便 AI 股票遭到修理,資本並未遠離「科技未來」,而是尋找新的敘事載體。NASA 宣布未來 10 年、總額上看 100 億美元的「Commercial Lunar Payload Services(CLPS)」月球商業運補計畫,讓 SpaceX(SPCX)、Blue Origin 以及 Intuitive Machines(LUNR)、Firefly Aerospace(FLY)、Voyager Technologies(VOYG) 等公司股價連日狂飆。更關鍵的是,華爾街對 SpaceX 的估值,已不只視其為「月球貨運公司」,而是把它當成與 CoreWeave(CRWV)、Amazon(AMZN)、Microsoft(MSFT) 等「neocloud」與 hyperscaler 競爭的 AI 雲端巨頭。10 年 100 億美元的 NASA 合約上限,只是 SpaceX 單日市值增加的十分之一,說明資金對「太空 x 雲端 x AI」複合題材的期待,遠高於單純火箭生意。
然而,AI 產業的現實面並不只存在於華爾街與矽谷。供應鏈端的「卡脖子」同樣威脅產業節奏。泰國曼谷蘇瓦那布米機場由 Thai Airways 及 Airports of Thailand 運作的貨運倉儲系統近期嚴重故障,貨物位置與狀態無法準確記錄,導致貨棧內貨盤與貨櫃堆積如山,甚至出現數百個貨櫃無人處理的景況。對全球 AI 產業來說,這不是單純的物流事故——泰國是電機設備與電子零組件的重要出口國,本地工廠因全球雲端儲存與 AI 伺服器需求激增而擴產,一旦出口節點塞車,伺服器、記憶體與關鍵零件送抵美國、中國、日本等主要市場的時間就會拉長。
物流公司 EFL Global 指出,Thai Cargo 因倉儲嚴重壅塞被迫暫停貨機服務到 11 月底,並要求各航空公司在指定期間將進口貨量縮減一半,或盡量以整櫃集中方式進倉,以降低占用空間。Dimerco 則透露,部分航空公司已改派窄體機執飛亞洲航線並限制訂艙,另一地面處理商 Bangkok Freight Services 也出現延誤。新加坡航空貨運甚至暫停受理某些貨種,顯示地面處理瓶頸已嚴重影響航班周轉。對仰賴即時供應的電子與 AI 硬體業者來說,這類延誤等同變相減少可用運能,拉高庫存成本。
泰國商會已警告,若不儘速解決倉儲塞車,將波及更多出口品項。業界建議包括依航空公司分區存放貨物、加快貨櫃拆解、明確標示存放位置,並由 Airports of Thailand 出面協調人力與系統優化。Thai Airways 則承諾增加人員與堆高機、尋找臨時倉儲空間,並優先處理 10 月 23 日前抵達的貨物。這一連串補救措施凸顯,AI 供應鏈不只受制於晶片生產與地緣政治,連機場資訊系統故障、暴雨導致員工無法上班等「看似瑣碎」的事件,都可能在旺季放大成全球性瓶頸。
綜合來看,AI 產業正同時面臨三層壓力:需求端,企業對成本與 ROI 的質疑升高;權力核心層,像 Nvidia 這樣的關鍵玩家因治理與政治風險被放大檢視;供應鏈層,從泰國空運塞車到各地物流中斷,都讓實體 AI 基礎建設的節奏更難預測。對投資人與產業而言,接下來真正的關鍵不在於哪一家股價短期反彈,而是 AI 生意能否在「合理價格 + 可控風險 + 穩定供應」三者之間找到新的平衡點。如果找不到,今天被質疑的「AI 金礦」,未來很可能變成一口燒錢卻難以封頂的「錢坑」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。