雲端巨頭近季資本支出低於市場預期,顯示AI基礎建設投資進入『不可能大撒幣』的新階段。第三方GPU供應延遲、neocloud融資困難,加上利率高企,恐引爆未來數年的算力短缺與整併潮。
在全球對生成式AI的狂熱尚未退燒之際,最新一輪雲端巨頭財報卻釋出一個耐人尋味的訊號:資本支出仍在高檔,卻不再一味「無上限成長」。這個微妙的轉折,可能為未來數年的AI算力供給埋下隱憂,也將重塑整個雲端與半導體生態。

過去幾個季度,所謂 hyperscaler——包括 Microsoft(MSFT)、Alphabet(GOOGL)、Amazon(AMZN) 與 Meta(META)——的財報主軸幾乎都離不開一件事:砸錢蓋資料中心、買 GPU、建AI伺服器。市場普遍預期,這股資本支出浪潮將一路加速。但最新財報顯示,至少在節奏上,故事開始有點不一樣。Microsoft 在最新一季調降全年資本支出預估,從原先的1750億美元下修至1700億美元;Alphabet 則維持1950億至2050億美元區間,不再上調。數字絕對值仍然驚人,卻低於分析師先前的「無限上修」想像,立刻在股價上反映:Google 母公司 Alphabet 公布結果後,股價在盤後一度暴跌約一成。
這些變化最直接的受害者,是一批被稱為「neocloud」的新興雲端供應商。包括 CoreWeave、Nebius、IREN 等,原本被視為補上傳統雲端商供給缺口的關鍵夥伴,也大舉擴充 GPU 伺服器。隨著 Microsoft 與 Alphabet 資本支出低於預期,相關個股應聲重挫,就連在AI基礎建設上砸錢極兇的 Oracle(ORCL) 股價也跟著走弱,市場開始質疑:AI基礎建設會不會「燒過頭」?
然而,檯面下真正的故事不是需求降溫,而是供給卡關。Microsoft 財務長 Amy Hood 在法說會上坦言,第三方 GPU 供應商交貨延宕,部分算力要延後到 2027 年上半年才能到位。她沒有指名道姓,但外界已知 Microsoft 依賴 CoreWeave、IREN 與 Nebius 等多家 neocloud 供應外部運算能力。Alphabet 財務長 Anat Ashkenazi 則透露,外部算力直到第三季尾聲才真正「上線」。換句話說,資本支出的放緩,很大一部分是因為「錢還花不出去」,而不是「決定不花」。
這樣的算力瓶頸,對上游AI公司來說影響已經浮出水面。準備赴美上市的 Anthropic,主要倚賴 Amazon、Google、Microsoft 等雲端商提供大部分運算,並輔以 SpaceX、Lambda、Nscale 等額外容量。過去一年,Anthropic 的聊天助理 Claude 曾因需求暴增而一度無法使用;而競爭對手 OpenAI 也公開承認,對額外算力的需求幾乎是「永無止境」。當連頭部AI實驗室都求算力若渴,市場很難相信AI浪潮已過高峰。
問題在於,支撐這場「算力軍備競賽」的不只是一堆伺服器,更是一整套高成本融資結構。與 Microsoft 或 Alphabet 這類信評穩健的巨頭不同,多數 neocloud 業者信用評等不高,擴充機房與設備高度依賴高槓桿與外部股權資本。隨著利率攀升、債務壓力備受關注,愈來愈多放貸機構選擇縮手。研究機構 Gartner 向媒體預測,到 2030 年,恐怕有高達八成 neocloud 公司不是被收購,就是乾脆關門大吉。近期,一家獲 Nvidia(NVDA) 投資、總部位於澳洲的 neocloud 業者 Firmus 就在已取得大型科技客戶使用承諾的情況下,臨時撤回上市計畫,凸顯市場融資窗口正在急速收窄。
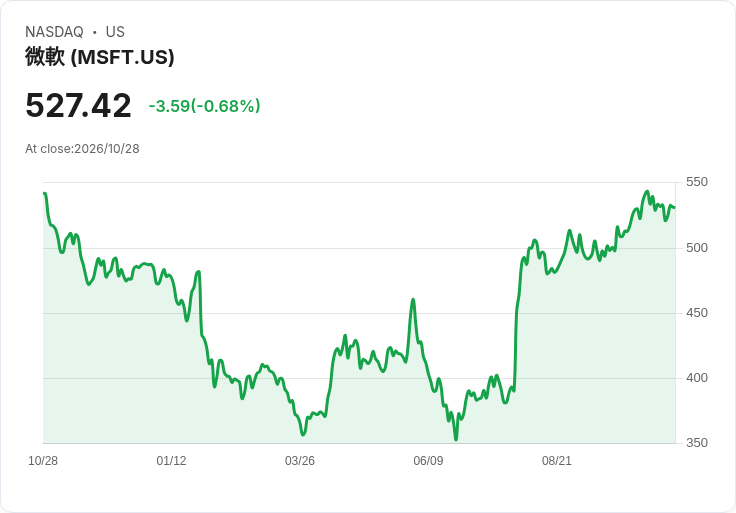
從資本市場的角度看,這是一場典型的「成長與盈利拉扯戰」。Alphabet 最新一季不只營收與核心搜尋業務遜於預期,自由現金流更一口氣轉為逾90億美元的負值,引爆投資人疑慮;Meta 上周也在上調全年資本支出區間至1350億至1450億美元後,因為自由現金流轉弱而遭到拋售。與之形成鮮明對比的是 Microsoft,同樣大舉投入AI與雲端,卻交出 Azure 雲端營收年增48%的亮眼數字,整體營收與獲利雙雙擊敗市場預期,股價在財報後反而上漲。券商 Cantor 分析師更直言,本季財報進一步驗證了 Microsoft 的「AI 成長故事」,並將目標價自608美元調高至630美元。
在這樣的對照下,可以看出投資人的新共識:AI 投資不是不能燒錢,而是必須「燒得出成績」。現階段市場願意給予最高估值溢價的,是那些能用AI推動雲端成長、同時維持健康現金流的公司;至於單靠講AI夢、卻連續幾季現金流見紅的業者,不論是大型科技還是新創,股價都會遭到嚴厲懲罰。
當然,也有人對所謂「算力缺口」說法不以為然。部分保守派投資人認為,近兩年 hyperscaler 疊加 neocloud 的投資規模已接近瘋狂,適度放緩反而有助於估值回歸理性,避免重演 2000 年網路泡沫。更何況,在AI模型與軟體層效率持續進步的情況下,未來每一單位算力能產出的經濟價值勢必提高,算力需求不會無限線性成長。
不過,從目前多家科技巨頭釋出的訊號來看,AI基礎建設浪潮遠未結束,頂多只是從「粗放擴張期」進入「精算投資期」。市場預估,光是 hyperscaler 的資本支出,明年就有望突破 1 兆美元,之後幾年仍將持續攀升。Microsoft 財務長甚至預期,到了 2027 年上半年,隨著延後交貨的關鍵零組件終於到位,資本支出還會再度加速。若這項預言成真,現在的短暫放緩,反而可能是下一輪AI擴張前的「深呼吸」。
對投資人而言,未來幾年「算力即權力」的趨勢不太會改變,但能活到最後的玩家可能比想像中少得多。從GPU供應、雲端資本支出到新創融資環境,整條AI基礎建設供應鏈都將面臨大洗牌。最大的不確定,不在於AI會不會繼續成長,而在於:當下一波算力需求真正引爆時,市場還找得到足夠、穩定且資本結構健康的算力供應商嗎?
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。