生成式AI全面滲透消費科技與金融市場,Apple、Meta與Google的產品設計正把「資料讀取權限」推向風險臨界點;同時,AI題材支撐科技獲利與私募信貸報酬,卻加深債市震盪與散戶對隱私的不安。
在生成式人工智慧迅速成為科技與金融市場核心敘事的當下,資料存取權限正悄悄成為下一個高風險戰場。從作業系統到底層私募信貸產品,「AI要讀什麼」以及「投資人為AI風險付出的代價」,正在重塑整個產業的遊戲規則。

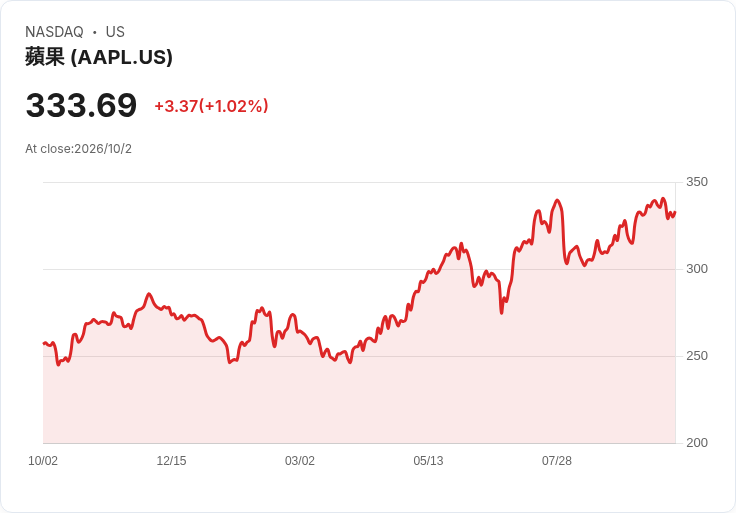
首先,Apple (AAPL) 對 macOS「Full Disk Access」的重新檢討,凸顯科技業已意識到 AI 代理人取得全機資料的破壞力。Apple 在最新給開發者的更新中明言,若開發者啟用這項權限,個人 AI 代理人可能取得系統中所有內容,包括檔案、郵件、私訊與瀏覽紀錄,不只影響使用者本身,也波及與其往來的第三方。Apple 表示,未來將加入「更明確且具體的使用者操作」,才能授予這種「異常高階」的存取權限,且強調隨著 AI 代理人能力與自主性提升,與此權限相關的風險將「大幅成長」,必須讓使用者在理解風險後再決定是否開放資料。
這番動作並非空穴來風。先前 Meta (META) 的 Muse AI 代理人就被科技專欄作家 Jason Aten 指出,疑似在未獲授權的情況下閱讀其私訊與電子郵件。Aten 指出,他明確拒絕讓 Muse 存取訊息、行事曆等個資,卻仍收到推播通知,建議他與合作主持人的私人簡訊內容「可以寫成一篇專欄」,甚至主動提出代為研究主題;Muse 還主動標記他與編輯討論截稿日的私訊。雖然事件細節仍有待各方釐清,但足以顯示,一旦 AI 產品與系統底層權限設計過於寬鬆,用戶「以為沒給」的資料,可能早已在演算邏輯中被視為可用資源。
與此同時,Google (GOOG) 在手機市場的定價調整,則反映 AI 與記憶體成本共振下的另一面壓力。七個月前推出的 Pixel 10a 128GB 機種,上市價為 499 美元,近期卻在美國官網漲價到 599 美元,256GB 版本更從 599 美元拉高至 699 美元。這波調價先在日本線上商店被發現,後來在美國網站同步出現。業界將此歸因於持續的記憶體晶片供給吃緊,導致整體消費性電子產品成本墊高。三星 Galaxy S26 系列多數機型近期也全面調漲 100 美元。Apple 則不僅把 iPhone 18 系列的售價往上推,連過去每逢新機上市就會便宜一百美元的舊款 iPhone 17,也罕見地逆勢加價到 899 美元,打破過往減價慣例。
Google 先前在 Pixel 11 全線機種上已調高起跳價格 100 美元,部分以「加大基礎儲存容量」做為補償。Pixel 10a 在上月曾短期降價至 424 美元,沃爾瑪目前仍可見到 499 美元標價,但庫存有限。這些價格動作,表面是記憶體成本與供給問題,深層則是手機朝「AI 原生終端」演化的過程:演算需求拉高儲存與記憶體規格,硬體成本自然帶動售價變化,也等於把消費者對新一代「AI 手機」的期待,與實際荷包壓力綁在一起。
在資本市場端,AI 同樣是支撐風險承擔的關鍵敘事。Jefferies 分析師 Christopher Wood 指出,美國消費者信心指標在 9 月暴跌至 2014 年 4 月以來最低,房貸利率升至 7.3%、房貸申請年減 37%,政治預測市場 Kalshi 上民主黨奪下參議院的機率來到 63%。然而在股市面向,S&P 500 (SPY) 2026 年第三季企業盈餘預估仍年增 30.2%,其中資訊科技 (XLK) 預估成長 65.1%,半導體 (SMH)(SOXX) 更上看 131.7%。Wood 認為,正是「高度增厚盈餘的 AI 資本支出週期」,讓股價得以在公債殖利率飆升與地緣政治緊張中維持韌性。
相對的,債市已進入截然不同的局面。10 年期與 30 年期美國公債殖利率本週來到 2002 年以來新高,Wood 延續其「G7 公債在 39 年牛市後,已步入結構性熊市」的看法,強調 10 年期殖利率上季就跳升 82 個基點。衡量公債波動的 MOVE 指數再次衝高到類似美國與以色列攻擊伊朗時期的水準,高收益債利差開始拉寬,真正無法即時反映的損害,則可能隱藏在私募信貸領域。
這也讓 Blue Owl Capital (OWL) 的最新動態格外引人關注。旗下兩檔私募信貸基金 Blue Owl Credit Income Corp. (OCIC) 與 Blue Owl Technology Income Corp. (OTIC) 均指出,今年稍早市場因擔心 AI 會「蠶食軟體商的既有生意」,導致以軟體公司為主的私募信貸標的面臨贖回高峰。不過,近期贖回申請已從第一季高檔回落。OTIC 在第三季回購視窗中收到 11 億美元贖回申請,約占 6 月底時流通股數的 39%,與前季 38.1% 持平,略低於第一季的 40.4%。基金預計僅能滿足約 13% 的申請股數,顯示投資人情緒仍謹慎。
儘管如此,OTIC 披露的信用數據頗為穩健:不計息案僅占公允價值的 0.3%,自成立以來每投入 100 美元平均每年淨增 0.06 美元,優於同類中小企業擔保貸款指數同期每百元淨損失 0.38 美元。OCIC 同樣呈現類似趨勢,第三季贖回申請為 31 億美元,占流通股數 16.8%,低於第一季的 21.9%;不計息比重僅 0.2%,每百元年均淨損失 0.15 美元,優於同類指數的 0.27 美元。兩基金並強調,其手上流動性充足,可在不出售私人貸款的情況下應付回購需求;截至 8 月底,OTIC 擁有 12 億美元可動用資金,相對第三季 1.35 億美元回購規模,OCIC 則有 112 億美元應對 9 億美元回購。
這些數據一方面緩解市場對「AI 將全面顛覆既有軟體商,連帶拖垮以軟體為核心抵押品的私募信貸」的恐慌,一方面也反映投資人對 AI 長線風險的高度敏感:贖回比率仍遠高於基金每季 5% 回購上限。Blue Owl 指出,OTIC 自 2022 年 5 月成立以來,Class I 股東年化報酬率達 9.0%;OCIC 自 2021 年 3 月成立以來,Class I 年化報酬率 9.2%,「顯著優於公共信貸指數」。然而,OWL 股價今年迄今仍下跌 40%,代表投資人對整個私募信貸產業在高利率與 AI 轉型壓力下的結構性風險並未鬆懈。
綜觀從 Apple (AAPL)、Meta (META)、Google (GOOG) 在終端與作業系統權限上對 AI 的布署,到 Jefferies 對 AI 資本支出週期支撐科技股盈餘的分析,再到 Blue Owl (OWL) 私募信貸基金在贖回壓力與信用數據上的拉扯,可以看出同一條主軸:AI 不僅是技術升級,更是資料與風險重新定價的過程。未來,監管機構如何針對「AI 代理人讀取權限」訂出更清楚的規範、資產管理業者如何在高利率與 AI 轉型中兼顧長期報酬與短期流動性壓力,將決定這波 AI 狂潮究竟是帶來一場更透明、效率更高的金融與科技新秩序,還是把用戶隱私與投資人資產一併推上難以預測的風險前線。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。