AI 被視為顛覆各行各業的關鍵科技,帶動全球數據中心投資到2030年恐上看7兆美元,AI 相關企業本世代可能發行高達4.1兆美元債務。銀行與科技巨頭積極卡位,但資金成本飆升與政府財政壓力,正把債市推向新一波風險邊緣。
人工智慧熱潮推高科技股,也正悄悄在債市累積一場前所未見的風暴。全球銀行與科技巨頭紛紛押注數據中心與 AI 基礎建設,但各國政府同時大舉發債、利率維持高檔,讓這場「AI 債爆」成為金融市場新的隱形炸彈。

以歐洲最大放款銀行之一的 HSBC(Hongkong and Shanghai Banking Corporation) 為例,執行長 Georges Elhedery 近期在接受 CNBC 專訪時直言,AI 是用來「重新工程、重新想像」銀行業務的關鍵技術,將大幅提高員工生產力,對整個金融體系具高度變革性。他強調,HSBC 本身既是數據中心與 AI 產業的資金提供者,也是營運端參與者,顯示傳統銀行已不再只是旁觀者,而是 AI 投資生態系的一部分。
然而,Elhedery 也語帶保留指出,面對數據中心投資熱潮,「不能一股腦全押」,必須「非常挑剔」。他提醒,投資人與銀行在評估資料中心和 AI 基建時,必須仔細檢視租約品質與合約定價,並非所有項目都具長期可行性,有些反而可能成為金融體系的負擔。換言之,AI 雖然是長線成長動能,但並不是每一座機房、每一筆貸款都值得追捧。
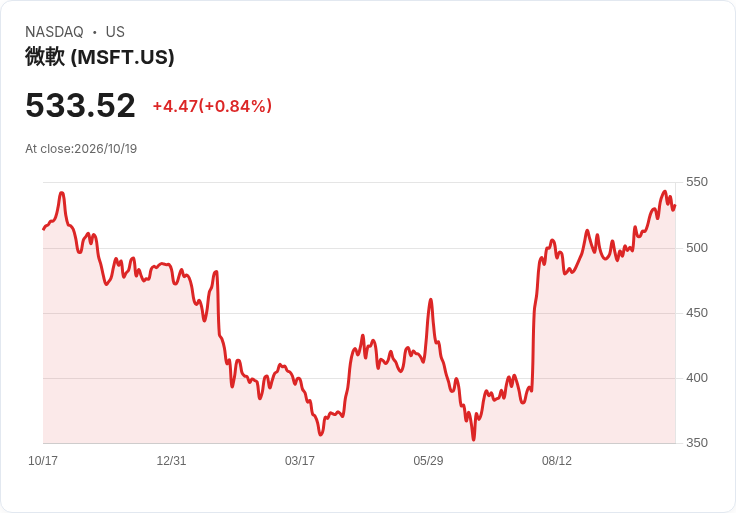
背後真正的結構變化,在於 AI 與雲端運算帶動的資本支出暴衝。顧問機構 McKinsey 預估,全球數據中心支出到2030年可能高達7兆美元。這些龐大的建設案多由所謂 hyperscalers——也就是雲端與 AI 巨頭——主導,市場普遍點名的對象包括 Microsoft(MSFT)、Amazon(AMZN)、Alphabet(GOOGL) 與一眾 AI 晶片供應商,例如 Nvidia(NVDA) 的合作客戶等。為了搶時間、搶產能,這些企業愈來愈大量依賴私人信貸與債券市場籌資。
Allianz 首席經濟顧問、前 PIMCO 執行長 Mohamed El‑Erian 便在倫敦的 GZERO Summit 上提醒,政府與 AI 企業之間正在形成「融資競賽」。一方面,各國政府在高利率環境下還要為過去累積的龐大赤字再融資;另一方面,AI 與雲端巨頭去年就已在債市籌得約2,000億美元,今年更可能把數字推高到 1 兆美元級距。他點出,這些企業對殖利率與利差「不敏感」,因為它們押注的是一場「真正具顛覆性的長期革命」,願意承受短期成本,只為搶先擴充 AI 能力。
根據 JPMorgan Chase 的估算,到本世紀末,AI 相關公司發行的債務總額恐高達 4.1 兆美元。這個數字不只是單一產業的故事,而是牽動全球債市結構的巨大變數。目前多個主要經濟體的公債殖利率已升抵數十年新高,市場本就對政府赤字與通膨黏著度感到憂慮,如今再加上 AI 基建狂潮推動的企業發債潮,無疑為利率和風險資本成本再添一把火。
在這樣的環境下,風險並非只屬於企業端。對債券投資人來說,AI 债券看似搭上成長題材,但也可能面臨幾項潛在隱憂。第一,若 AI 技術落地進度不如預期,或競爭加劇導致利潤壓縮,企業在高槓桿之下的償債能力將被放大檢驗。第二,一旦全球景氣反轉、資金融通收緊,這些對利率不敏感、短期瘋狂舉債的 hyperscalers,勢必得面對 refinancing 成本飆升的現實。第三,投資人若在缺乏深入研究的情況下,盲目追逐「AI 概念債」,可能只是在接下未來潛在的信用風險。
不過,支持者也提出不同觀點。他們認為,與過往的科技泡沫相比,本輪 AI 由實際企業應用與成本節省驅動,銀行也不像上一次那樣無差別放貸。HSBC 等大型銀行明確提出「選擇性投資」與重視租約品質、合約定價,代表傳統金融機構在風險管理上更謹慎。再加上數據中心與雲端服務本身具有長約收入特性,若選擇具穩定客戶基礎與技術領先優勢的營運商,理論上仍有機會兼顧收益與風險。
然而,AI 債務狂潮終究把一連串未解的問題擺在全球市場面前:當政府與企業同時在高利率環境下拼命舉債,全球債市承受的壓力極限在哪裡?當 AI 成為「必投不可」的科技浪潮,銀行與投資人要如何在 FOMO(錯失恐懼)與風險控管之間取得平衡?
從目前局勢來看,AI 將繼續驅動數據中心與雲端投資,而銀行與大型機構投資人也不會輕易缺席。但如同 HSBC 所提醒的,「選擇性」可能是未來十年最重要的關鍵字。在轉型機會與債務風險同步飆升的 AI 時代,市場或許得接受一個新現實:真正賺到錢的,未必是最早砸下最多資本的一群,而是那些懂得計算風險、嚴選標的的耐心投資人。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。