全球投資人對AI資本支出報酬開始產生疑慮,資金自美股AI板塊轉向印度與中國等相對低估市場;在伊朗局勢未明、油價震盪之際,能源股被視為組合保險。AI題材不再「無腦買」,市場進入應用與估值雙重考驗期。
全球股市的資金風向,正悄悄從「無限想像」的人工智慧題材,轉向更具確定性的經濟成長與相對低估市場。根據Jefferies策略師Christopher Wood在11月12日發布的「Greed & Fear」報告,因投資人開始質疑AI巨額資本支出的實際回報,美股AI相關板塊不再是一面倒的資金避風港,印度與中國等市場則在這波調整中浮現為新受益者。

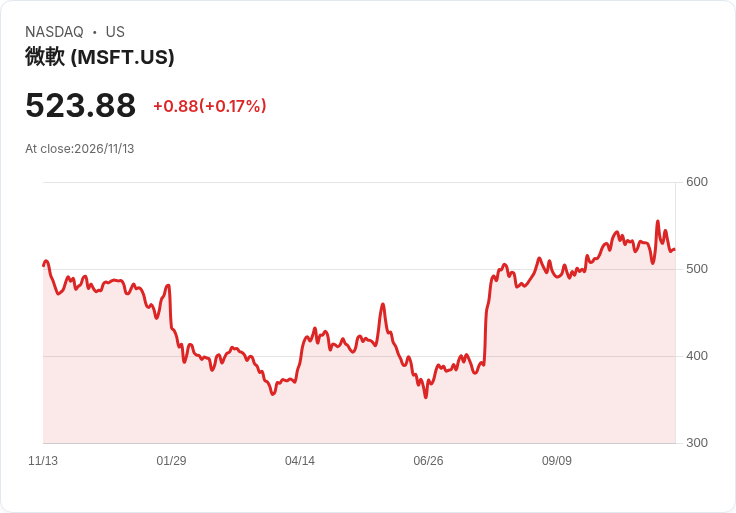
報告指出,AI資本支出循環可能已觸頂,即便市場仍預期明年支出數字持續成長,但對投資報酬率的信心明顯降溫。Jefferies針對四大美國雲端巨頭Microsoft(MSFT)、Meta(META)、Alphabet(GOOGL)與Amazon(AMZN)的研究顯示,市場共識預估這些公司在2027年的中位數「投資資本報酬率」(ROIC),已從今年初的21.7%下修至16.8%。同時間,它們的資本支出占營收比重,卻預期將從2023年的11.4%一路攀升至2027年的44.2%。在「投入愈多、回報未必跟上」的矛盾下,投資人自然開始重新審視AI故事的可持續性。
這種心態的變化,已在板塊表現上出現明顯對比。Wood指出,美國製藥股代表的Dow Jones U.S. Pharmaceuticals Index,自10月初以來,已大幅跑贏以AI與大數據為主題的Solactive U.S. AI & Big Data Index達31%。這代表資金不再單純追逐「AI概念」,而是更聚焦在能夠實際產生收益與現金流的應用場景,例如醫藥研發等具長期需求、且商業模式相對清晰的領域。
在AI熱潮降溫的同時,印度股市成為國際資金的新焦點。根據報告,在過去三週,外資淨買入印度股票達72億美元,其中截至11月6日當週,更出現史上單週紀錄的52億美元淨買超。這波回流發生在此前長時間的外資撤出之後:自2025年初以來,外資累計賣超印度股達512億美元,自2026年初至今也賣超324億美元,顯示最新一輪買盤具明顯「回補與重配」意味。
從估值來看,Wood認為印度目前並非泡沫區間。代表大型股的Nifty指數,以未來一年預估獲利計算的本益比約18.4倍,而中型股Nifty MidCap 100約23.1倍,雖不算便宜,但相較過去高檔水準仍屬溫和。此外,印度機械設備進口金額節節攀升,被視為民間投資循環啟動的具體證據:從2021財年的290億美元,一路增長至2026財年的620億美元,在截至9月的過去12個月更達670億美元,顯示企業擴產意願明顯升溫。
內資也在持續托底。報告顯示,印度國內股票型基金10月淨流入達3,500億盧比,2026年前10個月合計流入達3.9兆盧比。然而,由於股權供給同步增加,指數表現遭到一定程度壓抑;9月與10月的股票發行規模分別達92億美元與66億美元,遠高於4月僅約10億美元的水位。這代表即使買盤強勁,市場仍在消化新股與增資供給,短線指數未必全面反映資金面改善。
儘管印度前景看好,地緣政治依舊是潛藏風險。Wood點名,若伊朗局勢再度升溫,將成為壓抑印度股市表現的最大外在變數。近期布蘭特原油(Brent crude)(CO1:COM)自10月30日每桶118美元高點回落21%,市場解讀為投資人漸信美國總統Donald Trump在與伊朗問題上,可能避免進一步升級。然而,Wood認為這仍是一場「五五波」,他以55比45的機率評估情勢勉強偏向「無再升高」,但風險並未消失。因此,他在各類投資組合中維持能源股持有,並視近期能源股回檔為投資人布局「地緣風險保險」的買進機會。
在「避開AI過度樂觀」與「防範中東風險」的雙重考量下,中國市場則被Wood視為另一個逆勢布局標的。MSCI China(MCHI)目前僅約9.3倍的12個月預估本益比,顯示市場對中國經濟前景的悲觀已充分反映在股價中。雖然中國國內經濟數據仍顯疲弱,但他注意到,與「國家隊」相關的ETF買盤重新活躍:9檔被外界認為由官方積極操作的中國A股指數ETF,在截至11月6日的一週內,合計淨流入達1,560億元人民幣,成為支撐市場的重要力量。
在具體持股調整上,Wood公布其中國長線多頭組合換股內容,引入半導體設備商ACM Research(ACMR)與連鎖酒店營運商Atour Lifestyle(ATAT),各自權重為4%,並刪除Tencent Music(TME)(TCMEF)與China Communications Services(CUCSF)(CUCSY)。他同時在中國及亞洲除日本的長線多頭組合中,將Zijin Gold International(ZJNGF)(ZJGIY)權重各調高1個百分點,資金來源則是減碼Zijin Mining(ZIJMF)(ZIJMY)。這些調整透露出兩個訊號:一是看好與半導體與旅遊消費相關的結構性需求,二是更偏好以黃金相關資產作為對沖風險的工具。
在歐美股市方面,伊朗衝突結束與否,同樣牽動資金在美股與歐股之間的配置。報告指出,自2月底衝突爆發以來,MSCI Europe曾相對MSCI USA落後11%,但自10月8日後,歐股已反手跑贏美股約7.2%。若油價持續回落、能源成本壓力減輕,歐洲企業獲利有機會修復,非美股市的相對表現可望進一步改善。這也呼應Wood對「非美股」的偏好:在AI支出回報不明、估值已反映大量期待的美股科技板塊之外,他認為全球資金將更積極尋找估值合理、基本面正在改善、且具政策或結構性支撐的市場。
整體來看,這份報告勾勒出一個關鍵轉折:AI不再是單一、市場無條件追捧的主線,而是進入「檢驗商業模型與價格能力」的新階段。未來AI相關股票的表現,將更仰賴大型語言模型(LLM)是否展現明確的定價權與獲利能力;否則,資金可能持續轉向實體經濟成長明確的新興市場,以及被過度悲觀的中國股市。同時,在伊朗局勢與油價仍充滿不確定的背景下,能源與黃金等資產,亦將持續扮演抵禦地緣風險的核心工具。對投資人而言,這不再是一個只問「誰是下一個AI贏家」的市場,而是必須兼顧估值紀律、地緣風險與產業循環的新局。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。