晶片股從暴跌回升帶動納指上揚,但強於預期的非農數據推高升息機率,市場震盪未解除。
納斯達克週五回升,吸睛來源是晶片股從前一交易日的重挫中大幅反彈,但同時公佈的就業資料又讓市場對聯準會(Fed)可能續緊縮的疑慮升溫,形成多重風險考驗投資人信心。

背景與現況: 週四納指創19個月來最大單日跌幅並確認進入修正區間,主因是民主黨在中期選舉勝出,加劇市場對AI相關資料中心建設放緩與可能更嚴格監管的擔憂,推動科技與成長股回檔。隔日部分賣壓回補,帶動週五市場回彈:納指上漲約1.73%(報24,736.2點)、標普500上漲1.0%(報7,426.29),道瓊持穩於51,530點附近。
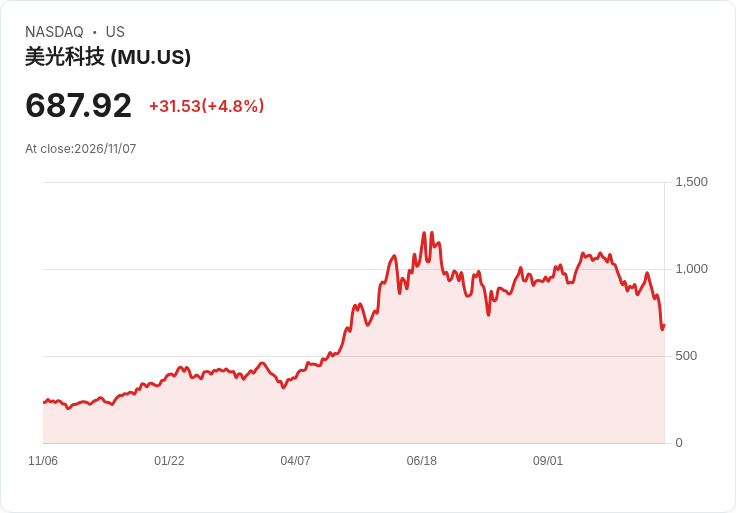
重點資料與個股表現: - 晶片類股明顯復甦,半導體指數回彈約4.6%,而昨日曾暴跌逾12%。Nvidia(NVDA)回升約5.6%,AMD、Intel(INTC)與Micron(MU)皆上漲,漲幅介於約3%至10.5%之間。 - 非農就業10月新增超出預期,失業率降至4.1%,顯示勞動市場仍相對強勁。這類資料通常會使市場預期Fed需維持或提高利率。 - 交易員隨即加碼12月升息押注,市場對12月升息的機率由70%升至約78%。恐慌指數(VIX)雖自前一日暴漲後小幅回落至約23.88,但整體波動性仍處高檔。 - 其他個股:Atlassian(TEAM)因財報下挫近14.7%;Airbnb(ABNB)上修年度營收成長預期而上漲約9.4%;Tesla(TSLA)與SpaceX(非上市公司)相關訊息帶動Tesla單日回彈約5.5%。
深入分析: 短期市場情緒呈現「利空消息即刻放大、利多消息則被宏觀風險抵銷」的特徵。對科技與AI生態系的擔憂(包括監管與海外競爭如低價中國AI模型DeepSeek出現)觸發快速拋售,但同時企業營收與展望、以及資金面仍支撐估值回歸。對於Fed路徑的判斷成為市場關鍵:若就業與通膨持續強勁,升息壓力不減;若股市動盪加劇,Fed在政策時點上也可能顧忌市場穩定。
替代觀點與駁斥: 反對者認為,民主黨勝選與AI監管趨嚴只是短期利空,真正會影響的是實際政策細節與執行速度,短期內市場過度反應可能被視為恐慌性拋售。支援此觀點者還指出,像Airbnb上修業績這類基本面利多能支撐市場底部。對此可反駁的是:監管與國際競爭帶來的不確定性若持續升溫,確實會改變資本支出節奏,特別是資本密集的資料中心與雲端硬體,對相關供應鏈的營收成長具有實質影響;因此不能僅以單日收益或幾檔強勢財報視為風險已解除。
結論與未來展望/行動建議: 市場已由「單一題材驅動」轉向「題材+宏觀聯動」的格局:投資人應同時關注AI監管動態、主要晶片與資料中心企業的資本支出計畫、以及每月勞動市場與通膨數據對Fed決策的影響。短期內波動可能持續,保守投資者可考慮降低集中風險、分批佈局;風險承受度高者則應密切追蹤估值回撥是否提供中長期佈局機會。市場關鍵觀察指標:AI相關政策細節、企業資本支出訊號、以及下次Fed訊息與非農數據的延續性。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。