美國聯準會升息、AI伺服器需求爆炸,卻遇上半導體人才嚴重短缺。CoreWeave(CRWV)在AI算力熱潮中同時祭出30億美元可轉債與最高3,500萬股增資,背後是275億美元債務壓力與全球晶片勞動力拉鋸,恐改寫AI產業版圖與資本成本結構。
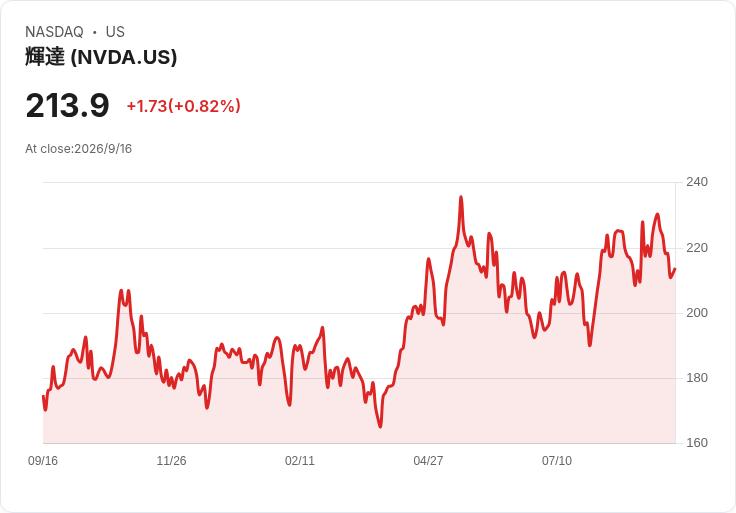
在全球對人工智慧算力渴求節節升溫之際,真正迫使AI產業踩煞車的,恐怕不是技術風險,而是「人」與「錢」。一方面,美國聯準會再度升息,推高企業借貸成本;另一方面,最新研究預估美國到2030年將出現高達15.7萬名半導體人才缺口,晶片製造與伺服器基礎建設同時陷入勞動力瓶頸。站在風暴中心的,是像CoreWeave(CRWV)、Nvidia(NVDA)、Microsoft(MSFT)等圍繞AI算力的企業。

從資本市場角度來看,CoreWeave近期一連串融資動作,幾乎成了AI基礎建設的縮影。公司宣布擬發行總額30億美元、2033年到期的可轉換優先無擔保公司債,並賦予承銷商額外5億美元選擇權,同時啟動最高3,500萬股A類普通股的「隨買隨發」增資計畫。依最新10-Q資料,CoreWeave目前長期負債約275.6億美元、短期負債約75.1億美元,在高利率環境下持續加碼槓桿,顯示其押注AI算力需求將長期維持高檔,必須先把產能與資金池全部堆上來。
之所以有膽量加碼債務,關鍵在於CoreWeave手中的「訂單」。公司透露,自6月30日以來,持續以更高價格簽下新的算力合約,第三季新簽約多為三到六個月短期合約,以年化營收換算,每兆瓦算力約可帶來4,000萬美元收入。更重要的是,CoreWeave在第三季初新增超過250億美元的客戶承諾,尚未反映在6月底的營收積壓中,總契約用電功率也從3.7GW提升至8月11日約4.2GW,顯示下游雲端與AI客戶的急迫需求仍在升溫。
然而,高速擴張的另一端,是全球半導體製造與記憶體供應「人力跟不上」的現實。McKinsey與SEMI Foundation最新報告指出,美國每年僅約3%工程系畢業生投身半導體產業,73%的晶片企業回應在工程職缺招募上遭遇顯著困難。這樣的缺口,在台積電(TSM)、Intel(INTC)、Samsung等美系與外資晶圓廠於亞利桑那、德州、俄亥俄密集啟動新廠時,被放大成「開不出產能」的結構性風險。
韓商Samsung在德州Taylor投入約350億美元建設兩座新廠,預計創造約3,500個職缺,如今卻坦言「技術人才管線根本不夠」。Micron(MU)、SK Hynix亦在南韓、臺灣技術院校加速獵才,甚至一天就完成面試與錄取;與此同時,美國本土晶片薪資雖落在約12.7萬至18.7萬美元區間,資深職缺可達23.8萬美元以上,仍難比肩南韓動輒50萬美元獎金、被視為婚姻市場「夢幻工作」的待遇,形成跨國人才搶奪戰。
面對人才荒,美國正在匆忙重建自己的半導體教育管線。Purdue University自2022年開設半導體學位與課程,每學期約有2,500名學生修習晶片相關課程,校內Birck Nanotechnology Center更讓學生實際操作與SK Hynix未來印第安納包裝廠類似的設備。Arizona State University(ASU)則將舊Motorola廠房改造成MacroTechnology Works潔淨室,引入Applied Materials出資2億美元建立新中心,TSMC在此設置技術員培訓計畫,完成者保證獲得面試機會。
Samsung、Intel等大廠也往高中與社區大學延伸觸角,透過捐款、獎學金與設備贊助提前「預約」未來工程師。自2022年CHIPS法案通過以來,超過80所社區大學新增或擴大半導體相關課程,聯邦政府並挹注約2億美元,專門用於培育國內晶片勞動力。這些行動在短期內可能無法完全填補缺口,但已透露出一個方向:AI晶片戰不只是技術與資本競賽,更是教育與人才系統的長期拉鋸。
為什麼這些問題此刻特別敏感?因為資金成本同時在向上攀升。聯準會近期啟動三年來首次升息,聯邦基金利率調升一碼後,JPMorgan(JPM)、Bank of America(BAC)、Citigroup(C)、Wells Fargo(WFC)等大型銀行同步將最優惠利率從6.75%拉高至7%。這意味著企業短期融資、商業本票與信用額度成本全面走升,對高度依賴短期債與可轉債的AI與半導體企業形成壓力。
雖然理論上升息有助壓抑通膨與長期利率,但10年期美債殖利率先前已一度突破5%,顯示市場要求更高期限溢酬來補償不確定性。外國持有美債的庫存因法國、加拿大、中國與日本減持而降至九個月新低,AI資本支出激增更分食了全球資金池。正如Fed主席在記者會中所言,「超級雲端業者正在市場上籌資,資本競爭是真實存在的。」這句話,對像CoreWeave這樣背負巨額債務、又必須持續擴產的公司而言,格外沉重。
在這樣的利率與人才雙重壓力下,業界對AI發展速度出現分歧。一部分AI巨頭,如OpenAI、Anthropic、Google DeepMind等,近期罕見地共同呼籲放慢模型開發、加強監管;但也有像Nvidia的Jensen Huang與部分政商領袖,警告過度監管可能阻礙創新。某種程度上,真正決定AI算力能跑多快的,已不只是演算法,而是每一座晶圓廠、每一個工程師,以及每一筆在高利率下成本不斷墊高的融資。
值得注意的是,若人才與資金壓力持續上升,可能出現幾種潛在情境。一是AI伺服器供給無法跟上需求,算力價格飆升,像CoreWeave以每兆瓦年化4,000萬美元簽訂短約的模式,可能愈來愈普遍,讓NVDA等GPU供應商與雲端業者的成本結構更加緊繃。二是部分高槓桿玩家在利率與債務壓力下被迫減速,資本將轉往財務較穩健、估值偏低的硬體與基礎設施股,例如近期在估值指標上獲A級評價的Micron(MU)、Super Micro Computer(SMCI)等。三是美國若無法快速補足技術人力,可能被亞洲在晶片製造與人才培養上進一步拉開差距。
總體而言,AI革命已不再只是矽谷的軟體故事,而是橫跨聯準會利率決策、全球半導體勞動市場與企業資本結構的「硬體現實」。CoreWeave的大膽融資與算力合約,目前仍得到市場一定程度的背書,但在275億美元債務與不斷升高的利率面前,未來十年的風險與報酬將高度綁定於兩個變數:美國究竟能否在時間內補齊半導體人才缺口,以及全球資本是否願意在高成本環境下,繼續為AI算力鋪路。這場AI晶片大戰,真正關鍵或許不是誰的模型更聰明,而是誰能在「人」與「錢」的賽局中先撐到最後。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。