全球企業投入人工智慧(AI)資本飆破兆美元級,從銀行到製藥、科技巨頭等,最新財報首次具體點出AI為營收成長、成本控管與營運效率帶來可量化貢獻,但也顯示產業間回收速度差異巨大。
在過去一兩年,人工智慧(AI)在資本市場與企業圈幾乎是「只聞燒錢、不見收益」的代名詞,如今風向正悄悄改變。隨著第三季財報陸續出爐,多家國際龍頭企業首度明確把 AI 寫進損益表,從營收成長到成本優化給出具體數字,顯示這波投資狂潮開始走出單純炒作的階段,朝「回本」邁進。

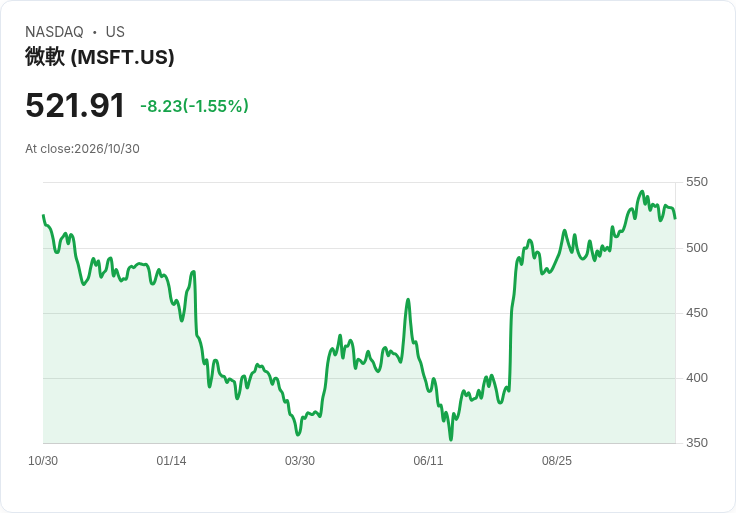
根據 Stanford HAI 於《2026 AI Index》公布的最新數據,企業級 AI 投資規模預估在 2025 年將達到 5,817 億美元,較前一年暴增 130%。若再加上雲端超大型業者(hyperscalers)今年在 AI 基礎建設上的支出,包含 Microsoft(MSFT)、Amazon(AMZN)、Google 母公司 Alphabet(GOOGL)與 Meta Platforms(META)等,合計恐高達 7,000 億美元級別,形成史上最大一波技術資本支出潮。也因此,投資人與股東愈來愈要求「不要只講故事,要拿數字」,財報成為檢驗 AI 投資成效的第一戰場。
在金融業中,西班牙銀行巨頭 Santander 率先端出具體成績。該行表示,今年前九個月,AI 相關計畫已為公司創造 1.94 億歐元、約 2.16 億美元的「業務價值」。Santander 財務長 José García Cantera直言,AI 已被嵌入銀行各項流程,從降低員工低價值、重複性作業,到協助客戶服務品質提升,雙向影響收入與成本,使本季公司得以明確將「正向貢獻」直接連結到 AI。這樣的說法,反映出大型銀行開始以流程再造及營運效率角度,評估 AI 真正帶來的財務效益,而非僅停留在創新實驗。
類似情況也出現在跨國銀行 Standard Chartered。該行第三季以固定匯率計算的經常性營運收入年增 14%,財務長 Manus Costello指出,AI 工具已在公司「各個角落」出現:不僅協助客戶經理更精準經營客戶關係、帶動上層營收,也透過優化核心流程,擴大營運規模同時控制成本。他強調,公司現正享有「收入成長遠快於成本」的強勁營運槓桿,而其中一部分來自 AI 的導入。這展現出金融業對 AI 的運用已從單一聊天機器人,進展到貫穿前、中、後台的全面數位轉型。
製藥龍頭也開始感受到 AI 的底線貢獻。瑞士藥廠 Novartis 第三季核心營業利益達 60.4 億美元,以固定匯率計算年增 10%。雖然公司未精確量化 AI 在其中占比,執行長 Vas Narasimhan 強調,這是他首次「明顯看到」AI 實際改善損益表。Novartis 主要在研發(R&D)與行銷銷售(M&S)導入 AI,從藥物研發流程的資料分析與試驗設計,到市場投放與銷售策略優化,都開始展現生產力提升。對研發密集產業而言,若 AI 真能提高研發成功率或縮短研發時程,長期對獲利結構與資本回收的影響,不單是一季財報的數字,而可能是整個商業模式的重塑。
不過,並非所有產業都已見到「規模化」的收穫。丹麥啤酒商 Carlsberg 執行長 Jacob Aarup-Andersen就在受訪時坦言,公司目前尚未在大規模層面看到 AI 的顯著效益。儘管在內部流程、成本效率、商業與定價機制、行銷和供應鏈管理等面向都有導入 AI,第三季營收年增約 4.9%,但公司仍形容 AI 效益「尚未達規模」。這一點提醒市場,消費品與製造業在導入 AI 時,受限於實體產能與供應鏈複雜度,要把演算法優勢轉化成財報上大幅躍升,可能需要更長時間的調整與驗證。
至於真正把 AI 轉化為成長引擎的,仍是科技巨頭。Meta 在 10 月 21 日公布的財報中指出,AI 投資已帶來「可觀的增量廣告收入」,同季總營收較去年同期成長 26%。Meta 這波成長,主要來自廣告投放與成效優化系統的 AI 升級,讓廣告主在同樣或更少預算下,獲得更佳轉換率,進而願意加碼投放。對平台而言,AI 不僅是新產品話題,更直接繫於核心獲利模式,是最具說服力的投資理由。
Alphabet 則呈現更複雜的 AI 故事。一方面,外界對 AI 競爭加劇可能衝擊 Google Search 的疑慮仍在,使搜尋相關營收成長顯得趨緩;另一方面,Google Cloud 在第三季收入卻「翻倍」成長至近 310 億美元。這當中,企業將 AI 服務與模型部署在雲端的需求是重要推手,顯示 Alphabet 正把 AI 能量轉移到雲端與企業解決方案領域。雖然短期內搜尋業務面臨新的競爭壓力,但從雲端成長來看,AI 也可能成為公司營收結構再平衡的關鍵力量。
值得注意的是,金融、製藥、消費品與科技業在 AI 財務效益上的落差,凸顯出產業應用成熟度與商業模式的差異。銀行與科技平台本身就是資料密集型業務,導入 AI 便能快速優化決策與流程,立刻反映在營收成長與成本下降;相較之下,啤酒等實體產品產業,即使在供應鏈與定價上用上演算法,仍需時間讓市場反應與產能調整到位,財務成果不會一夕暴漲。
從投資角度來看,當 AI 資本支出規模在 2025 年與雲端巨頭投入相加已逼近兆美元級,能不能持續在財報上看到清楚的回報,將決定市場對這波 AI 浪潮是視為「新基建」、還是下一場科技泡沫。現階段的訊號偏向樂觀:Santander、Standard Chartered、Novartis、Meta、Alphabet 等已在各自領域看到具體好處;但另一方面,像 Carlsberg 這樣仍處在「內部優化階段」的案例,也提醒外界不能把所有產業都套上相同時間表。
隨著更多企業在未來幾季逐步將 AI 成效量化,資本市場將能更精準區分「真的把 AI 變成獲利引擎」與「還在燒錢試水溫」的公司。對企業而言,下一個關鍵問題是:在投資規模愈來愈大、股東耐心卻愈來愈有限的情況下,如何在追求長期技術布局與短期財報壓力之間取得平衡,恐怕將成為 AI 時代每一位 CEO 必須回答的核心考題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。