



在美國消費者財富飆升、通膨遲遲不退之際,AI 基礎設施投資正成為科技股壓力源。Apple靠超低資本支出創史上最大現金年,與瘋狂砸錢建資料中心的Microsoft、Alphabet、Meta、Amazon形成鮮明對比;Nvidia波動劇烈,投資人開始質疑「AI 燒錢模式」能否在高利率環境下站得住腳。
美股科技股正進入一個詭譎的拐點:通膨黏著不退、利率可能更高更久,卻偏偏遇上史上最大規模的人工智慧投資潮。這場「AI 燒錢大戰」開始反噬企業自由現金流,也動搖市場對長期報酬的信心,形成新一波科技股結構性洗牌。

背景來看,美國家庭財富在疫情後全面上升,並非僅限高收入族群。Apollo 首席經濟學家 Torsten Sløk 指出,聯準會最新資料顯示,自 2019 年初以來,各收入族群家庭淨值均成長逾 70%,其中最低收入五分位約成長 73%,最高 1% 更達 85%。Fed 數據換算,近 84 兆美元新增家庭財富中,前 20% 高收入族群就拿走約 63 兆美元,三四分之三的新增財富集中在金字塔頂端,這群人同時也是持股比重最高的「科技股大戶」。
在這樣的財富結構下,美國消費支出仍然強勁,各收入階層近年消費年成長約落在 4% 至 5%。Kyla Scanlon 引述密西根大學調查負責人 Joanne Hsu 的說法點出關鍵:在經濟裡,「一美元是一票,一個人也是一票」,但市場看的往往是美元在投票。也就是說,即使民眾對物價感到不滿,只要手上有錢、股市與房市資產仍在高位,消費就會持續撐住經濟,也持續推升企業營收。
這對聯準會是一大難題。核心 PCE 通膨率已連三年徘徊在約 3%,自 2021 年初起始終未回到 2% 目標。Sløk 的模型估算,目前約有一半的通膨壓力來自需求過熱,是理論上可以靠升息壓抑的部分。他甚至推算,若要真正把通膨壓回 2%,聯準會恐怕須在 2027 年底前將基準利率拉高到約 6.75%,遠高於目前的 3.75% 至 4% 區間,也是 1991 年以來未見的高檔水準。這樣的利率前景,使得以巨額資本支出驅動成長的 AI 類股,面臨愈來愈嚴苛的現金流與融資考驗。
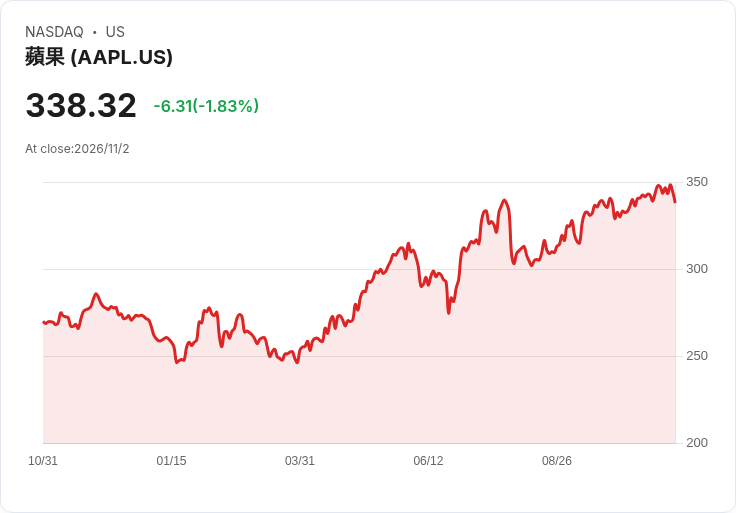
在這波壓力測試中,Apple(AAPL)成為顯眼的例外。最新財報顯示,公司在截至 9 月的會計年度,創下約 4,790 億美元的歷史新高營收,營運現金流約 1,450 億美元,自由現金流更達約 1,360 億美元,比去年大增約 38%,是 Apple 史上最「會印鈔票」的一年。更驚人的是,Apple 全年資本支出僅約 90 億美元,較前一年還下滑近三成,與 Microsoft(MSFT)、Meta(META)、Alphabet(GOOGL)、Amazon(AMZN)過去四季合計逾 6,000 億美元的資本支出形成強烈對比。
這四大「AI 主力」把大筆現金砸進晶片與資料中心建設,代價十分直接:Amazon 過去一年自由現金流約負 420 億美元,創下紀錄;Alphabet 第三季自由現金流轉負、股價創下有史以來最慘月線表現;Meta 自 2012 年來首度出現自由現金流為負。相形之下,Apple 靠著硬體定價權與較輕的基礎設施投資,淨現金部位一年內從約 340 億美元增加到約 570 億美元,仍能在通膨與供應鏈壓力之下,挹注股東約 1,020 億美元的股利與回購。
市場也直接用股價表態:截至 11 月初,Apple 今年已上漲約 25%,被視為對沖 AI 題材波動的一個避險標的;反觀重倚 AI 投資的同業,今年表現介於約下跌 11% 到小漲 6% 不等。最新一季,Apple 雖因記憶體成本攀升與 Siri AI 推出帶來的雲端成本壓力,給出略令人失望的毛利率展望,財報發布後股價在盤前一度重挫逾 3%,但其整體現金創造能力,仍被分析師視為在高利率環境下極具防禦性的「現金流怪獸」。
同樣在 AI 故事線上的 Palantir(PLTR),則呈現另一種壓力。該公司第三季營收年增近一倍,首次突破 20 億美元,美國商業營收甚至首次超越政府業務,顯示其 AI 風險分析與資料平台在企業端滲透加速。然而,市場焦點很快轉向其美國商業 TCV(Total Contract Value,總合約價值)成長放緩。William Blair 指出,近期美國商業 TCV 年增僅約 11%,Piper Sandler 也提醒,投資人將在未來幾季密切檢視這是否只是合約期限的技術因素,抑或反映美企在高利率環境下對長約支出愈來愈謹慎。財報後,Palantir 盤前股價一度重挫近 8%,突顯目前市場對「AI 成長故事」開始要求更具體的獲利證據。
在硬體端,記憶體等關鍵零組件價格飆升,也加深了對科技股獲利的擔憂。Apple 就坦言,本季記憶體成本比 6 月季度更高,且預期短期內仍將持續,並已將部分成本轉嫁到產品售價,例如 iPhone 18 系列普遍調漲 100 美元,高階 MacBook Pro 則因記憶體成本拉高而補漲約 300 美元。即便如此,消費者仍用實際購買行為證明「嘴上抱怨、手上刷卡」的矛盾心態,讓 Apple 能在通膨環境下維持近五成的毛利率水準,這種強勢定價權也成為其對抗利率與成本波動的護城河。
另一方面,AI 晶片供應鏈則在劇烈波動中尋找新平衡。Nvidia(NVDA)股價在近期連跌四個交易日後,周二盤前反彈約 1.6%,但過去幾個月的重挫已讓其市值被 Apple 反超,再度引發市場對「AI 泡沫」的辯論。部分分析認為,在利率可能升抵 6% 以上、融資成本不斷攀升的情況下,企業透過舉債來加碼 AI 聯合投資,未來能否以足夠營收與獲利證明其合理性,是投資人愈來愈在意的風險點。尤其多家科技公司近期密集發債,擴建資料中心與採購高階 GPU,更加深了債務結構的脆弱性。
有分析人士仍持較樂觀看法。Adam Johnson 就認為,美國經濟正在「學習與 3% 通膨共存」,在民眾仍有錢可花、經濟持續成長的情況下,適度的通膨未必是災難。但這種觀點隱含前提:利率不會被迫升得太高、企業自由現金流仍能支撐資本支出與股東報酬。當 AI 投資早已不是幾十億,而是動輒數千億美元級別,這個前提正遭到愈來愈多市場參與者質疑。
在利率與通膨的不確定中,科技股可能出現更明顯的「兩極分化」:一邊是如 Apple 一樣,以強勁現金流與相對節制的資本支出,在高利率循環中扮演避險角色;另一邊則是押注大規模 AI 基礎建設,短期現金流承壓、股價波動加劇的企業。如果聯準會真的如部分模型預測那樣被迫將利率拉到接近 1990 年代初的高位,那麼誰能率先證明「AI 燒錢」能轉化為可持續的獲利與現金回流,將決定下一輪美股科技權重的贏家與輸家。眼下,市場只給出一個清楚訊號:在通膨未平、利率未定的時代,現金流的時間價值,比任何華麗的成長故事都更為關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





