利率上升掀起對AI基礎建設支出放緩的擔憂,科技類股(XLK)十月下跌約8.3%,個股分化明顯。
十月全球科技板塊出現劇烈回撥,代表性指數與個股表現分化。追蹤大型科技股的State Street Technology Select Sector SPDR ETF(XLK)本月下跌約8.3%,月度回報記錄為-8.29%,主因為利率上升加劇市場對企業在人工智慧(AI)基礎設施資本支出(CapEx)放緩的擔憂。

背景與要點: - 大型晶片與AI相關權重股受壓:Nvidia(NVDA)十月下跌約10.4%,反映投資人重新評估AI硬體投入的成長節奏。 - 同時仍有強韌股別:Apple(AAPL)與Microsoft(MSFT)分別小幅上漲3.49%與1.76%,顯示大型軟體與裝置商在本輪調整中具相對防禦性。 - 主題驅動:市場普遍擔心借貸成本提高會直接抑制企業對伺服器、半導體及雲端基礎設施的資本支出,進而影響受惠於AI投資的供應鏈公司。
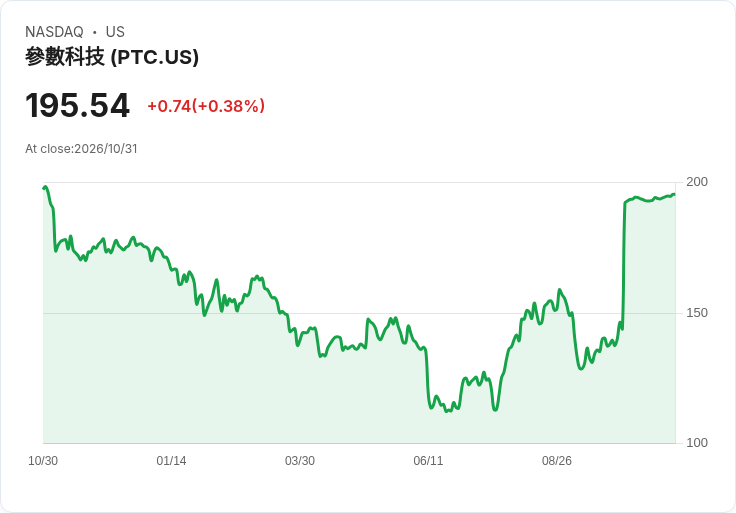
個股案例與資料: - 最大贏家是PTC(PTC),十月大漲33.5%。其市場資本約為211.4億美元,該公司已被法國施耐德電氣(Schneider Electric)提出每股205美元全現金收購,交易金額約226億美元(約201億歐元),隱含企業價值約237億美元(約211億歐元)。其他漲幅前五名還包括Gen Digital(+31.01%)、Roper Technologies(+28.69%)、Accenture(+21.64%)與GoDaddy(+20.89%)。 - 最大拖累為Intel(INTC),單月暴跌45.2%。原因在於公司釋出的第四季財測遜於市場預期:營收預估介於150億至160億美元,中位數低於華爾街預估的170.5億美元;調整後每股盈餘預估0.25美元,亦低於0.43美元預期;調整後毛利率預估為38%,顯著低於市場預估的42.8%。Sandisk、Coherent、Teradyne與Twilio等也出現逾30%的跌幅。
深入分析與評論: 這波回檔並非單一原因所致,而是利率上升(提高資金成本)與各公司對AI資本支出節奏重新定價的交互作用。半導體與設備製造商對資本支出迴圈尤為敏感,當企業對未來需求下修,相關供應鏈股價將迅速反應。另一方面,Apple與Microsoft的小幅上漲說明財務體質穩健或業務較為多元的公司能在震盪中保有彈性。
反駁替代觀點: 有人認為本次賣壓只是短期情緒化拋售,是長期佈局AI趨勢的「買點」。此觀點在基本面未改變、AI長期需求仍在的前提下有理,但忽略了時點風險:若借貸成本維持高檔或企業資本支出真實下滑,估值回撥可能延續,投資人應慎防追高。
結論與展望(行動號召): 關鍵觀察指標包括企業資本支出指引、半導體庫存數據與央行利率路徑。對投資人而言,建議重新評估科技曝險比重、強化資產配置分散與關注具現金流與定價權的優質公司。短期內波動恐仍持續,但中長期的AI趨勢依然存在;成功關鍵在於把握時間點與基本面選股,而非單靠市場情緒。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。