在油價與美債殖利率雙雙走高之際,美銀、摩根大通等大型銀行股已自高點回落逾一成。分析師認為,第三季財報與消費數據將成關鍵考驗,但目前基本面仍穩,這波修正更像被恐慌情緒放大的「折價入場券」,而非經濟衰退前兆。
全球金融市場近來同時面臨油價走高與美債殖利率飆升的壓力,但在多重利空疊加下,最先遭到拋售的並不是能源股,而是向來被視為景氣風向球的美國大型銀行股。華爾街專家卻認為,這波銀行股「大逃殺」,可能是被恐慌情緒放大的錯殺,反而為中長期投資人打開了難得的買點。
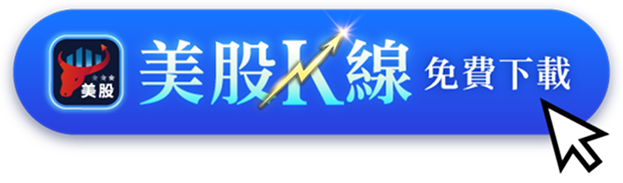
首先,從指標數據來看,銀行股的確已進入技術性修正區。追蹤大型銀行的 Invesco KBW Bank ETF(KBWB) 自 8 月中高點回落約 12%,同期標普 500 指數(S&P 500)卻上漲約 4%,形成鮮明落差。個股方面,JPMorgan Chase(JPM) 過去一個月下跌約 7%,Goldman Sachs(GS) 下挫約 15%,Bank of America(BAC) 跌逾 16%,Morgan Stanley(MS) 回落約 13.7%,Wells Fargo(WFC) 也跌約 9%。這樣的表現,與科技股帶動的那斯達克指數再創新高,形成強烈對比。
壓力源頭之一是利率環境急速轉向。聯準會(Fed)上月依預期升息,同時暗示在通膨仍高於目標前,可能還有更多次升息。Fed Governor Christopher Waller 甚至直言,為壓制通膨仍需更緊縮的政策。市場於是開始擔心,持續升息加上 10 年、30 年期美債殖利率衝上 2002 年以來新高,將大幅墊高民眾與企業的融資成本,進而拖累放款需求、推升呆帳風險,最終傷及銀行獲利。
理論上,升息原本被視為銀行體質利多,因為放款利率上升,有助淨利息收益擴張。但這次情境更複雜:一方面,銀行確實可以從舊有資產到期後,以更高利率重新放款獲益;另一方面,若市場開始預期經濟將因高利率而放緩,資本市場活動可能降溫,企業融資意願轉弱,甚至出現信用品質惡化、存款成本上升等副作用。華爾街分析師指出,投資人目前的擔憂,已從「利差擴張能帶來多少利潤」,轉變為「高利率環境是否會拖垮整體金融循環」。
MAI Capital Management 首席市場策略師 Chris Grisanti 就點出關鍵,他認為銀行股的下跌,是市場過度預期「還有更多升息在路上」的具體反應,但目前看不到美國經濟真的接近衰退的證據。他形容,市場對升息後可能出現的景氣放緩「過度恐懼」,這波修正更像是情緒主導的錯殺,而非基本面崩壞的前兆。換言之,若後續數據證明經濟仍穩健、消費與企業借貸維持韌性,這些先被打折的銀行股,反而可能率先反彈。
當然,風險並非全然想像出來。RBC Capital Markets 銀行分析師 Gerard Cassidy 提醒,若聯準會真的再度升息,市場焦點將迅速轉向「信用循環」與其伴隨成本。更高利率可能讓部分企業與家庭的還款壓力急升,資產品質惡化風險自然增加,同時美債殖利率高檔也迫使銀行提高存款利率以留住資金,壓縮利差空間。在資本市場方面,若新股與債券發行案件延後到 2027 年,擁有龐大投資銀行業務的大型銀行,短期內勢必承受承銷與顧問收入減少的壓力。
即便如此,從目前掌握的訊息來看,多數分析師仍將這波股價走跌視為「估值折價」。FactSet 數據顯示,整體銀行業第三季獲利預期年增約 10%,與長期平均水準相當;更廣泛的 S&P 500 指數第三季整體獲利則預估年增 29.6%,若企業普遍優於預期,成長率甚至可能拉高到 35%。這一方面反映包括人工智慧資料中心建置在內的投資熱潮,另一方面也使整體市場本益比從去年底的 22 倍壓縮至約 19 倍,讓股價在高檔之際看起來沒那麼昂貴。
即將登場的財報週,將是檢驗市場恐懼與基本面孰輕孰重的關鍵時刻。依行事曆,Citigroup(C) 、Goldman Sachs(GS) 、Wells Fargo(WFC) 、JPMorgan Chase(JPM) 等大型銀行將在週二起陸續公布第三季成績單,翌日還有 Morgan Stanley(MS)、Bank of America(BAC) 以及資產管理龍頭 BlackRock(BLK) 登場。除了數字本身外,投資人更在意的是各銀行高層對當前季度的展望──包括消費者財務壓力、企業融資與投資活動在高油價、高利率環境下的變化。Keeley Gabelli Small Cap Dividend Fund(KSDIX) 投資組合經理 Brian Leonard 就指出,銀行主管若能提供清晰前景,將有助於「安撫或加深」市場的不安情緒。
另一方面,本週陸續公布的通膨與消費數據,也將為股市年終走勢定調。9 月消費者物價指數(CPI) 預期年增率將自 3.4% 小幅升至 3.6%,顯示油價與批發成本上升仍在推高整體物價;但扣除食品與能源的核心通膨月增率則預期自 0.3% 放緩至 0.2%,暗示部分潛在物價壓力趨緩。批發物價指數(PPI) 預期月增 0.5%,核心部分約 0.25%,均高於前一月。零售銷售則被預估從 1.2% 的強勁月增縮至僅 0.35%,顯示消費動能可能正從過熱回到更正常的軌道。這些數據將與銀行財報交叉驗證:若通膨可控、消費尚稱穩健,市場對利率與經濟衰退的擔憂就有機會降溫。
在個股布局方面,RBC 的 Cassidy 反而點名多檔近期遭重挫的銀行股為「逢低買進」標的。他認為,今年以來股價疲弱的 Wells Fargo(WFC) 是「理想持股」,近期圍繞放款問題的負面新聞,並未影響公司執行營運計畫的能力;Bank of America(BAC) 則直接受惠於到期資產以更高利率重新定價,預期可拉抬收益;來自俄亥俄州的大型區域銀行 KeyCorp(KEY) ,在強勁商業放款與投資銀行收入支撐下,且受惠企業回流美國及 AI 基礎建設建置需求,其股價過去一個月雖跌逾 8%,卻可能因此出現被低估的機會。類似地,PNC Financial Services Group(PNC) 股價近月下跌約 9%,但身為大型商業放款機構,仍有望從商業借貸成長中受益。
整體而言,現階段的銀行股修正,更像是市場在面對未知利率路徑與通膨走勢時的「先賣再說」反射動作,而非反映即將到來的金融危機。真正的考驗在於,接下來幾週的銀行財報與宏觀數據是否能證明,美國經濟仍維持溫和成長、通膨逐步受控,而非快速滑向衰退。若結果證實基本面穩健,本輪銀行股的價格回檔,很可能被事後視為一次因恐慌而錯價的「折扣期」;反之,若財報與數據同步轉弱,華爾街對升息與高債息的焦慮,就可能從股價震盪,轉變為對金融體系更深層的疑問。對投資人而言,如今正是必須仔細研讀財報與數據,而不再只跟著情緒起舞的關鍵時刻。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。