美股保證金融資暴衝至約1.5兆美元,平台業者以超低利率與高現金收益吸引高槓桿散戶,特斯拉重倉投資成縮影。專家警告,牛市中的「借錢炒股」恐放大未來回調,讓科技股與指數行情更脆弱。
在美股屢創新高的當下,一股「借錢炒股」風潮正悄悄成為市場隱憂。最新數據顯示,總融資餘額在6月衝上約1.5兆美元,為史上新高,反映無論是機構投資人或散戶,都在用前所未見的槓桿力度押注這波牛市。雖然融資並不必然造成股市崩跌,但過去經驗顯示,當保證金餘額一年增幅突破40%時,之後12個月標普500指數(S&P 500)表現往往走弱,目前年增率已來到49%,市場風險快速累積。
以散戶為主的線上券商平台正站在這股槓桿浪潮的中心。Robinhood 的保證金部位在第二季躍升至216億美元,年增127%,更是較2024年第二季的50億美元飆升逾三倍。分析師 Devin Ryan 指出,平台刻意鎖定「積極使用融資的高頻交易客戶」,因為這類客戶不僅會支付利息,也會創造大量交易手續費收入。低融資利率、現金高殖利率,再加上手機 App 幾乎零摩擦的操作體驗,使借錢買股成為年輕投資人的日常選項。
Robinhood 對此強調,其產品是面向多元客群設計,不認同外界將轉戶獎勵等活動視為鼓勵槓桿交易,並宣稱並未「鼓勵高風險操作」。然而事實是,符合最低2,000美元資產門檻的用戶即可開啟融資功能,加上行動端操作流暢、即時下單,投資與借貸的界線變得模糊,投資決策愈來愈像在玩一款高強度的手機遊戲。
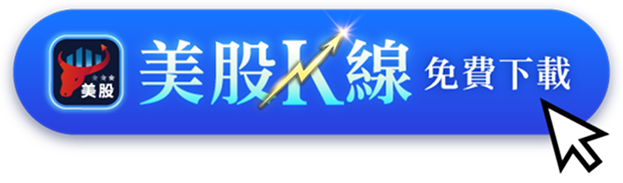
具體案例更凸顯這股風潮的危險與誘惑。29歲工程顧問 Hy Luu 為了加碼特斯拉(Tesla,TSLA)股票,自2021年起透過融資不斷放大部位,一度累積逾10萬美元融資債務。今年6月,他行使5筆特斯拉買權選擇權,砸下16.5萬美元買進500股、每股成本330美元,扣除帳上現金後,融資餘額攀升至逾15.6萬美元。隨著特斯拉股價在當月於370到430美元間大幅震盪,他的資產與負債同步劇烈擴張。
從財務角度看,Luu 在特斯拉持股、公司股票與401(k) 退休金,加上扣除融資債務、車貸與學貸後,淨資產已從七年前的負值躍升至約80萬美元,距「百萬富翁」只差一步。他坦言自己是在「帶星號的賭博」,不建議他人效法,卻也認為靠著長期視角、冷靜心態與對特斯拉高度信仰,就能熬過短期波動,不會在股災中恐慌賣出。
但當特斯拉在2022年遭遇史上最慘一年、股價全年重挫約65%、收在123.18美元時,高槓桿的後座力開始顯現。為了避免遭遇融資追繳,他在母親同意下重新貸款房屋,套出3萬美元現金來償還部分融資債務。這一舉動,間接削弱了他在股價低檔時再度加碼的彈性,凸顯高槓桿不僅放大虧損,也會鎖死投資人於關鍵時點的操作空間。
這樣的故事並非孤例,而是散戶心理變化的縮影。資產管理公司 SGH Wealth Management 的投資長 Sam Huszczo 形容,目前市場表面比外界想像「健康」,但融資與槓桿型 ETF 的膨脹,代表貪婪情緒已在部分角落蔓延。他提醒,投資人必須分清楚「正當的動能成長投資」和「盲目追價」,否則一旦行情反轉,融資平倉將成為加速殺盤的火種。
從歷史數據來看,Fundstrat Global Advisors 統計,自1960年以來,只要每月融資餘額年增率超過45%,有五次在其後出現股市明顯下跌。雖然當前標普500在2026年仍上漲逾13%,但若年底依循過去模式轉向負報酬,將是極為罕見的劇烈反轉。Fundstrat 經濟策略師 Hardika Singh 指出,高槓桿會讓「獲利帶來更多獲利」的良性循環,瞬間變成「虧損帶來更多虧損」的惡性連鎖;當股價下跌觸發追繳,迫使大量程式與散戶同時賣股,列車失控後將很難急煞。
值得注意的是,這股槓桿浪潮與更廣泛的「金融虛無主義」(financial nihilism)密切相關。Singh 認為,在高通膨、就業市場壓力與房價高漲的環境下,年輕世代愈來愈不相信傳統「分散風險、穩健致富」的理財道路,反而把高風險交易視為翻身機會與娛樂嗜好。投資成了攀岩、彈吉他之外的「新興嗜好」,社群平台上充斥著高槓桿、重倉單一股票的炫耀性貼文,進一步強化「不賭就永遠追不上」的集體焦慮。
也有老派投資人提出截然不同的警告。曾在1980、1990年代以饒舌歌手維生、後來成為券商與投資科技平台負責人的 Kevin Davis,就直指保證金交易本質是「賭局」。在他看來,借來的錢背後都有時鐘在滴答,一旦走錯方向,市場不會伸出援手,反而會無情加速爆倉。他奉勸散戶「不要玩融資遊戲」,因為風險遠大於絕大多數人能承受的範圍。
從宏觀角度,槓桿浪潮對科技股與市場結構也產生深遠影響。特斯拉(TSLA)、Nvidia(NVDA)、Microsoft(MSFT)等成長股因為是散戶與機構共同追捧標的,往往成為融資循環的主戰場。一旦大盤轉向,這些權重股的急跌不僅重創重倉散戶,也會透過指數期權、波動率產品傳導至整體市場。相對地,像 Cboe Global Markets(CBOE)這類專營選擇權與波動率交易的交易所,則可能在波動放大時受惠於成交量與交易需求,但其股價與獲利同樣暴露在制度性風險之下。
在槓桿已成新常態的美股環境中,市場參與者面臨一個關鍵問題:這波由融資推升的牛市,究竟是在為未來幾年的創新與成長提前定價,還是在為下一場系統性調整埋下導火線?目前看來,散戶對高槓桿的迷戀、平台對交易活躍度的追求,以及宏觀環境對「快速致富」的集體渴望,正交織成一個日益脆弱的結構。當行情順風時,槓桿是加速器;一旦逆風突襲,它也可能成為讓投資人措手不及的斷崖。市場是否已走到必須集體反思槓桿界線的時刻,恐怕是未來一年投資人與監管機構無法迴避的難題。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。