



摘要 : 油價下挫帶動標普回升,市場聚焦蘋果、Palantir 財報與AI支出風險。
新聞 : 開場引人興趣: 在中東和平特惠訊息帶動油價暴跌之際,標普500週一回升,且在蘋果(AAPL)與Palantir(PLTR)等公司將公佈季度財報前,市場出現「逢低買進」反彈,但對AI巨額資本支出的疑慮仍未消散。

背景與資料: 週一美股表現分化:標普500上漲0.25%,報7,598.94點;那斯達克微幅上漲0.10%,報25,462.99點,道瓊工業指數上升0.94%,報52,258.77點。長期美債殖利率下滑、布蘭特原油價格走低,原因為伊朗示意願意參與談判,市場對中東衝突降溫抱持樂觀,進而壓抑能源股(能源指數下跌3.3%)並推升消費性產品(消費非必需品指數上漲3.02%)與原物料(上漲2.26%)等板塊。10月整月表現仍疲弱,納斯達克10月下跌5.3%。
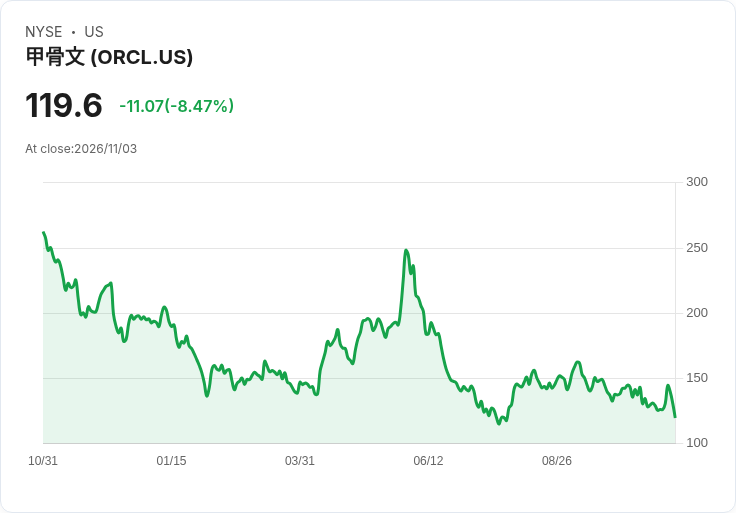
事實與重點: - 個股表現:亞馬遜(AMZN)上漲近4%,特斯拉(TSLA)上漲1.8%;蘋果(AAPL)在盤前下跌約2%,市場擔心記憶體成本上升將侵蝕毛利。Palantir(PLTR)盤前持平;AMD(AMD)在週二財報前下跌4%。 - 財務與併購事件:甲骨文(ORCL)因申報擬透過債務與股權籌資20億美元而股價下挫5.2%,投資人對高槓桿支出敏感。Marvell(MRVL)宣告以股票交易收購光學元件商Lumentum(LITE),涉資1150億美元(含債),Marvell 跌10%,Lumentum 跌16%。英特爾(INTC)再下跌6.3%,並延續週五因營收預期低於市場與全年現金流展望轉負的賣壓。 - 獲利面:根據LSEG資料,標普500第三季盈餘估計年增率超過30%,AI相關巨頭貢獻顯著,使整體市盈率回落至約19倍,為2023年以來低點的估值水準。
分析與評論: 市場短線反彈帶有技術性「買進跌幅」性質,但根本疑慮仍集中在AI資本支出的合理性與企業現金流。Longbow Asset Management 執行長 Jake Dollarhide 指出,投資人擔心「AI基礎建設投入超過短期現金回收」,企業必須評估資本投放能否轉化為股東價值。此觀點解釋了為何在財報前夕,與AI供應鏈關聯度高的晶片與基礎設施供應商波動加劇。
替代觀點與駁斥: 部分市場參與者主張AI投資是長期成長驅動,短期現金回收非評估唯一指標;事實上,LSEG 指出AI領頭企業已大幅推升第三季盈餘,支援長期價值論述。然而,這一立場忽略了資本配置與利率環境:當借貸成本上升且投資需透過債務或大規模發股融資(如甲骨文案例)時,短期財務壓力與稀釋效應可能抑制股東回報。因此,AI投資的長期潛力需與短期資本負擔與現金流前景一併評估。
結論、未來展望與行動號召: 市場接下來的焦點集中在蘋果、Palantir、AMD、英特爾等公司的季報,以及週二的美國期中選舉結果(民調顯示民主黨較可能奪下眾院,但參院局勢不明)。投資人應同時關注兩條主線:地緣政治對能源與通膨的影響,以及AI資本開支對企業獲利與現金流的長短期影響。建議投資者在追逐AI相關成長機會時,留意企業資本結構與短期現金流指標,並於關鍵財報與選舉結果出爐時檢視組合風險承受度與倉位調整。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





