在高利率、房價高漲與 AI 迅速滲透的環境下,部分美國房地產投資信託(REIT)逆勢受惠。Baron Capital 看好物流倉儲、資料中心與自助倉儲三大次產業,認為 AI 帶動的數據與供應鏈重組,正開啟多年的租金成長與併購行情。
在傳統住宅市場仍飽受高利率與房價負擔壓力之際,美國房地產版圖正悄悄改寫。投資機構 Baron Capital 在最新 Q2 2026 季度報告中指出,雖然整體不動產仍面臨融資成本偏高、居住負擔能力下滑與 AI 對商業模式的衝擊,但部分細分領域已進入「多年度復甦周期」,尤其是工業物流、資料中心與自助倉儲三大次產業,正成為新一代「基礎設施型房地產」。

Baron Real Estate Income Fund 第二季上漲 12.18%,略優於 MSCI US REIT 指數 11.84% 的漲幅,且自 2017 年成立以來的長期績效,已被 Morningstar 評為同類型基金中的第二名。基金經理人在信中強調,看好未來幾年房地產的關鍵理由包括:估值具吸引力、併購活動加速、供需結構改善、資產負債表健全、融資環境逐步好轉,以及「房地產被重新定位為 AI 的直接受益者」。這些因素,正支撐基金持續布局並期待股價與股息逐漸回到合理水準。
在工業物流領域,Baron 特別點名 Prologis, Inc. (NYSE: PLD),這家市值約 1,316.5 億美元、專注高門檻高成長市場的物流房地產龍頭,是其工業 REIT 核心持股之一。Prologis 股價在 2026 年 9 月 21 日收在 133.74 美元,過去一年上漲 18.68%,雖然過去一個月回落 5.24%,但基金認為其長期租金成長空間仍然可觀。原因在於,旗下現有租約普遍仍低於市價約 20%,等於握有「隱含租金成長」,再加上電商持續擴張、供應鏈重組、「即時庫存」策略與近岸/回流製造趨勢,皆推升對現代化物流倉儲的需求。
值得注意的是,Prologis 並非對沖基金最熱門的標的之一,但在 2026 年第二季,仍有 64 檔對沖基金持有,較前一季的 58 檔增加,顯示在部分機構眼中,工業倉儲仍是兼具防禦與成長的配置選項。Baron 認為,當市場聚焦在高波動的 AI 科技股時,忽略了背後支撐電商、製造與物流運作的硬體資產,而這些 REIT 正是供應鏈重構的「收租方」。
若說工業倉儲是實物貨物流動的基礎設施,那麼資料中心則是數據與 AI 運算的關鍵樞紐。Baron Real Estate Income Fund 在 Q2 信中,詳細談及對 Equinix, Inc. (NASDAQ: EQIX) 的持股。Equinix 以全球資料中心與互聯網路為核心業務,支援企業數位轉型與 AI 應用。其股價在 9 月 21 日收在 1,057.26 美元,市值約 1,043.2 億美元,過去 52 週股價大漲 31.62%,反映市場對其成長前景的期待。
Baron 指出,資料中心 REIT(包含 Equinix 與 Digital Realty Trust, Inc.)目前受惠於低空置率、需求遠高於供給、電力供應受限、租金水準上升,以及大型擴建項目在動工前即完成顯著的預租,這些現象較過往營運環境有明顯改善。長期來看,IT 外包、雲端採用率攀升、行動與網路流量成長,以及 AI 驅動的數據需求,都是支撐全球資料中心基本面強勁的結構性趨勢。Baron 更強調,企業端的 AI 導入才剛起步,未來可能因成本下降而加速投入數位轉型,進一步推升對高品質資料中心空間的依賴。
在自助倉儲方面,Baron 過去幾年對該類 REIT 一度持謹慎態度,主因是營運成長停滯甚至出現負成長。然而,研究顯示 2026 至 2027 年有望迎來成長拐點,促使基金在 2026 年重新建倉 Public Storage (NYSE: PSA)。Public Storage 股價 9 月 21 日收在 296.67 美元,市值約 554.3 億美元,過去一年僅漲 5.09%,近一個月甚至回落 8.06%,但在 Baron 看來,自助倉儲長期仍具吸引力:具備抗通膨特性、資本支出相對低、需求受人口與生活型態變化帶動,若景氣復甦與租金重新加速成長,股價仍有重估空間。
從三大次產業的共通點來看,可以發現 Baron 的核心邏輯:在高利率與經濟不確定性下,挑選具結構性需求、供給受限、且能透過租金調整對抗通膨的房地產標的。工業倉儲吃的是電商、製造與供應鏈再布局;資料中心吃的是雲端與 AI 產生的海量數據;自助倉儲則與人口流動與居住空間壓力密切相關。這些趨勢未必與指數同步,但可能在中長期累積穩健的現金流與股息報酬。
當然,市場上仍存在反對意見。部分分析師認為,AI 相關房地產概念存在「過度熱潮」風險,尤其是資料中心,若企業 AI 預算遲遲無法轉化為實際部署,或各國政府對用電與環境規範收緊,可能壓縮成長空間。同時,工業與倉儲在供給端若出現過度開發,也可能導致未來租金成長鈍化。Baron 在信中雖未逐一反駁這些風險,但多次強調目前的供需失衡與預租狀況顯示短中期仍偏向緊俏,且不少標的估值並未反映完整的長期成長潛力。
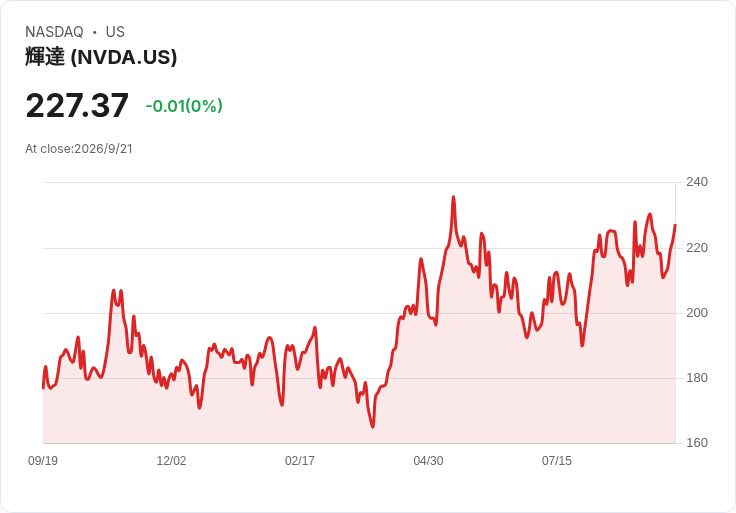
從投資人角度來看,這波「AI 房地產」浪潮,並非單純追逐 NVDA、MSFT 等晶片與雲端巨頭,而是回頭思考數據與貨物流通背後的實體空間需求。Baron Real Estate Income Fund 的配置,提供了一條路徑:透過 REIT 參與 AI 和數位經濟的成長,同時保有股息收入與一定程度的資產抵押安全邊際。未來幾年,若 AI 應用持續深化、供應鏈持續近岸化,美股房地產板塊中,與運算、倉儲與生活服務緊密連結的次產業,可能會在默默漲租與併購整合中,成為投資組合裡意想不到的「穩定成長引擎」。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。