AI 熱潮遇上現實壓力測試。Anthropic 估值自最高傳聞的 2 兆美元腰斬至約 1 兆,IPO 被視為整個 AI 投資循環能否續命的關鍵。其與 SpaceX、Nvidia 以及 Google、Amazon 等巨頭的資金與算力合約緊密相扣,若 IPO 失利,恐引發從晶片、資料中心到雲端供應鏈的一連串下修浪潮。
在 AI 概念股一波急殺後,市場目光迅速聚焦到一檔尚未掛牌的公司:Anthropic。這家「Claude」模型開發商的首次公開發行(IPO),被《Mad Money》主持人 Jim Cramer 形容為「可能是歷史上最關鍵的 IPO 之一」。原因不在於單一公司市值,而在於它被放在整個 AI 資本鏈條的終端,成為所有「砸大錢蓋機房、買 GPU」能不能回本的試金石。

根據華爾街日報報導,在最近一輪科技股下跌後,Anthropic 的市場預期估值,已從今年秋天傳出的最高約 2 兆美元,滑落到可能僅剩 1 兆美元水準。即便如此,公司仍計畫在未來一到兩週與大型機構投資人會面,最快下週四、五就可能掛牌。Cramer 直言,若這檔 IPO 無法成功說服投資人其獲利前景,「AI 相關股票要真正恢復動能會非常困難」。
之所以被稱為關鍵,源自目前 AI 投資結構的「金字塔」特性。頂端只握在少數幾家模型開發商手中,其中就包括 Anthropic。底層則是數以十億美元計的晶片與資料中心支出——從 GPU 供應商 Nvidia(NVDA),到以租賃算力為主的 SpaceX,再延伸到雲端與廣告巨頭 Alphabet(GOOGL)、Amazon(AMZN)。Cramer 指出,若頂端公司無法賺到足夠現金,整個金字塔就面臨正當性危機。
目前公開資訊顯示,Alphabet 與 Anthropic 都是 SpaceX 的重要客戶。Cramer引述文件指出,Google 為租用 SpaceX 的運算能力,每月支付約 9 億美元;Anthropic 則從原先每月約 12.5 億美元的承諾,拉高到超過 30 億美元。正是這些長約現金流,支撐 SpaceX 大量採購 Nvidia GPU。換言之,Anthropic 的付費能力,已被上游供應鏈「預先當成現金」來花了。
Cramer 進一步點出風險連鎖:若 Anthropic 的 IPO 破發、甚至募資不順,導致未來現金不足以履行算力合約,SpaceX 就得下修營收預期與資本支出,Nvidia 的出貨與訂單估值也會被迫調整,同時波及其他為 Anthropic 提供運算與基礎設施的供應商,乃至背後出資的 Alphabet、Amazon 本身的投資收益表現。這讓原本被視為「AI 長線必勝」的投資故事,出現實質財務壓力測試。
雪上加霜的是,整個 AI 基礎設施投資也正受到政策環境的重新定義。美國參議院日前以 73 票對 25 票,推進《Bipartisan American Affordability and Jobs Act》(BAAJA)進入辯論階段,力圖加速電力與輸電等關鍵基礎建設審核。表面上,這對資料中心用電需求是利多,因為將鬆綁過去被共和、民主兩黨不同理由批評「太拖延」的環評與許可制度。然而,法案另一項關鍵條文,卻要求 AI 公司與資料中心開發商必須自付電網強化與新增電力的成本,不再大幅倚賴公共電網投資埋單。
這意味著,像 Anthropic 這類高度依賴超大型算力基地的 AI 開發商,未來不只要支應龐大 GPU 與租用費用,還得面對更多電力與輸電投資可能「轉嫁」到企業端的壓力。對上游供應鏈來說,BAAJA 若順利成為法律,雖可加快項目上線時間,但也把財務風險更集中地壓回「AI 需求方」,迫使投資人更嚴格檢視其商業模式現金轉換能力。
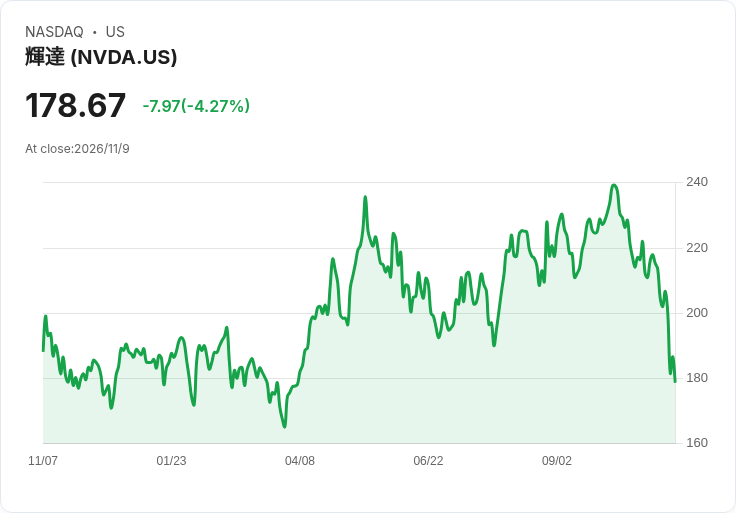
在這樣的背景下,市場對 Nvidia 的敏感度進一步拉高。近期 Nvidia 股價自去年 10 月高點回落約 27%,今年以來累計也跌逾 4%,部分原因除了 AI 評價修正,還有 CEO Jensen Huang 遭外國情報單位鎖定的傳聞,引發公司董事會啟動獨立調查。雖然 Cramer 強調 Nvidia 內部仍有「很深的板凳」,不急著「砍掉持股」,但 AI 供應鏈核心公司同時面臨公司治理與需求端風險,無疑讓投資人更謹慎。
同一時間,下游基礎設施業者的財報,也提供這條資本鏈另一端的寫照。資料中心營運商 Csquare(CSQR) 在 IPO 後發布的最新季報顯示,營收年增 25.6%,調整後 EBITDA 成長 44.3%,並把全年 EBITDA 預測區間從 4.6 億至 4.8 億美元上調到 4.9 億至 5 億美元。公司指出,年化訂單連續 14 個季度成長,未來 12 個月預計有約 1.04 億美元的合約開始認列收入,並且「有意義地」上調部分價目表,反映 AI 相關算力需求強勁。
不過,這樣的高成長也伴隨高槓桿與龐大資本支出。Csquare 第三季淨損達 8,810 萬美元,其中約 5.86 億美元與 IPO 交易成本等相關。公司雖已用募資償還約 11 億美元債務,但淨槓桿仍在 8.4 倍水準,目標中長期降到 6 至 7 倍。管理層明言「股權融資暫不在考量」,未來將仰賴已簽約案場轉換為 EBITDA 與既有融資管道支應 6.2 至 6.4 億美元的年度成長性資本支出。這代表一旦上游 AI 客戶的需求或付款能力出現波動,這類高槓桿資料中心營運商的風險也會放大。
在再生能源與數位基礎設施交界,Clearway Energy(CWEN) 則給出較長線的樂觀劇本。公司第三季調整後 EBITDA 達 4.35 億美元,CAFD(可分派現金流)達 1.73 億美元,並重申 2026 年 CAFD 4.3 至 4.7 億美元的目標,同時首度給出 2027 年 CAFD 5.2 至 5.9 億美元區間,更把 CAFD 每股成長目標一路延伸到 2031 年,估計自 2025 年起年複合成長 7% 至 8% 以上。Clearway 強調,旗下約 6.4GW 的投資管線已成形,所需資本的 75% 已經商業化,且與資料中心相關的「數位基礎設施」專案,被視為 2030 年左右才會開始實質入帳的「額外上行」,而非基礎劇本的一部分。
從短線的 Anthropic IPO,到中游的 Csquare 資料中心擴建,再到長線的 Clearway 再生能源供給,美股 AI 生態系正面臨一次完整的「資本壓力測試」。若 Anthropic 能在估值調整後仍成功募資並說服市場其變現能力,將有助穩定從 Nvidia、SpaceX 到雲端巨頭與基礎設施 REIT 的整體敘事;反之,估值崩落或募資受挫,就不只是單一新股破發,而可能引發市場重新計價 AI 晶片、資料中心與能源資產的連鎖反應。
政策端則將成為下一波變數。BAAJA 若在特朗普(Donald Trump) 支持下順利於兩院過關,既可能透過簡化許可流程,替 AI 資料中心與再生能源建設打開時間窗,也會讓 AI 公司與資料中心開發商在電網與電力投資上「沒有白吃午餐」。在資金成本高企、估值回調的周期階段,AI 產業將不得不用更扎實的現金流與商業模式,來支撐一整條昂貴的算力與能源供應鏈,投資人也將在這一輪壓力測試中,看清誰是真正能把算力變成現金的贏家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。