



科技股暴跌拖累,ARM日內重挫逾11%,估值與法律風險成市場檢視重點。
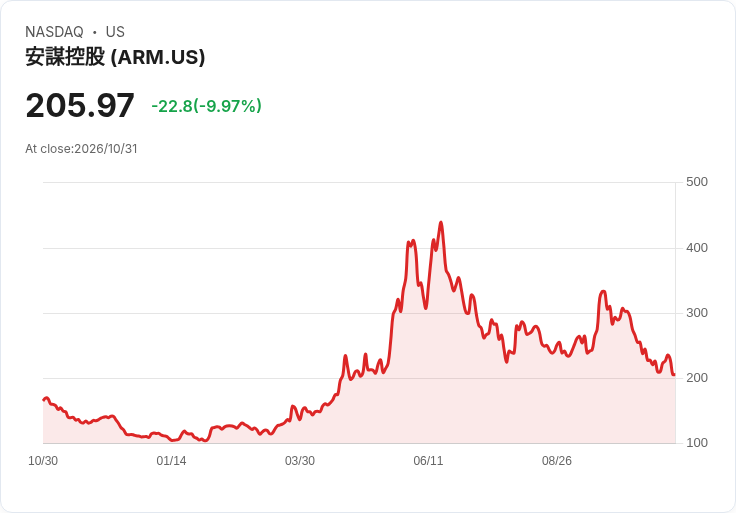
週五美股收盤前一小時,晶片設計公司Arm Holdings(ARM)股價下挫逾11%,單日跌幅超過25.6美元,收於203.14美元。此波跌勢並非個股孤立事件:納斯達克100追蹤ETF當日下跌近4%,科技類股ETF下挫近6%,半導體同業亦同步走弱,AMD約跌13%、Broadcom(AVGO)約跌7%、Nvidia(NVDA)約跌5%。

背景與關鍵資料: - 當日交易區間:$198.83–$208.98;前一收盤:$228.77。 - 52週高點/低點:$452.70/$100.02。 - 技術面:50日均線約$259.62,ARM約低於此線約12%;200日均線約$228.42,股價接近該水準。14日RSI為41.7,尚未進入超賣。 - 基本面估值:前瞻本益比約102.6,前瞻PEG約3.38。當日成交量約679萬股、相對量約1.48。近期股價出現較大波動,多日呈現漲跌互見,顯示市場情緒波動加劇。
驅動因素與分析: 本次回檔主要受大盤科技類股賣壓擴散所致,投資者在面對AI熱潮與利率、資金流動性等宏觀變數時展現較高敏感度。除了大盤情緒外,對Arm的結構性疑慮亦持續影響價格:市場對公司高估值、法律與合約糾紛(如與高通的合約爭議)以及控股股東軟銀的治理風險保持警戒。公司自身在8–9月的公開說明中指出,邊緣AI、雲端AI與物理AI為主要成長領域,並強調版稅增長與能效運算為長期驅動力,但同時披露人才競爭、法律與監管風險。
市場觀點分歧與反駁: - 看多論點:Crosslight Partners等分析師認為,資料中心晶片出貨量與Armv9等新架構提升的授權/版稅,可抵銷行動終端需求疲軟,AI推動的基礎建設需求為中長期成長動能。ClearBridge在第三季提出建倉,視AI驅動的回檔為佈局機會。 - 看空論點:另有分析認為估值過高、法律不確定性未完全解除、以及小幅流通股導致股價波動放大,短期風險仍大。批評者主張在未見穩定的版稅與利潤展望前,股價難以支撐目前估值。 反駁上者時應注意:估值壓力真實存在,但若Arm能持續在資料中心與AI推論市場擴大版圖、並在授權價格與生態系統滲透率上取得進展,合理化較高估值並非不可能;相對地,法律或合約不利結果將迅速侵蝕預期收益,故風險與機會並存。
後續觀察重點與投資建議: 投資人應關注幾項關鍵催化劑:與高通等合約糾紛的進展、Armv9及授權/版稅公佈情形、資料中心客戶出貨與需求趨勢、以及宏觀科技股資金流向。技術面上,社群與部分投資者將$180視為潛在買入點;但在法律與業績證據不明確前,建議採用風險管理措施(分批佈局或設停損)。總結來說,ARM面臨的是一個估值再評價的過程:若能以實際授權與資料中心量能回報預期,股價具恢復空間;反之,估值回撥仍可能延續。投資者應密切追蹤公司法務與授權公告,以及下季業績與版稅成長的具體資料。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





