



Q3業績強勁、銷售連續成長,百慕達再保釋放資本為2027佈局。
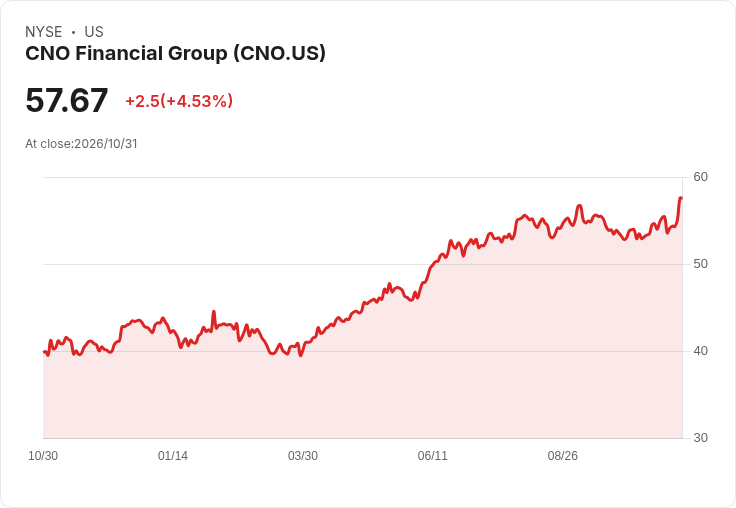
CNO Financial Group在2026年第三季展現強勁動能,董事長暨執行長Gary Bhojwani與財務長Paul McDonough宣佈,上修全年營運每股盈餘(Operating EPS)至5.05至5.15美元,同時在10月1日完成將約2.7億美元美國法定分級給付壽險準備金,轉移至百慕達子公司的一項再保交易,為資本配置與未來股東回報創造彈性。

背景與關鍵資料 - 第三季營運每股盈餘為1.90美元,第三季單季營運EPS年增47%,年初至今增幅43%。 - 管理層指出,這次上調EPS反映整體費用率改善(全年預估18.6%–18.8%)、約20.5%的營運性有效稅率、全年約2,500萬美元費用性收入,以及全年自由現金流預估2.2億至2.4億美元。 - 銷售與通路表現持續:公司已達成第17季連續銷售成長與第15季連續產出業務員成長,產出業務員數成長4%。新資金利率連續15季超過6%。 - 資本返回方面,Q3回購約6,000萬美元普通股,令攤薄後加權平均股數減少約4%;公司本季共向股東返還77百萬美元。 - 精算年度檢視對營運收益帶來約5,630萬美元的有利影響,並在固定指數年金與醫療補充險上反映後續走勢變動。
百慕達再保:意義、爭議與管理層立場 公司披露已將Colonial Penn Life Insurance Company約2.7億美元準備金透過第三項條約轉移至百慕達,此舉被管理層視為已完成其先前規劃中可釋放資本的最後步驟。McDonough強調,這筆交易將成為2027年資本與現金流管理的重點,預期2028年開始更趨向常態化的「run-rate」節奏。
面對多名分析師追問資本可用性與可分配性(dividendability)時,管理層表示公司內部會對釋放之資本量進行量化,但對外並未細分所有資料;也指出尚未從該百慕達實體實際提取股利。另就「為何不將更多壽險業務再保至百慕達」的質疑,首席精算師說明,此次交易規模係基於風險與資本最適配置判斷,涵蓋逾60萬張保單,屬「適當」區塊。
業績成因與持續性風險 管理層將本季表現歸因於保險商品利差改善、淨投資收益(NII)回升與費用控制。值得注意的是,公司披露未分配投資收益較去年成長72%,高於長期收益估算約1,200萬美元,但同時警告此一水準不太可能長期持續。其他風險包括:醫療補充險的索賠率(morbidity)在近期呈上升趨勢;直銷(D2C)策略將帶來季度波動;以及若投資收益回落或資本釋放無法如期實現,對未來EPS與自由現金流預期將構成壓力。
駁斥替代觀點 市場部分分析師對百慕達交易的資本可流動性、股利可分派性及是否應擴大再保規模持懷疑態度。公司回應重點為:第一,交易已完成並提供短期資本靈活性,但管理層選擇在外部報告中不全面拆帳細節,以免誤導性預期;第二,公司認為目前再保的規模基於風險與會計影響考量是恰當的,並非出於資本重組的孤立策略;第三,關於短期投資收益超額的可持續性,公司明確表示並不預期此貢獻會長期維持,提醒投資人注意未來波動。
總結與展望 CNO以強勁的銷售動能、費用率的微幅改善及一次性與非經常性投資收益推升本季表現,進而上修全年營運EPS並設定明確的自由現金流區間。未來關鍵觀察指標包括:百慕達再保所釋放資本的實際可用性與分配計畫、淨投資收益能否維持優於長期預期、以及醫療補充險與直銷策略帶來的索賠與銷售波動。投資人與市場應持續關注管理層在2027年的資本部署、是否開始自百慕達實體回收資本,以及公司對投資收益回落的對策。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。





